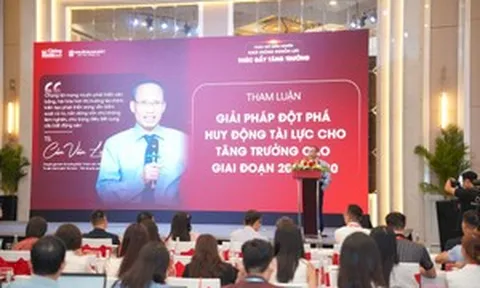



Sáng 22/10, phát biểu tại Hội thảo “Khơi thông dòng vốn, giải phóng nguồn lực cho mục tiêu tăng trưởng hai con số” do Tạp chí điện tử Kinh tế Chứng khoán Việt Nam phối hợp với Hệ sinh thái truyền thông tài chính Người Quan Sát tổ chức, ThS. Nguyễn Thị Ngọc Hà, Chuyên gia Tài chính đã phân tích những bất cập trong tăng trưởng và phân bổ nguồn lực của nền kinh tế.
Chuyên gia cho biết, dù tăng trưởng GDP cải thiện qua từng quý, giải ngân đầu tư công mới đạt 62,9% kế hoạch sau 9 tháng, vốn đầu tư thực hiện chỉ tăng 7,6% nếu tính theo giá so sánh, trong khi lạm phát tháng 9 tăng 5,08% so với cùng kỳ, vượt mục tiêu 4-4,5%.
Bên cạnh đó, chênh lệch tăng trưởng xuất khẩu giữa khu vực trong nước và FDI, khả năng tiếp cận vốn còn hạn chế cùng chi phí vốn gia tăng đang đặt ra nhiều thách thức đối với mục tiêu tăng trưởng.
 ThS. Nguyễn Thị Ngọc Hà, Chuyên gia Tài chính phát biểu tại phiên tham luận
Tín dụng tăng nhanh, rủi ro tập trung tại hệ thống ngân hàng
Đáng chú ý, ThS. Nguyễn Thị Ngọc Hà nhận định, một trong những bất cân đối lớn của nền kinh tế trong bối cảnh đối mặt với nhiều rủi ro quốc tế là sự phụ thuộc ngày càng lớn vào tín dụng ngân hàng để duy trì tăng trưởng.
Tốc độ tăng trưởng tín dụng đang vượt tốc độ huy động vốn, trong khi dòng vốn vào lĩnh vực bất động sản chiếm tỷ trọng cao. Điều này làm gia tăng áp lực lên hệ thống ngân hàng và tiềm ẩn rủi ro đối với ổn định kinh tế vĩ mô.
Theo ThS. Nguyễn Thị Ngọc Hà, tín dụng tăng nhanh hơn huy động vốn cho thấy tăng trưởng kinh tế hiện phụ thuộc nhiều vào đòn bẩy tín dụng. Để tạo thêm 1% tăng trưởng, nền kinh tế ngày càng cần lượng tín dụng lớn hơn. Rủi ro vì thế cũng tập trung nhiều hơn tại hệ thống ngân hàng.
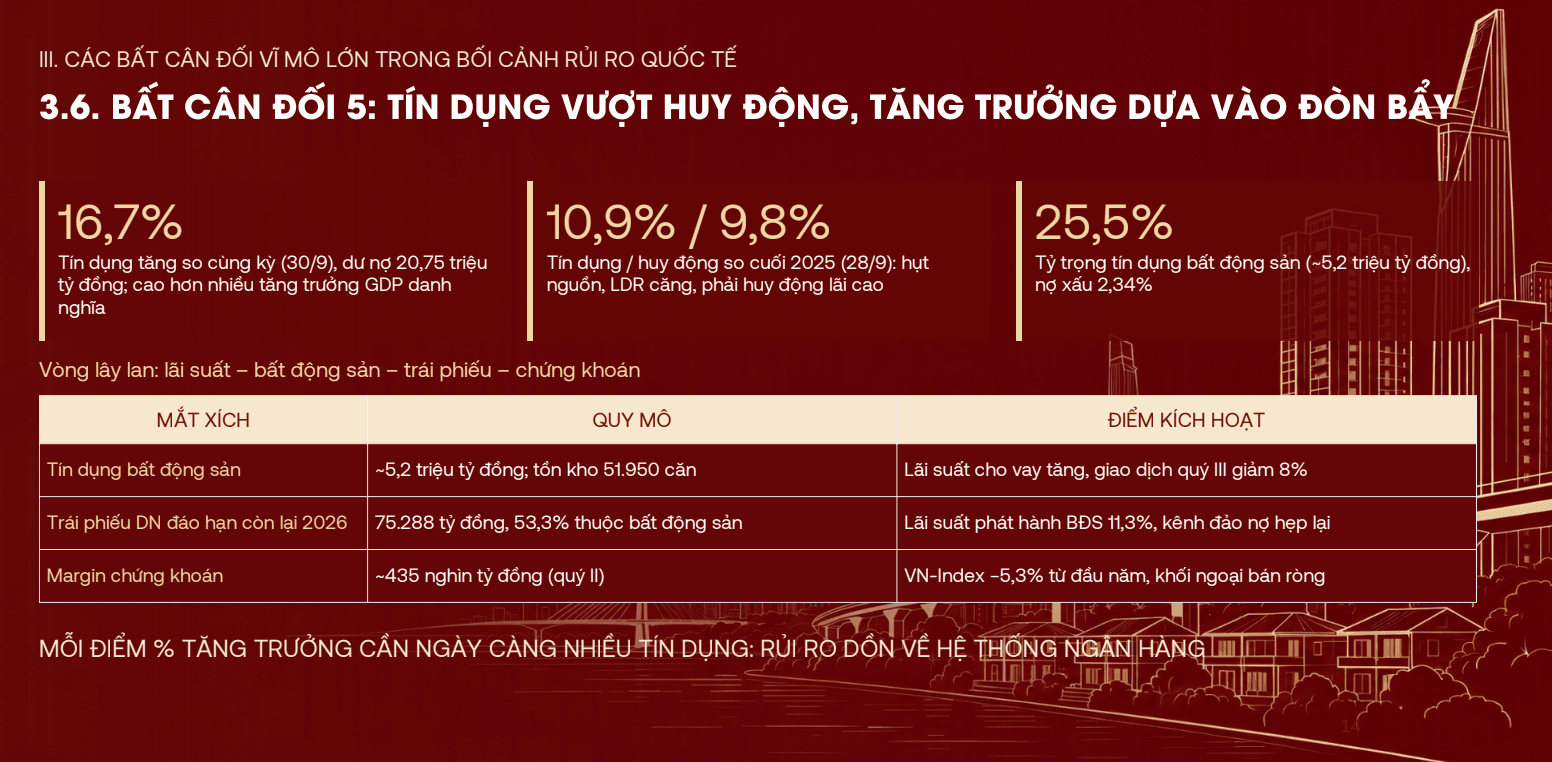
Số liệu đến ngày 30/9 cho thấy tín dụng tăng 16,7% so với cùng kỳ, đưa tổng dư nợ toàn nền kinh tế lên 20,75 triệu tỷ đồng. So với cuối năm 2025, tín dụng tăng 10,9%, cao hơn mức tăng huy động vốn 9,8%. Chênh lệch này gây sức ép lên tỷ lệ dư nợ cho vay trên vốn huy động (LDR), đồng thời thúc đẩy cuộc đua lãi suất huy động giữa các ngân hàng.
 Rủi ro dồn về hệ thống ngân hàng
Một điểm đáng lưu ý khác là mức độ tập trung tín dụng vào bất động sản. Dư nợ tín dụng đối với lĩnh vực này đạt khoảng 5,2 triệu tỷ đồng, chiếm 25,5% tổng dư nợ toàn hệ thống, với tỷ lệ nợ xấu 2,34%.
Trong khi đó, đến cuối quý III/2026, thị trường ghi nhận 51.950 sản phẩm bất động sản tồn kho tại 27/34 địa phương. Số giao dịch thành công trong quý đạt 92.004, giảm 8% so với quý II. Theo chuyên gia, nguồn cung trên thị trường đang ở mức rất cao, thậm chí đạt mức kỷ lục, trong khi thanh khoản của hệ thống ngân hàng có dấu hiệu chững lại.
Áp lực trả nợ trên thị trường vốn cũng là vấn đề cần quan tâm. Giá trị trái phiếu doanh nghiệp còn đáo hạn trong năm 2026 đạt 75.288 tỷ đồng, trong đó nhóm bất động sản chiếm 53,3%. Lãi suất phát hành bình quân của nhóm trái phiếu này ở mức 11,3%/năm.
Trên thị trường chứng khoán, dư nợ cho vay ký quỹ (margin) đạt khoảng 435.000 tỷ đồng, trong bối cảnh VN-Index giảm 5,3% so với đầu năm. Những yếu tố này cho thấy rủi ro không chỉ tập trung tại hệ thống ngân hàng mà còn có sự liên thông với thị trường bất động sản và thị trường vốn.
ThS. Nguyễn Thị Ngọc Hà cho rằng nền kinh tế ngày càng phụ thuộc vào hệ thống ngân hàng để duy trì tăng trưởng, trong khi rủi ro và nguy cơ trong hệ thống này cũng gia tăng. Đây là những điểm nghẽn đối với tăng trưởng trong những tháng cuối năm 2026, đồng thời đặt ra thách thức lớn cho năm 2027.
Ban Tổ chức xin trân trọng cảm ơn các đơn vị đồng hành, các cơ quan báo chí và các đối tác tài chính - doanh nghiệp: Techcombank, DOJI, MIK Group, OCB, BIM Group, Đông Tây Land, MB, Petrovietnam, Petrolimex, Vinaconex…
Sự ủng hộ và đồng hành của Quý vị là nguồn lực vô cùng quan trọng để kiến tạo nên một diễn đàn thảo luận chất lượng, góp phần tháo gỡ điểm nghẽn, khơi thông nguồn lực và thúc đẩy sự phát triển bứt phá của nền kinh tế Việt Nam.