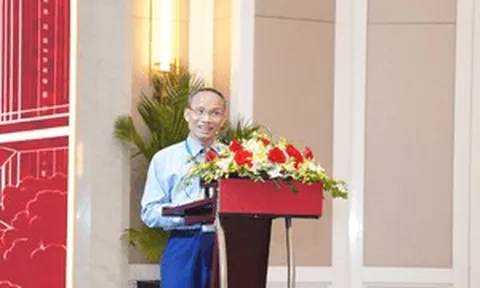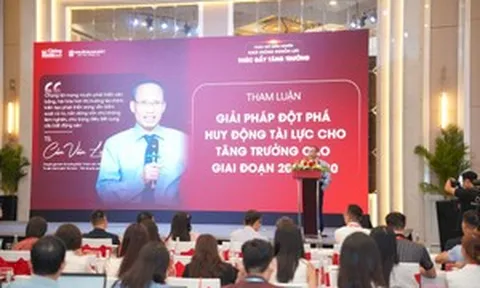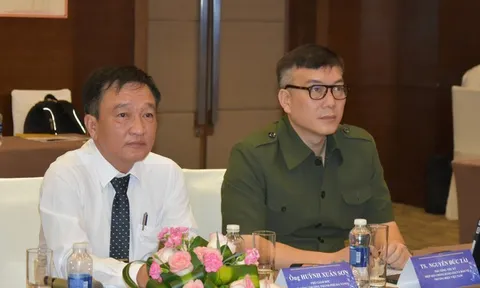



Trình bày tham luận tại Hội thảo “Khơi thông dòng vốn, giải phóng nguồn lực cho mục tiêu tăng trưởng hai con số” do Tạp chí điện tử Kinh tế Chứng khoán Việt Nam phối hợp với Hệ sinh thái truyền thông tài chính Người Quan Sát tổ chức sáng 22/10, PGS. TS. Phùng Tiến Đông - Chuyên gia kinh tế đã có những chia sẻ đáng chú ý về thị trường vốn tại Việt Nam.
Theo PGS.TS Phùng Tiến Đông, để đáp ứng nhu cầu vốn của nền kinh tế, cần phát huy vai trò bổ trợ giữa tín dụng ngân hàng và thị trường vốn, đặc biệt là thị trường trái phiếu doanh nghiệp. Hai kênh dẫn vốn này cần được vận hành đồng bộ, phù hợp với từng giai đoạn trong vòng đời của dự án.
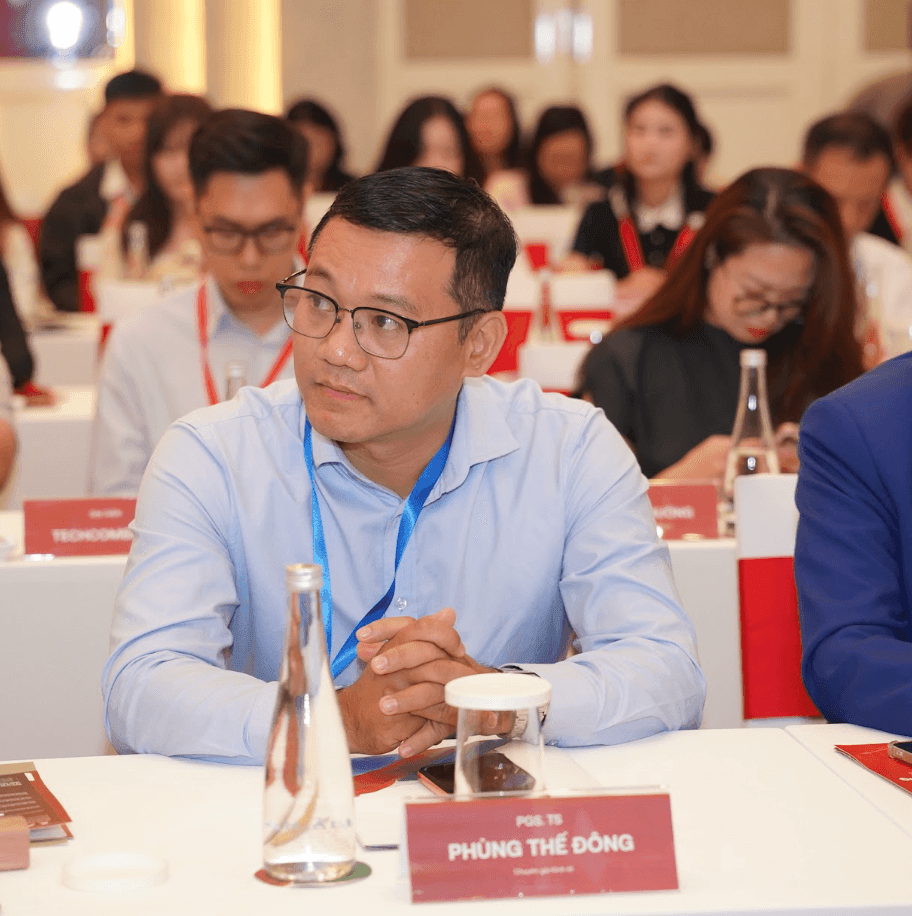 PGS. TS. Phùng Tiến Đông
Cụ thể, ở giai đoạn đầu, khi dự án cần nguồn lực để triển khai, tín dụng ngân hàng thường đóng vai trò chủ đạo. Khi dự án hoàn thành và đi vào hoạt động, doanh nghiệp có thể huy động vốn thông qua phát hành trái phiếu, qua đó giảm dần sự phụ thuộc vào vốn vay ngân hàng và giảm áp lực lên hệ thống tín dụng.
Ông dẫn chứng, tăng trưởng tín dụng hiện ở mức cao, khoảng 10-11% so với đầu năm và khoảng 16% so với cùng kỳ, trong khi tăng trưởng huy động vốn khoảng 9,8%. Theo ông, chênh lệch giữa tốc độ tăng trưởng tín dụng và huy động vốn đặt ra yêu cầu cần củng cố cả nguồn vốn đầu vào lẫn đầu ra của hệ thống ngân hàng. Tuy nhiên, ông lưu ý, những con số này chưa đủ để kết luận hệ thống đang gặp căng thẳng thanh khoản.
Bên cạnh đó, chuyên gia cho rằng cần phát triển các nhà đầu tư dài hạn, đặc biệt là các quỹ đầu tư, để tạo nền tảng cho thị trường vốn vận hành hiệu quả. Một thị trường vốn muốn phát triển bền vững phải có nguồn cung hàng hóa chất lượng, dòng vốn đầu tư và lực cầu đủ lớn.
Trong bối cảnh nền kinh tế Việt Nam vẫn phụ thuộc đáng kể vào tín dụng ngân hàng, việc phát triển thị trường vốn dài hạn có ý nghĩa quan trọng trong giảm áp lực cho hệ thống ngân hàng, đồng thời hạn chế tình trạng sử dụng nguồn vốn ngắn hạn để tài trợ cho các nhu cầu đầu tư dài hạn.
Theo PGS.TS Phùng Tiến Đông, nếu thị trường vốn, đặc biệt là thị trường trái phiếu doanh nghiệp, được phát triển đồng bộ và hiệu quả hơn, nền kinh tế sẽ có thêm kênh huy động vốn trung và dài hạn, qua đó tạo điều kiện cung ứng nguồn lực cho doanh nghiệp và các dự án đầu tư trọng điểm quốc gia.
Cũng tại hội thảo, TS. Nguyễn Thị Ngọc Hà - Chuyên gia kinh tế cũng đưa ra những cảnh báo rủi ro gia tăng khi tín dụng tăng nhanh hơn huy động vốn. Đến ngày 30/9, tín dụng tăng 16,7% so với cùng kỳ, đưa tổng dư nợ toàn nền kinh tế lên 20,75 triệu tỷ đồng.
Bà Hà cho biết, so với cuối năm 2025, tín dụng tăng 10,9%, cao hơn mức tăng huy động vốn 9,8%, gây sức ép lên tỷ lệ dư nợ cho vay trên vốn huy động (LDR) và thúc đẩy cuộc đua lãi suất huy động giữa các ngân hàng.
Dư nợ tín dụng bất động sản đạt khoảng 5,2 triệu tỷ đồng, chiếm 25,5% tổng dư nợ toàn hệ thống, với tỷ lệ nợ xấu 2,34%. Đến cuối quý III/2026, thị trường ghi nhận 51.950 sản phẩm tồn kho tại 27/34 địa phương. Số giao dịch bất động sản thành công trong quý III đạt 92.004, giảm 8% so với quý II.
Áp lực trả nợ cũng là vấn đề đáng lưu ý. Giá trị trái phiếu doanh nghiệp còn đáo hạn trong năm 2026 là 75.288 tỷ đồng, trong đó nhóm bất động sản chiếm 53,3%, với lãi suất phát hành bình quân 11,3%/năm. Cùng lúc, dư nợ cho vay ký quỹ (margin) chứng khoán ở mức khoảng 435 nghìn tỷ đồng, trong bối cảnh VN-Index giảm 5,3% từ đầu năm.
Đánh giá chu kỳ kinh tế, TS. Nguyễn Thị Ngọc Hà nhận định Việt Nam đang tăng trưởng vượt công suất tiềm năng khoảng 2 điểm phần trăm. Trong khi tăng trưởng tiềm năng được ước tính ở mức 6,5-7%, tăng trưởng GDP chín tháng tăng 9,01% và riêng quý III tăng trưởng GDP đạt 9,95%.
Theo bà Hà, sử dụng công cụ tiền tệ để thúc đẩy tăng trưởng khi nền kinh tế đã vượt tiềm năng là sự đổi trục nguy hiểm. Những dấu hiệu quá nóng thể hiện qua CPI tháng 9 tăng 5,08%, lạm phát cơ bản đạt 4,45%, nhập khẩu tăng 36,7% và tình trạng thiếu hụt vật liệu, lao động tại các công trường.
Trong khi đó, chính sách tài khóa xuất hiện nghịch lý khi ngân sách Nhà nước thặng dư 313,6 nghìn tỷ đồng trong chín tháng. Thu ngân sách đạt 86,5% dự toán, nhưng chi mới đạt 59,3%; phát hành trái phiếu chính phủ cũng chỉ đạt khoảng một nửa kế hoạch.
Theo phân tích của TS. Nguyễn Thị Ngọc Hà, lượng tiền tồn quỹ ngân sách gia tăng đã vô tình rút thanh khoản khỏi hệ thống, đúng thời điểm các ngân hàng thương mại chịu áp lực nguồn vốn. Điều này tạo ra mâu thuẫn giữa yêu cầu kỷ luật tài khóa và nhu cầu vốn của khu vực tư nhân.