


Doanh nghiệp nhỏ và vừa (SME) chiếm tỷ trọng lớn trong cộng đồng doanh nghiệp Việt Nam, nhưng vẫn gặp nhiều khó khăn khi tiếp cận vốn ngân hàng. Phần lớn doanh nghiệp có quy mô vốn nhỏ, thiếu tài sản bảo đảm, năng lực quản trị tài chính và mức độ minh bạch thông tin còn hạn chế. Vì vậy, không ít doanh nghiệp dù có phương án kinh doanh khả thi vẫn khó đáp ứng điều kiện vay vốn.
Nhằm tháo gỡ điểm nghẽn này, Chủ tịch Quốc hội Trần Thanh Mẫn cho rằng cần chuyển từ cho vay dựa trên tài sản thế chấp sang cho vay dựa trên dòng tiền, dữ liệu giao dịch, hợp đồng đầu ra và vị trí trong chuỗi cung ứng. Ngân hàng Nhà nước cũng chỉ đạo giảm lãi suất cho vay đối với cả dư nợ hiện hữu và khoản vay mới, đồng thời rà soát, tháo gỡ các vướng mắc pháp lý để khơi thông dòng vốn.
Tuy nhiên, việc mở rộng quy mô các gói tín dụng và mặt bằng lãi suất thấp chưa đồng nghĩa doanh nghiệp có thể dễ dàng tiếp cận vốn. Bài toán đặt ra là làm thế nào để ngân hàng đánh giá đúng khả năng trả nợ của doanh nghiệp, mở rộng cho vay không cần tài sản thế chấp mà vẫn kiểm soát được rủi ro.
Để làm rõ vấn đề này, chúng tôi đã có cuộc trao đổi với PGS.TS Phùng Thế Đông về những nguyên nhân khiến SME khó tiếp cận vốn và các giải pháp khơi thông dòng tín dụng cho khu vực doanh nghiệp này.
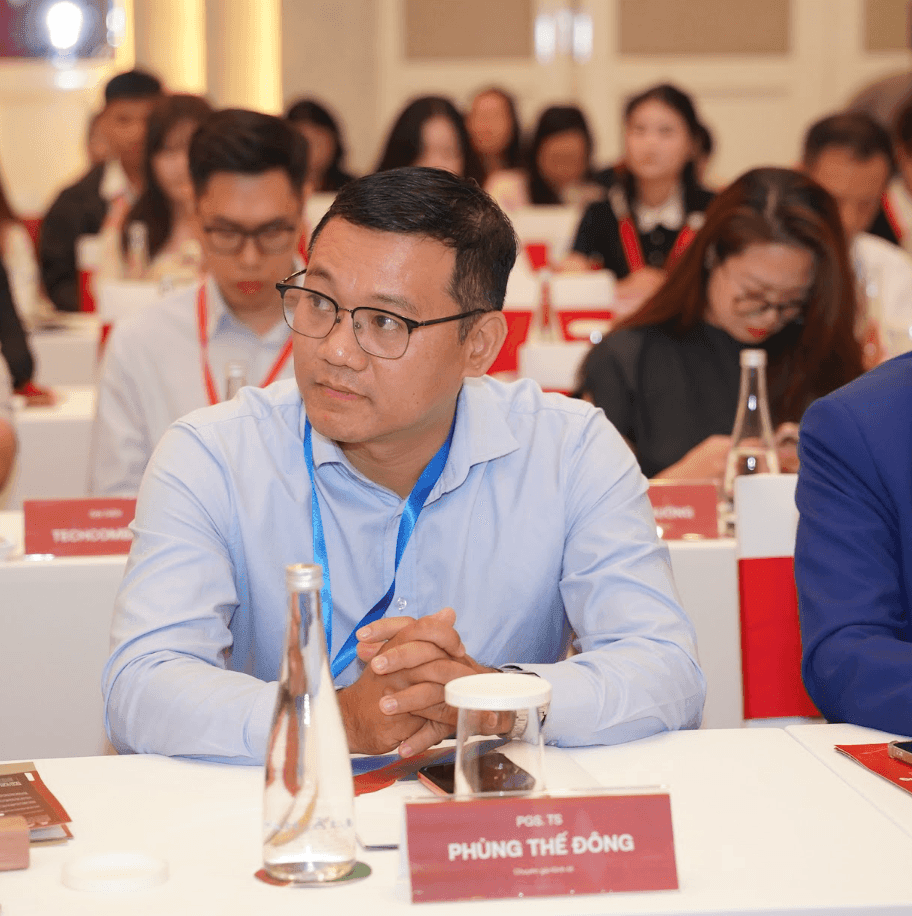 PGS. TS. Phùng Tiến Đông
Theo ông, đâu là những nguyên nhân cốt lõi khiến doanh nghiệp nhỏ và vừa (SME) vẫn khó tiếp cận vốn ngân hàng?
Theo tôi, khó khăn nằm ở cả khả năng đáp ứng điều kiện vay của doanh nghiệp và cách ngân hàng đánh giá rủi ro. Dư nợ đối với doanh nghiệp nhỏ và vừa đạt trên 4,1 triệu tỷ đồng, tăng khoảng 12,4% so với cuối năm 2025, cao hơn mức tăng tín dụng chung 10,24% tại ngày 28/8/2026 (NHNN, 18/9/2026). Như vậy, tín dụng vẫn mở rộng, nhưng điều đó không có nghĩa mọi doanh nghiệp có nhu cầu đều tiếp cận được vốn. Có ba nguyên nhân chính: (i) doanh nghiệp thiếu tài sản bảo đảm; (ii) báo cáo tài chính và dòng tiền chưa đủ minh bạch; (iii) năng lực quản trị, vốn tự có và chất lượng phương án kinh doanh còn hạn chế. Trong khi đó, ngân hàng khó kiểm chứng thông tin nên thường dựa nhiều vào tài sản thế chấp. Chi phí thẩm định một khoản vay nhỏ cũng tương đối cao. Vì vậy, muốn tháo gỡ phải đồng thời nâng khả năng chứng minh năng lực trả nợ của doanh nghiệp và cải tiến phương thức thẩm định của ngân hàng.
Chủ tịch Quốc hội mới đây yêu cầu mở lối vay vốn cho doanh nghiệp không có tài sản thế chấp. Theo ông, ngân hàng cần thay đổi phương thức thẩm định như thế nào để SME có phương án kinh doanh khả thi nhưng thiếu tài sản vẫn vay được vốn?
Ngân hàng cần lấy khả năng tạo tiền và trả nợ làm trọng tâm thẩm định. Cụ thể là cần chuyển mạnh sang đánh giá dòng tiền, dữ liệu giao dịch, hợp đồng, đầu ra và vị trí của doanh nghiệp trong chuỗi cung ứng. Thay đổi này nhằm phù hợp với đặc điểm của doanh nghiệp nhỏ và vừa, nghĩa là ngân hàng cần xác minh đơn hàng, chất lượng bên mua, lịch sử thanh toán và dòng tiền qua tài khoản; từ đó xác định hạn mức, thời hạn vay và lịch trả nợ phù hợp với chu kỳ kinh doanh. Với khách hàng mới, có thể cấp hạn mức ban đầu vừa phải, giải ngân theo tiến độ và điều chỉnh khi có thêm dữ liệu thực tế.
Tài sản bảo đảm vẫn có giá trị hỗ trợ thu hồi nợ, nhưng không nên trở thành điều kiện quyết định duy nhất khi doanh nghiệp chứng minh được nguồn trả nợ đáng tin cậy.
Khi chuyển từ cho vay dựa trên tài sản thế chấp sang đánh giá khả năng trả nợ của doanh nghiệp, ngân hàng cần dựa vào những tiêu chí nào để quyết định cấp tín dụng và kiểm soát rủi ro?
Tôi cho rằng cần tập trung vào năm nhóm tiêu chí: dòng tiền có đủ trả gốc và lãi; độ chắc chắn của đơn hàng và khả năng thanh toán của khách hàng; vốn tự có và tổng nghĩa vụ nợ; lịch sử tín dụng, tính minh bạch và năng lực quản trị; khả năng chịu đựng khi thị trường biến động.
Điểm quan trọng là phải phân biệt lợi nhuận kế toán với tiền thực thu.
Doanh nghiệp có lãi vẫn có thể thiếu tiền trả nợ nếu hàng tồn kho tăng hoặc khách hàng chậm thanh toán. Ngân hàng cần đối chiếu báo cáo tài chính với hóa đơn, giao dịch tài khoản và công nợ thực tế.
PGS.TS Phùng Thế Đông
Việc thẩm định cũng phải có kịch bản bất lợi. Chẳng hạn, ngân hàng có thể kiểm tra doanh nghiệp còn trả được nợ hay không khi doanh thu giảm hoặc thời gian thu tiền kéo dài; mức giả định phải phù hợp từng ngành. Sau giải ngân, cần giám sát dòng tiền và công nợ để phát hiện sớm rủi ro, thay vì chỉ kiểm tra tại thời điểm cho vay.
Theo ông, cần ưu tiên tháo gỡ vướng mắc pháp lý và thủ tục nào để rút ngắn thời gian xét duyệt hồ sơ cho vay mà vẫn bảo đảm an toàn cho ngân hàng?
Ưu tiên thứ nhất là cơ chế khai thác và chia sẻ dữ liệu có căn cứ pháp lý, bảo đảm bảo mật giữa ngân hàng với hệ thống thuế, hóa đơn điện tử, đăng ký doanh nghiệp và thông tin tín dụng; tiếp đến là ngân hàng cần chuẩn hóa hồ sơ theo quy mô và mức độ rủi ro khoản vay, công bố thời hạn xử lý, thông báo đầy đủ yêu cầu bổ sung ngay từ đầu. Phải phân biệt giấy tờ pháp luật bắt buộc với yêu cầu do quy trình nội bộ đặt ra để chủ động cắt giảm phần trùng lặp. Đồng thời, cần hoàn thiện việc xác lập, đăng ký và xử lý quyền đối với khoản phải thu, hàng tồn kho, tài sản hình thành trong tương lai. Khi dữ liệu được xác thực và quyền thu hồi nợ rõ ràng, ngân hàng có cơ sở rút ngắn xét duyệt mà vẫn kiểm soát được rủi ro.
Vì sao các quỹ bảo lãnh tín dụng chưa phát huy hiệu quả như kỳ vọng? Cần thay đổi cơ chế chia sẻ rủi ro giữa quỹ bảo lãnh và ngân hàng như thế nào để SME dễ vay vốn hơn?
Theo tôi, điểm nghẽn là cơ chế bảo lãnh chưa tạo được sự yên tâm đủ lớn cho ngân hàng, trong khi quỹ chịu áp lực bảo toàn vốn nên dễ thận trọng quá mức. Nếu doanh nghiệp phải đáp ứng gần như đầy đủ điều kiện vay thông thường mới được bảo lãnh, công cụ này sẽ khó hỗ trợ đúng nhóm thiếu tài sản bảo đảm.
Hướng sửa đổi đã được Bộ Tài chính đề xuất trong dự thảo công bố tháng 5/2026, gồm quản lý rủi ro theo danh mục và cơ chế tái bảo lãnh tối đa 70% phần nghĩa vụ bảo lãnh của quỹ địa phương. Đây là mức đề xuất trong dự thảo, không phải tỷ lệ mặc nhiên áp dụng cho mọi khoản vay.
Cần quy định rõ tỷ lệ tổn thất mỗi bên gánh chịu, điều kiện và thời hạn quỹ thanh toán bảo lãnh, cách phối hợp thu hồi nợ. Ngân hàng phải giữ một phần rủi ro đủ lớn để có trách nhiệm thẩm định; quỹ cần có dự phòng và mức chấp nhận tổn thất phù hợp. Hiệu quả quỹ phải được đánh giá cả bằng số doanh nghiệp vay được vốn thêm nhờ bảo lãnh.
NHNN yêu cầu giảm lãi suất cho vay đối với cả dư nợ hiện hữu và khoản vay mới. Theo ông, chính sách này sẽ hỗ trợ SME ra sao? Với doanh nghiệp khó khăn, giảm lãi suất hay cải thiện điều kiện tiếp cận vốn quan trọng hơn?
Giảm lãi suất dư nợ hiện hữu giúp doanh nghiệp giảm ngay chi phí tài chính; giảm lãi suất khoản vay mới giúp hạ chi phí thực hiện đơn hàng và đầu tư. Hệ thống ngân hàng đang mở rộng các chương trình tín dụng ưu đãi dành cho doanh nghiệp nhỏ và vừa, với 19 ngân hàng công bố chương trình quy mô trên 407.000 tỷ đồng, một số chương trình có lãi suất thấp hơn 1-2%/năm (NHNN, 18/9/2026). Đây là quy mô chương trình công bố, chưa phải số tiền đã giải ngân và lưu ý rằng, minh bạch tài chính, dòng tiền và phương án kinh doanh vẫn là điểm nghẽn.
Về ưu tiên, doanh nghiệp có đơn hàng nhưng chưa vay được cần được tháo gỡ điều kiện tiếp cận vốn trước. Doanh nghiệp đã vay, đang chịu chi phí tài chính cao cần giảm lãi suất và lịch trả nợ phù hợp. Hai biện pháp phải hướng đúng từng nhóm doanh nghiệp thì mới phát huy hiệu quả.
SME hiện vẫn phụ thuộc lớn vào tín dụng ngân hàng. Theo ông, cần phát triển những kênh vốn nào để đa dạng hóa nguồn vốn cho nhóm doanh nghiệp này?
Cần phát triển nguồn vốn theo mục đích sử dụng. Với vốn lưu động, nên mở rộng bao thanh toán, tài trợ khoản phải thu và tín dụng thương mại từ nhà cung cấp. Với máy móc, thiết bị, cho thuê tài chính giúp doanh nghiệp giảm áp lực bỏ vốn ban đầu. Với doanh nghiệp đổi mới sáng tạo hoặc đang mở rộng, cần tăng vốn góp từ nhà đầu tư thiên thần, quỹ đầu tư và đối tác chiến lược.
Với kênh trái phiếu và cổ phiếu sẽ phù hợp hơn với nhóm doanh nghiệp đã có quy mô và năng lực minh bạch thông tin. Mục tiêu là giúp doanh nghiệp có đủ vốn chủ sở hữu và vốn dài hạn, giảm việc dùng khoản vay ngắn hạn để tài trợ cho nhu cầu dài hạn.
Trân trọng cảm ơn ông!