


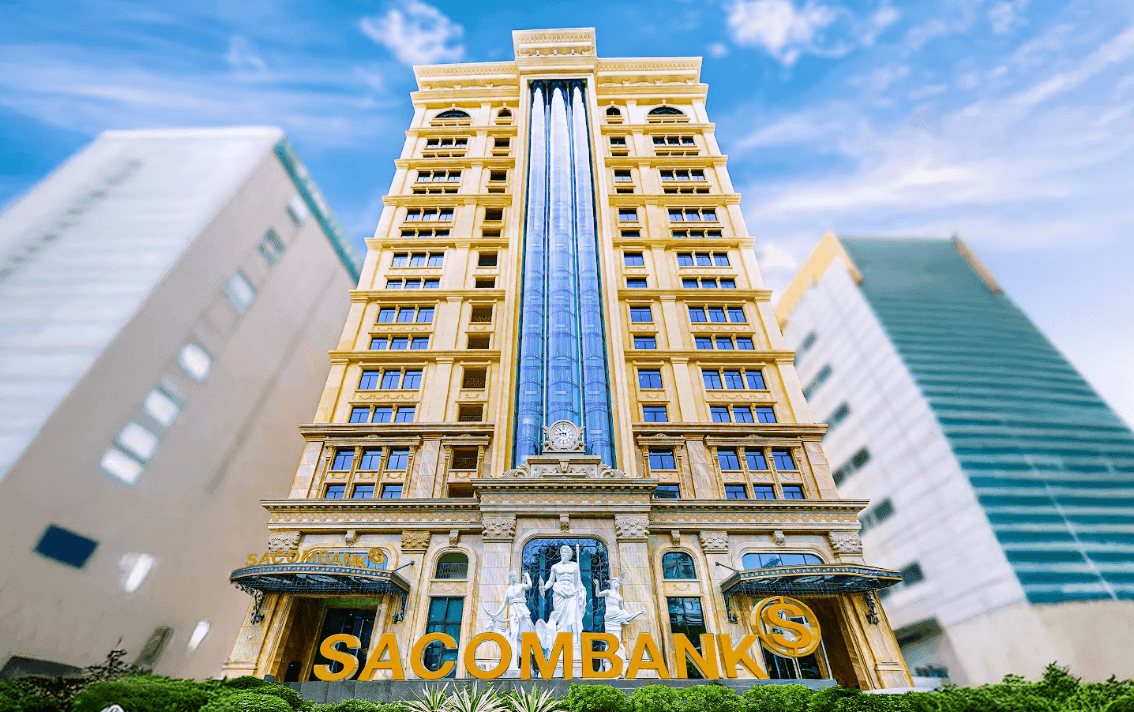
 SACOMBANK đang chịu sức ép từ các khoản trích lập dự phòng nợ xấu (Nguồn ảnh minh hoạ)
Trong báo cáo cập nhật sau buổi gặp nhà đầu tư của SACOMBANK (mã STB), Chứng khoán Vietcap cho biết quá trình xử lý lô cổ phần liên quan ông Trầm Bê đã có diễn biến mới.
Theo thông tin ban lãnh đạo SACOMBANK chia sẻ, lãnh đạo mới của Ngân hàng Nhà nước (NHNN) đã khởi động lại các cuộc trao đổi về phương án xử lý 32,5% cổ phần đang được dùng làm tài sản bảo đảm cho các khoản nợ liên quan nhóm cổ đông cũ.
Trước đó, NHNN không có phản hồi chính thức trong hơn một năm. Tuy nhiên, khoảng 2-3 tháng gần đây, cơ quan quản lý đã yêu cầu SACOMBANK bổ sung tài liệu và đang chuẩn bị xin ý kiến chỉ đạo tiếp theo từ lãnh đạo cấp cao.
Dù vậy, phương án xử lý vẫn chưa được phê duyệt. Thời điểm tổ chức đấu giá và mức giá bán chưa được xác định.
Vietcap tiếp tục xem việc xử lý lô cổ phần này là yếu tố quan trọng đối với triển vọng ngân hàng. Trong báo cáo tháng 9/2026, công ty chứng khoán giả định thương vụ diễn ra năm 2027, đồng thời duy trì giá mục tiêu STB ở mức 73.500 đồng/cp.
Kỳ vọng khoản thu hàng chục nghìn tỷ đồng
Trước đó, Chứng khoán VNDirect nhận định đấu giá lô cổ phần liên quan ông Trầm Bê là một trong những nút thắt cuối cùng của quá trình tái cơ cấu STB.
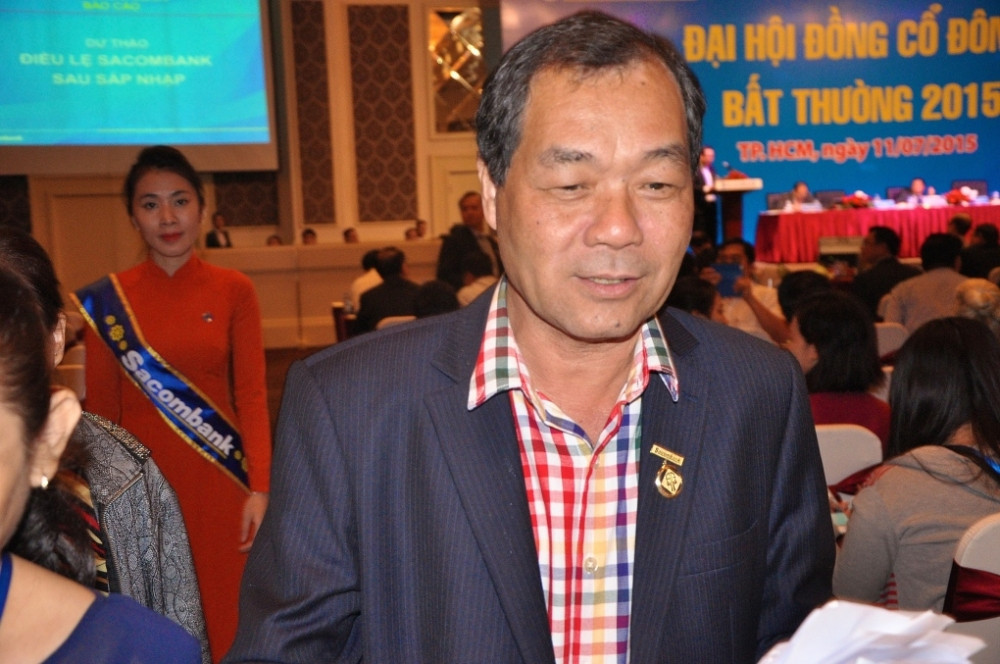 Việc đấu giá lô cổ phần liên quan ông Trầm Bê được đánh giá là nút thắt lớn nhất của quá trình tái cơ cấu tại SACOMBANK (Nguồn ảnh internet)
Trong báo cáo tháng 4/2026, VNDirect xây dựng ba kịch bản đấu giá với mức giá 41.000-53.000 đồng/cp.
Ở kịch bản cơ sở, giá bán được giả định là 48.000 đồng/cp, tương ứng tổng giá trị thu về khoảng 28.000 tỷ đồng. Con số này tương đương gần 46% tổng nghĩa vụ gốc và lãi liên quan theo ước tính của công ty chứng khoán.
Nếu đấu giá thành công, SACOMBANK có thể hoàn nhập một phần dự phòng trái phiếu VAMC và ghi nhận khoản lãi dự thu trước đây chưa được hạch toán vào thu nhập.
VNDirect ước tính thương vụ có thể giúp biên lãi ròng (NIM) cải thiện 2-3 điểm phần trăm, giá trị sổ sách tăng khoảng 10.000 đồng/cp và hệ số an toàn vốn (CAR) tăng thêm 2-3 điểm phần trăm.
Tuy nhiên, khoản thu nhập này có thể được ghi nhận một lần, khiến lợi nhuận biến động mạnh trong năm hoàn tất thương vụ.
Cùng quan điểm, SHS Research cuối tháng 10 nhấn mạnh kỳ vọng thu nhập đột biến từ đấu giá lô cổ phần là động lực quan trọng trong định giá STB. Công ty nâng giá mục tiêu cổ phiếu lên 74.900 đồng.
Lợi nhuận vẫn chịu sức ép từ nợ xấu
Trong khi chờ xử lý lô cổ phần, hoạt động kinh doanh SACOMBANK tiếp tục đối mặt áp lực dự phòng.
Lũy kế 9 tháng năm 2026, ngân hàng ghi nhận lợi nhuận trước thuế 5.893 tỷ đồng, giảm 46,4% so với cùng kỳ. Lợi nhuận sau thuế giảm 50,8%, còn 4.278 tỷ đồng.
Riêng quý III, lợi nhuận trước thuế đạt 1.757 tỷ đồng, giảm 52%, khi chi phí dự phòng rủi ro tín dụng tăng gấp 5,5 lần, lên 5.729 tỷ đồng.
Tỷ lệ nợ xấu hợp nhất tăng lên 7,33%, tương ứng hơn 51.000 tỷ đồng. SACOMBANK kỳ vọng nợ xấu mới phát sinh đã đạt đỉnh trong quý III và đặt mục tiêu đưa tỷ lệ này về không quá 5% cuối năm.
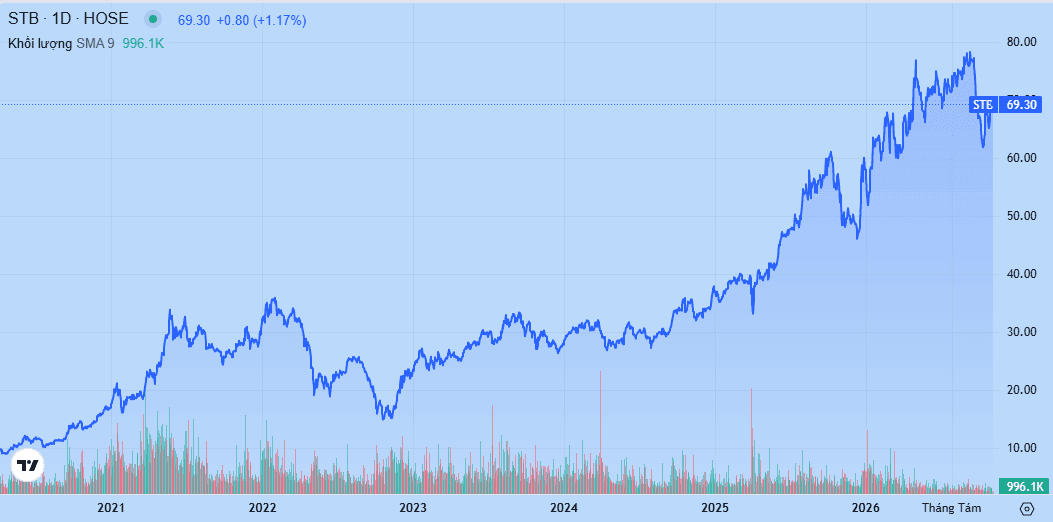 Diễn biến giá cổ phiếu STB 6 năm trở lại đây
Vietcap đánh giá tích cực định hướng chuyển sang phục vụ doanh nghiệp lớn và hệ sinh thái khách hàng, qua đó hỗ trợ tăng trưởng tín dụng, tiền gửi không kỳ hạn và thu nhập phí.
Tuy nhiên, công ty chứng khoán cho rằng triển vọng phục hồi lợi nhuận vẫn phụ thuộc vào tốc độ xử lý nợ xấu, diễn biến NIM và tiến độ đấu giá lô cổ phần 32,5% vốn. Đây cũng là những yếu tố chưa thể xác định chắc chắn về thời điểm và mức độ tác động.