


Sau 20 phiên bán ròng liên tiếp, khối ngoại vừa bất ngờ mua ròng 190 tỷ đồng trên HoSE ngày 21/10. Đây là phiên mua ròng thứ 2 của khối ngoại kể từ khi chứng khoán Việt Nam chính thức được nâng hạng lên thị trường mới nổi thứ cấp của FTSE Russell từ ngày 21/9.
Mặc dù giá trị mua ròng của khối ngoại trong phiên 21/10 đáng kể hơn so với phiên mua ròng trước đó nhưng “không thấm vào đâu” so với áp lực bán ròng thời gian qua. Chưa thể xác nhận dòng vốn ngoại đã đảo chiều sau một phiên nhưng đây vẫn là một tín hiệu tích cực đối với thị trường.
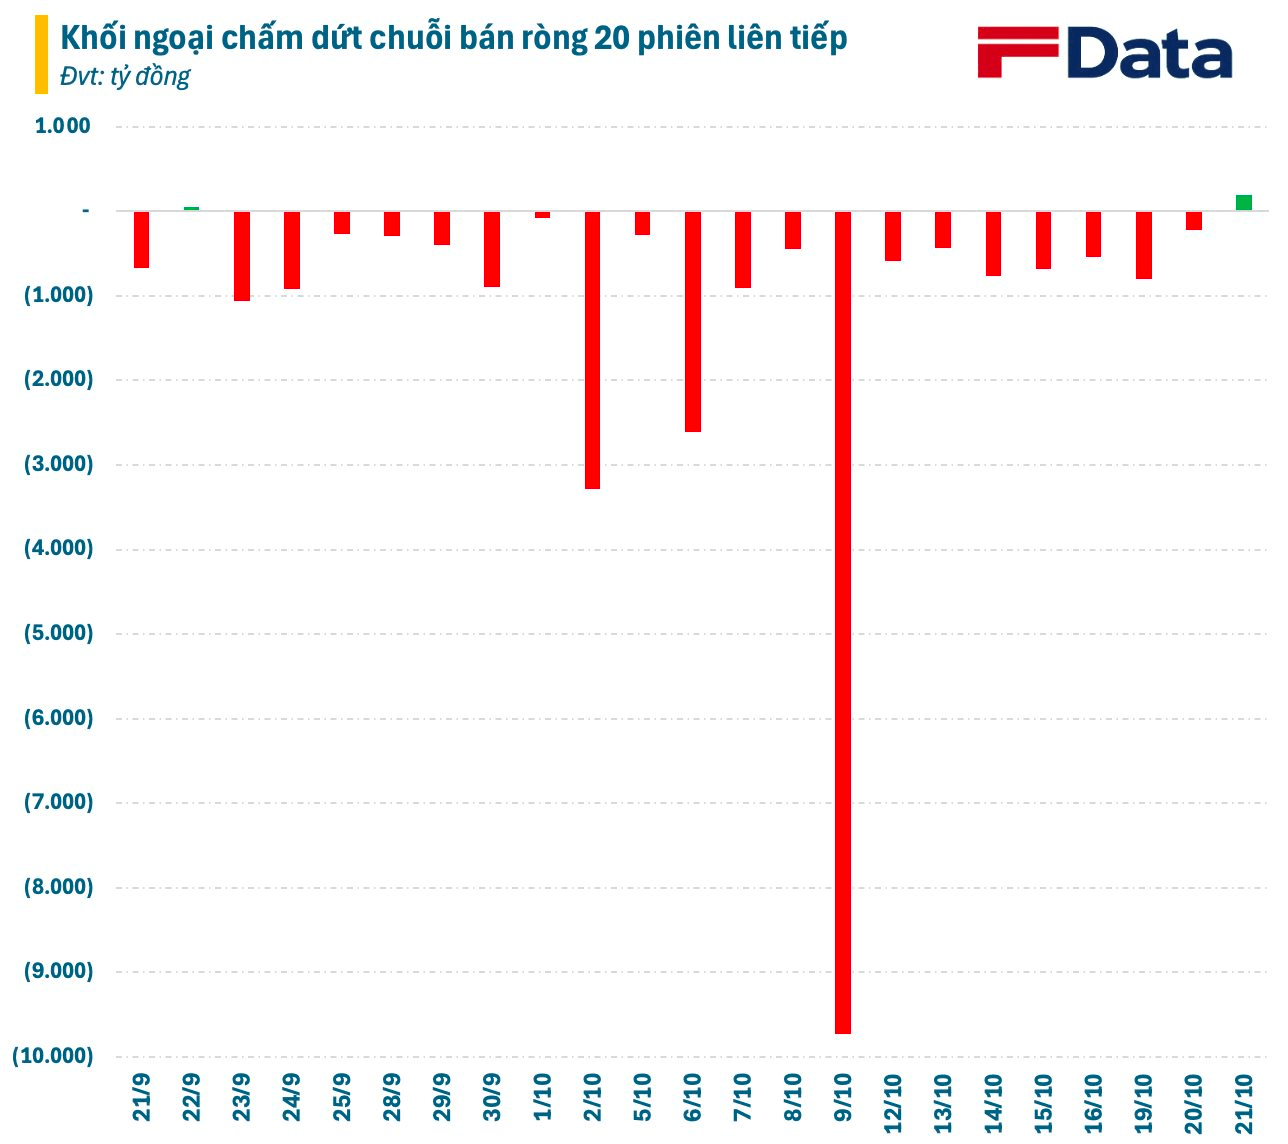
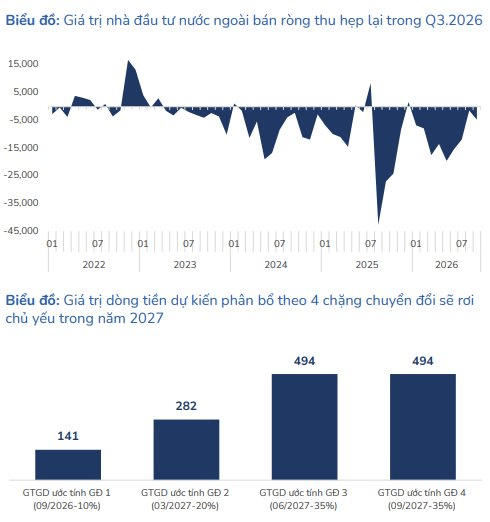
Có thể thấy, sau đợt giải ngân đầu tiên kết thúc ngày 18/9 của nhóm ETF theo dõi các thị trường mới nổi, chưa có dấu hiệu xuất hiện thêm dòng tiền ngoại đủ lớn.
Tuy nhiên, xu hướng được kỳ vọng sẽ thay đổi trong năm 2027 khi dòng tiền liên quan đến nâng hạng bắt đầu giải ngân mạnh hơn. Theo ước tính của BSC, thị trường chứng khoán Việt Nam có thể đón nhận khoảng 33.000 tỷ đồng, tương đương 1,27 tỷ USD, dòng vốn từ nâng hạng trong năm tới.
Theo lộ trình chuyển đổi bốn giai đoạn, dòng vốn dự kiến phân bổ 141 triệu USD trong tháng 9/2026, tiếp đến là 282 triệu USD vào tháng 3/2027 và khoảng 494 triệu USD trong mỗi đợt tháng 6 và tháng 9/2027. Như vậy, phần lớn dòng vốn theo lộ trình nâng hạng được kỳ vọng sẽ đổ vào thị trường trong năm 2027.
Bên cạnh nguồn vốn mới, BSC dự báo áp lực bán từ các quỹ đầu tư chủ động cũng sẽ dần thu hẹp sau bốn năm liên tiếp bán ròng. Hai yếu tố này được kỳ vọng giúp dòng vốn ngoại bớt tiêu cực đáng kể so với năm 2026.
Về dòng tiền nội, BSC cho rằng áp lực thanh khoản của hệ thống ngân hàng đã bắt đầu xuất hiện những tín hiệu cải thiện. Trong quý 3/2026, dù lãi suất liên ngân hàng vẫn duy trì ở mức cao, đà tăng đã chững lại so với nửa đầu năm. Đáng chú ý, tháng 8 ghi nhận lần đầu tiên sau 11 quý, mức chênh lệch giữa huy động và tín dụng thu hẹp từ 2,8 triệu tỷ đồng xuống 2,7 triệu tỷ đồng.
Bước sang năm 2027, BSC kỳ vọng nguồn cung tín dụng sẽ dần cải thiện khi mặt bằng lãi suất tiền gửi tiết kiệm quanh mức 8-10% tiếp tục thu hút dòng tiền từ người dân, trong khi lãi suất liên ngân hàng hạ nhiệt giúp giảm áp lực huy động vốn ngắn hạn. Đặc biệt, BSC đánh giá xác suất lãi suất giảm trong năm 2027 đã tăng lên so với báo cáo trước.
Dù vậy, nhu cầu tín dụng được dự báo vẫn ở mức cao do nhu cầu vốn lớn của các tập đoàn tư nhân. Với những ngành có đặc thù sử dụng nhiều vốn, lãi suất có thể tiếp tục neo cao hơn mặt bằng chung.
Nhìn tổng thể, BSC cho rằng tình trạng khan hiếm dòng tiền có thể giảm bớt trong năm 2027 nhờ thanh khoản hệ thống ngân hàng cải thiện và áp lực bán ròng trên thị trường chứng khoán hạ nhiệt. Cùng với triển vọng tăng trưởng lợi nhuận khả quan và mặt bằng định giá thấp, những thay đổi về lãi suất và dòng vốn được kỳ vọng sẽ tạo điều kiện thuận lợi hơn cho thị trường.