


Những yếu tố có thể giúp bình ổn lãi suất
Báo cáo Triển vọng kinh tế Việt Nam quý IV/2026 của Trung tâm Phân tích Chứng khoán KB Việt Nam (KBSV Research) dự báo mặt bằng lãi suất trong những tháng cuối năm sẽ đi ngang quanh vùng hiện tại. Chính phủ và Ngân hàng Nhà nước (NHNN) có thể triển khai thêm các biện pháp hỗ trợ thanh khoản trung và dài hạn, giúp bình ổn hoặc hạ nhiệt nhẹ lãi suất.
Dù vậy, khả năng giảm lãi suất huy động và cho vay, nhất là ở các kỳ hạn dài, vẫn phụ thuộc đáng kể vào diễn biến giá năng lượng. Giá dầu cần giảm về vùng 80 USD/thùng hoặc thấp hơn để hạ áp lực lạm phát, tạo thêm dư địa cho NHNN điều tiết thanh khoản và hỗ trợ mặt bằng lãi suất giảm bền vững.
Trong kịch bản cơ sở, giá dầu bình quân quý IV/2026 được dự báo ở mức 90-95 USD/thùng. Mức giá này vẫn cao hơn ngưỡng được xem là điều kiện thuận lợi để giảm lãi suất, do đó dư địa hạ lãi suất trong ngắn hạn còn hạn chế.
Một trong những giải pháp được đề cập là tái cấp vốn chỉ định cho các định chế tài chính để cung ứng vốn vào lĩnh vực ưu tiên. Cùng với đó, cơ chế huy động vốn quốc tế của các ngân hàng thương mại có thể được nới lỏng, tạo điều kiện phát hành trái phiếu trên thị trường nước ngoài.
Tiến độ giải ngân đầu tư công cũng được kỳ vọng tiếp tục tăng tốc trong những tháng cuối năm. Dòng tiền từ hoạt động này quay trở lại nền kinh tế có thể góp phần cải thiện thanh khoản hệ thống ngân hàng, qua đó giảm áp lực lên mặt bằng lãi suất.
Về dự báo cả năm, lãi suất huy động bình quân kỳ hạn 12 tháng được giữ ở mức 6-6,5%/năm, không thay đổi so với dự báo hồi tháng 7. Trong khi đó, dự báo lạm phát bình quân năm 2026 được điều chỉnh tăng từ 4,5% lên 4,7%, phản ánh những rủi ro từ xung đột địa chính trị và diễn biến giá năng lượng thế giới.
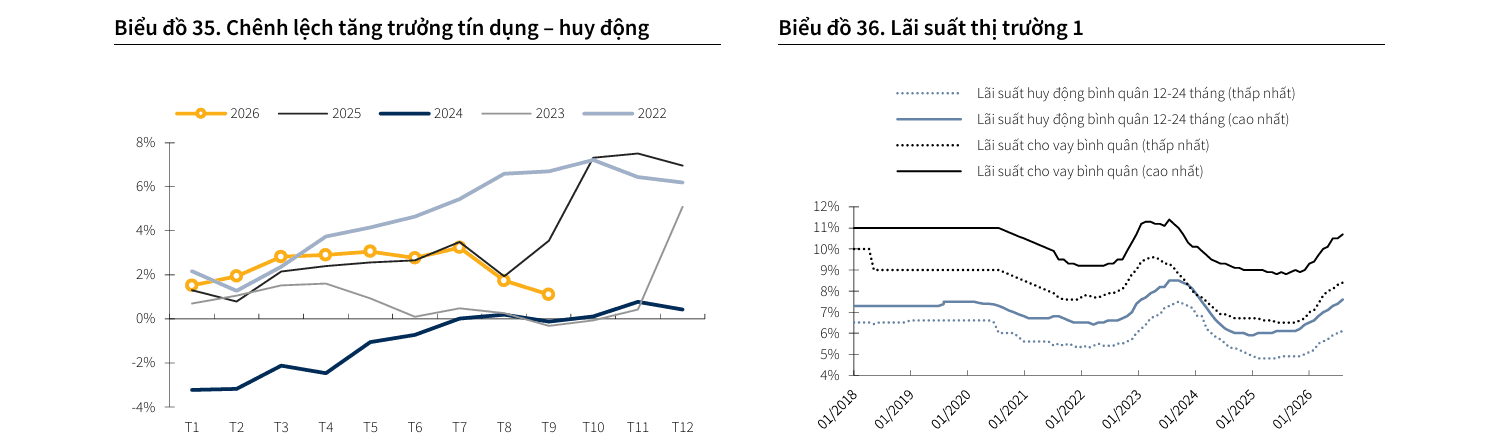 Nguồn: KBSV Research
Áp lực thanh khoản vẫn hiện hữu
Những dự báo trên được đưa ra trong bối cảnh lãi suất huy động và cho vay đã tăng đáng kể từ đầu năm, trong khi thanh khoản trung và dài hạn của hệ thống ngân hàng vẫn chịu sức ép.
Theo số liệu thống kê tháng 8 của NHNN, lãi suất tiền gửi bình quân đối với các khoản tiền gửi mới và cũ tại các ngân hàng thương mại, ở kỳ hạn từ 6 tháng trở lên, tăng 20-40 điểm cơ bản so với cuối quý II. So với cuối năm 2025, mức tăng tương ứng là 110-210 điểm cơ bản.
Lãi suất cho vay cũng đi lên trong cùng giai đoạn. Trong tháng 7 và tháng 8, lãi suất cho vay bình quân tăng thêm 20-30 điểm cơ bản so với cuối quý II, tương đương mức tăng khoảng 170 điểm cơ bản so với cuối năm 2025.
Trên thị trường liên ngân hàng, lãi suất qua đêm trong quý III/2026 bình quân dao động khoảng 3,5-5%. Có thời điểm, lãi suất tăng lên 6,5-7% do nhu cầu cân đối vốn của các ngân hàng, trước khi giảm xuống dưới 1% vào cuối tháng 9.
Ở các kỳ hạn dài hơn, lãi suất liên ngân hàng từ 1-9 tháng duy trì trong khoảng 6,5-8,5%. Dù đã hạ nhiệt so với quý đầu năm, mặt bằng này vẫn cao hơn đáng kể so với năm 2025.
Thanh khoản vốn ngắn hạn có dấu hiệu cải thiện qua hoạt động trên thị trường mở. Tính đến ngày 5/10/2026, lượng vốn OMO lưu hành còn khoảng 115.000 tỷ đồng, giảm khoảng 125.000 tỷ đồng so với cuối quý II.
Trên thị trường dân cư, tăng trưởng huy động vốn tính đến ngày 28/9/2026 đạt 9,78%, thu hẹp khoảng cách với tăng trưởng tín dụng xuống còn 1,11%, so với mức 2-3% trong quý trước. Tuy nhiên, diễn biến này chưa đủ để xóa bỏ áp lực thanh khoản trung và dài hạn của hệ thống ngân hàng.