


Tín dụng có thể tăng 17% nhờ các dự án trọng điểm
Trong báo cáo chiến lược quý IV/2026 vừa công bố, BSC Research duy trì quan điểm khả quan đối với ngành ngân hàng trong giai đoạn cuối năm 2026 và năm 2027. Đơn vị phân tích dự báo tăng trưởng tín dụng toàn hệ thống đạt khoảng 16-17% trong năm 2026 và 15-16% trong năm 2027.
Mức dự báo cho năm 2026 cao hơn định hướng tăng trưởng tín dụng khoảng 15% của Ngân hàng Nhà nước (NHNN). Động lực đến từ việc mở rộng dư địa cho vay đối với một số lĩnh vực, dự án trọng điểm và các chương trình tín dụng ưu đãi.
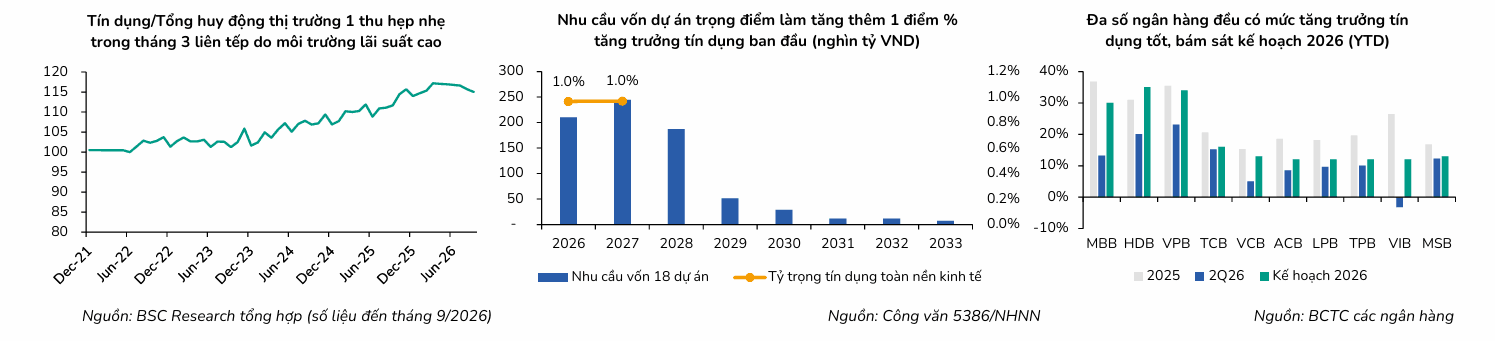
Đến ngày 30/9/2026, dư nợ tín dụng toàn hệ thống đạt khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025 và tăng 16,69% so với cùng kỳ.
Tốc độ tăng trưởng tín dụng có dấu hiệu chậm lại trong quý III/2026 do mặt bằng lãi suất cao và nhu cầu vay vốn suy yếu, đặc biệt ở nhóm khách hàng cá nhân và bán lẻ. Trong bối cảnh đó, nhu cầu vốn từ doanh nghiệp tiếp tục là động lực chính.
Một trong những yếu tố hỗ trợ tăng trưởng tín dụng là cơ chế loại trừ một số khoản vay khỏi hạn mức tăng trưởng tín dụng. Các khoản vay phục vụ nhà ở xã hội, bất động sản khu công nghiệp và một số phân khúc bất động sản du lịch, nghỉ dưỡng được loại trừ khỏi trần tăng trưởng tín dụng bất động sản năm 2026.
Đáng chú ý, Công văn 5386/NHNN-TD cũng đưa tín dụng dành cho 18 dự án hạ tầng của Sun Group, Vingroup/VinSpeed và Masterise ra khỏi hạn mức tín dụng. Tổng nhu cầu vốn của các dự án này vào khoảng 752.000 tỷ đồng trong 8 năm, trong đó khoảng 210.000 tỷ đồng dự kiến giải ngân trong năm 2026. Quy mô giải ngân tương đương khoảng 1,1% dư nợ toàn hệ thống vào cuối năm 2025.
Bên cạnh đó, chương trình tín dụng ưu đãi với quy mô khoảng 407.000 tỷ đồng, có sự tham gia của 19 ngân hàng, được kỳ vọng góp phần thúc đẩy giải ngân trong quý IV/2026 và năm 2027.
 Nguồn: BSC Research
Những ngân hàng nào có lợi thế tăng trưởng?
BSC đánh giá một số ngân hàng có lợi thế tăng trưởng tín dụng trong giai đoạn cuối năm 2026 và năm 2027 nhờ các cơ chế mở rộng dư địa cho vay.
Trong đó, Techcombank (TCB), MB (MBB) và nhóm ngân hàng quốc doanh được hưởng lợi từ việc tài trợ các dự án hạ tầng được loại trừ khỏi hạn mức tín dụng. HDBank (HDB), MB và VPBank (VPB) có thêm dư địa tăng trưởng nhờ cơ chế ưu đãi dành cho các ngân hàng nhận chuyển giao bắt buộc.
MB là ngân hàng có lợi thế từ cả hai cơ chế trên. Trong khi đó, Techcombank và nhóm ngân hàng quốc doanh hưởng lợi từ hoạt động tài trợ dự án, còn HDBank và VPBank có thêm dư địa cho vay nhờ chương trình chuyển giao bắt buộc.
Về triển vọng kinh doanh, BSC dự báo lợi nhuận sau thuế thuộc về cổ đông công ty mẹ của HDBank đạt 21.619 tỷ đồng trong năm 2026, tăng 31% so với năm trước. Sang năm 2027, chỉ tiêu này dự kiến tăng 24%, lên 26.746 tỷ đồng.
VPBank được dự báo đạt 30.931 tỷ đồng trong năm 2026, tăng 29%, và 38.245 tỷ đồng trong năm 2027, tăng 24%. Với MB, lợi nhuận sau thuế thuộc về cổ đông công ty mẹ dự kiến đạt 32.953 tỷ đồng năm 2026, tăng 23%, và 39.367 tỷ đồng năm 2027, tăng 19%. Techcombank được dự báo đạt lần lượt 28.759 tỷ đồng và 34.014 tỷ đồng trong hai năm, tương ứng tăng 14% và 18%.
Trên cơ sở dư địa tín dụng và triển vọng kinh doanh, BSC lựa chọn MBB, TCB và VPB là các cổ phiếu ngân hàng ưu tiên. Với chiến lược phòng thủ, Vietcombank (VCB) và ACB được đánh giá tích cực nhờ bộ đệm dự phòng dày và chất lượng tài sản tốt.
Huy động vốn vẫn là điểm nghẽn của ngành ngân hàng
Dù triển vọng tín dụng tích cực, khả năng huy động vốn vẫn là thách thức đối với hệ thống ngân hàng. Đến cuối tháng 9/2026, huy động toàn hệ thống tăng 10,6% so với đầu năm, thấp hơn tốc độ tăng trưởng tín dụng 11,59%.
Tỷ lệ cho vay trên tiền gửi (LDR) đã giảm từ mức đỉnh 117% xuống khoảng 115%, nhưng chênh lệch giữa tăng trưởng tín dụng và huy động vốn vẫn chưa được giải quyết. Điều này có thể tiếp tục tạo áp lực lên chi phí vốn và biên lãi ròng (NIM).
BSC dự báo NIM bình quân của nhóm 12 ngân hàng theo dõi duy trì quanh mức 3,3-3,4% trong giai đoạn 2026-2027, với sự phân hóa giữa các ngân hàng có tỷ lệ tiền gửi không kỳ hạn (CASA) cao và nhóm phụ thuộc nhiều vào nguồn vốn huy động giá cao.
Chất lượng tài sản cũng là yếu tố cần theo dõi. Tỷ lệ nợ xấu nội bảng của nhóm ngân hàng trong danh sách theo dõi tăng lên 1,94%, nợ nhóm 2 đạt 1,44%, trong khi tỷ lệ bao phủ nợ xấu (LLCR) giảm còn 84%, mức thấp nhất trong 6 năm.
Trong bối cảnh đó, chi phí tín dụng sẽ là biến số quan trọng quyết định mức độ phân hóa lợi nhuận giữa các ngân hàng trong năm 2027.