


Sáng 30/9 tại TP. HCM, Diễn đàn Ngân hàng Bán lẻ Việt Nam 2026 với chủ đề "Ngân hàng tương lai cùng AI: Tái định hình dịch vụ và hệ sinh thái tài chính" đã diễn ra.
Phát biểu tại diễn đàn, TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký VNBA, cho biết ngành ngân hàng đang chuyển dịch từ số hóa thuần túy sang xây dựng nền tảng dựa trên dữ liệu và trí tuệ nhân tạo (AI).
Trong 8 tháng đầu năm 2026, hoạt động thanh toán không dùng tiền mặt (TTKDTM) đạt hơn 21 tỷ giao dịch, giá trị vượt 260,6 triệu tỷ đồng, tăng 34,56% về số lượng và 13,26% về giá trị so với cùng kỳ năm 2025.
Trong đó, kênh internet đạt hơn 4,4 tỷ giao dịch (giá trị 81,1 triệu tỷ đồng); kênh điện thoại di động đạt 14 tỷ giao dịch (giá trị 58,4 triệu tỷ đồng); riêng phương thức QR code đạt 311 triệu giao dịch (giá trị 274,2 nghìn tỷ đồng). Nhiều ngân hàng hiện có tới 95% giao dịch được thực hiện trên kênh số.
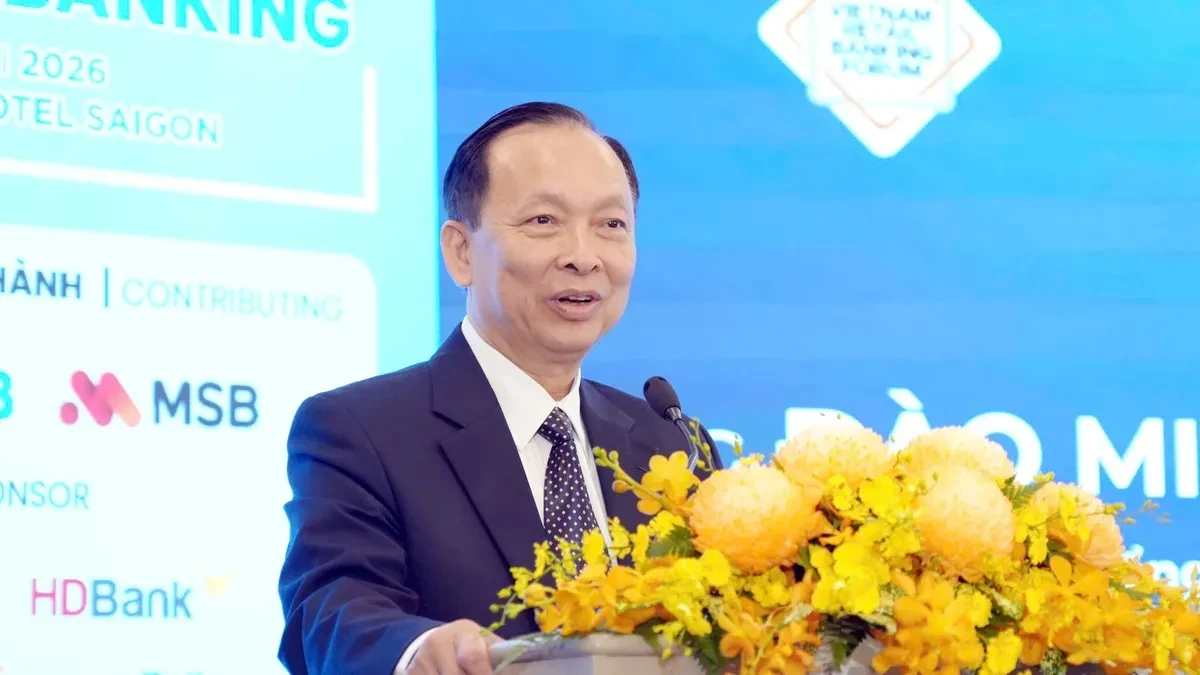 TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam phát biểu khai mạc diễn đàn (Ảnh: Ngô Hải)
Theo TS. Đào Minh Tú, dữ liệu từ quy mô giao dịch số đang trở thành nguồn lực quan trọng, còn AI là công cụ mới để khai thác nguồn lực đó, hỗ trợ chấm điểm tín dụng, thẩm định khoản vay, phát hiện gian lận và chăm sóc khách hàng.
Từ góc độ cơ quan quản lý, ông Nguyễn Đức Lệnh, Phó Giám đốc Ngân hàng Nhà nước (NHNN) Chi nhánh Khu vực 2, cho biết theo tinh thần Nghị quyết 57-NQ/TW, Nghị quyết 68-NQ/TW và Đề án chuyển đổi số ngành Ngân hàng, việc kết nối, chia sẻ dữ liệu giữa các cơ quan (thuế, hải quan, chứng từ điện tử, báo cáo tài chính...) sẽ giúp ngân hàng có nguồn dữ liệu đầu vào đầy đủ, chính xác hơn để thẩm định, chọn lọc khách hàng, qua đó đẩy mạnh cho vay tín chấp, cho vay điện tử và cho vay theo dòng tiền.
Chia sẻ về tài chính toàn diện, ông Chu Khánh Lân, Phó Vụ trưởng Vụ Dự báo, thống kê (NHNN), cho biết mục tiêu chiến lược đến năm 2030 là 95% dân số từ 15 tuổi trở lên có tài khoản giao dịch và giá trị TTKDTM đạt gấp 30 lần GDP.
Theo ông Lân, hiện khoảng 89% người từ 15 tuổi trở lên đã có tài khoản; chuyển đổi số và AI có thể giúp thu hẹp khoảng cách địa lý, giảm chi phí phục vụ và hỗ trợ đánh giá nhóm khách hàng chưa có đầy đủ lịch sử tín dụng như người dân vùng sâu vùng xa, hộ kinh doanh nhỏ lẻ, nông dân.
Ông Lân cũng lưu ý cần kiểm soát các rủi ro mới như nguy cơ "loại trừ số", rủi ro bảo mật dữ liệu cá nhân và thiên lệch thuật toán để tài chính toàn diện phát triển thực chất, bền vững.