


Trong quý III/2026, Ngân hàng TMCP Sài Gòn Công Thương (Saigonbank - Mã: SGB) ghi nhận lợi nhuận trước thuế giảm mạnh so với cùng kỳ năm trước. Chi phí dự phòng rủi ro tín dụng tăng gần 4 lần, trong khi thu nhập từ các hoạt động kinh doanh chính tăng trưởng chậm.
Theo báo cáo tài chính hợp nhất quý III/2026, thu nhập lãi và các khoản tương tự của Saigonbank đạt 634,1 tỷ đồng, tăng 17,8% so với cùng kỳ. Tuy nhiên, chi phí lãi tăng 27%, lên 432,4 tỷ đồng. Do đó, thu nhập lãi thuần chỉ đạt 201,7 tỷ đồng, tăng 2,1%.
Các nguồn thu ngoài lãi cũng ghi nhận diễn biến kém khả quan. Lãi thuần từ hoạt động dịch vụ giảm 4,1%, còn 8,6 tỷ đồng. Lãi thuần từ kinh doanh ngoại hối giảm 57%, xuống 2 tỷ đồng, trong khi lãi thuần từ hoạt động khác giảm 26,4%, còn 32,4 tỷ đồng.
Ở chiều chi phí, ngân hàng ghi nhận 184,3 tỷ đồng chi phí hoạt động, tăng 14,4% so với cùng kỳ. Điều này khiến lợi nhuận thuần từ hoạt động kinh doanh trước chi phí dự phòng rủi ro tín dụng giảm 35,8%, xuống 60,5 tỷ đồng.
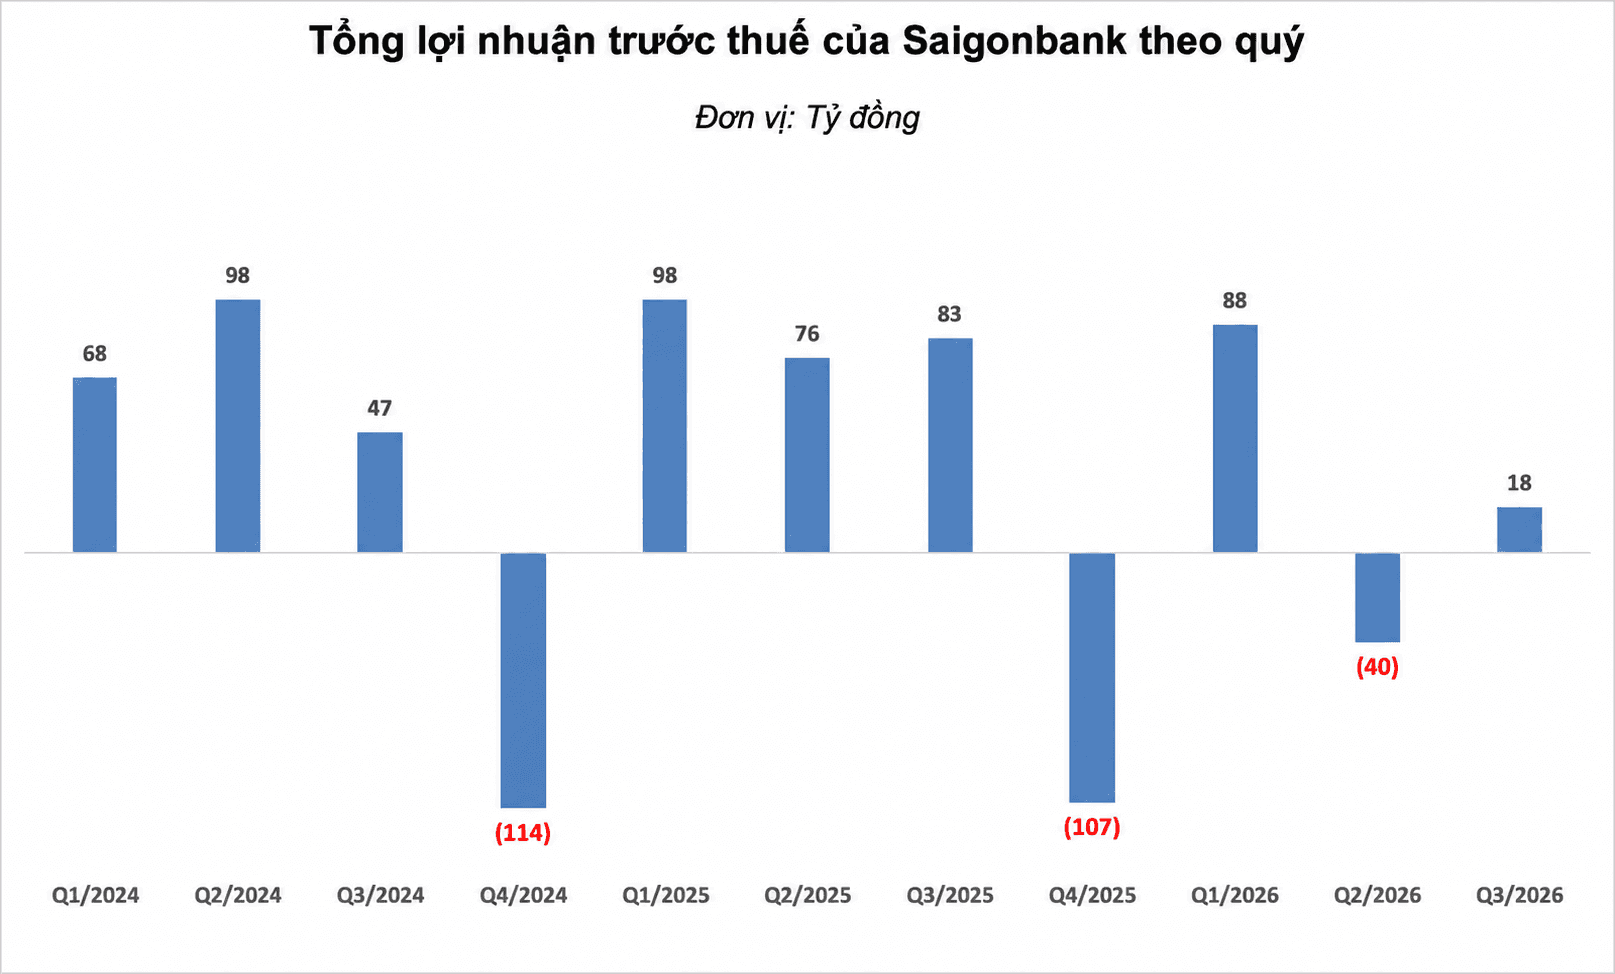
Đáng chú ý, chi phí dự phòng rủi ro tín dụng trong quý tăng mạnh từ 10,9 tỷ đồng cùng kỳ năm trước lên 42,7 tỷ đồng, tương đương gần 3,9 lần. Sau khi trích lập dự phòng, lợi nhuận trước thuế của Saigonbank trong quý III/2026 còn 17,8 tỷ đồng, giảm 78,7% so với cùng kỳ.
Diễn biến lợi nhuận của ngân hàng cũng cho thấy sự thiếu ổn định trong những quý gần đây. Saigonbank từng ghi nhận khoản lỗ trước thuế 113,6 tỷ đồng trong quý IV/2024 và 107,3 tỷ đồng trong quý IV/2025. Sang năm 2026, ngân hàng lãi 88,2 tỷ đồng trong quý I, sau đó lỗ khoảng 40 tỷ đồng ở quý II trước khi quay lại có lãi trong quý III.
Tính chung 9 tháng đầu năm 2026, lợi nhuận trước thuế của Saigonbank đạt 65,9 tỷ đồng, giảm 74,4% so với cùng kỳ. Lợi nhuận sau thuế đạt 55,4 tỷ đồng, giảm 73,5%.
Năm 2026, Saigonbank đặt mục tiêu lợi nhuận trước thuế 310 tỷ đồng, cao khoảng gấp đôi mức gần 151 tỷ đồng thực hiện trong năm 2025. Với kết quả đạt được sau 3 quý, ngân hàng mới hoàn thành khoảng 21% kế hoạch năm.
 Nguồn: Tổng hợp từ BCTC các quý của Saigonbank
Tiền gửi khách hàng giảm, nợ xấu tăng
Tại ngày 30/9/2026, tổng tài sản của Saigonbank đạt 35.373 tỷ đồng, gần như đi ngang so với đầu năm. Dư nợ cho vay khách hàng đạt 21.754,6 tỷ đồng, giảm 1%. Trong đó, dư nợ ngắn hạn giảm 4,9%, còn dư nợ dài hạn tăng 20,3%, lên 5.786,9 tỷ đồng.
Ở hoạt động huy động vốn, tiền gửi khách hàng giảm 4,4% so với đầu năm, xuống 25.171,5 tỷ đồng. Nguyên nhân chủ yếu đến từ tiền gửi của khách hàng cá nhân, giảm 7,7% còn 16.578,3 tỷ đồng. Ngược lại, tiền gửi của các tổ chức kinh tế tăng nhẹ 2,7%.
Tiền gửi không kỳ hạn cũng giảm từ 2.566 tỷ đồng đầu năm xuống 2.027,6 tỷ đồng vào cuối tháng 9. Theo đó, tỷ lệ tiền gửi không kỳ hạn (CASA) của Saigonbank giảm từ khoảng 9,7% xuống còn 8,1%.
Về nguồn vốn, vốn chủ sở hữu của ngân hàng đạt 4.247 tỷ đồng, tăng 1,3% so với đầu năm. Trong đó, vốn điều lệ tăng từ 3.388 tỷ đồng lên 3.608,2 tỷ đồng.
Đối với chất lượng tín dụng, tổng nợ xấu thuộc nhóm 3 đến nhóm 5 của Saigonbank tại ngày 30/9/2026 đạt 666,4 tỷ đồng, tăng 2,6% so với đầu năm. Tỷ lệ nợ xấu trên tổng dư nợ cho vay khách hàng theo đó tăng từ 2,96% lên 3,06%.