


Dư nợ đại dự án có thể lên 40.000-50.000 tỷ đồng
Ngày 22/9, MBS Research công bố báo cáo phân tích Ngân hàng TMCP Kỹ thương Việt Nam (Techcombank, HoSE: TCB), nhận định cho vay các đại dự án hạ tầng sẽ bổ sung động lực tăng trưởng cho ngân hàng trong 1-2 năm tới.
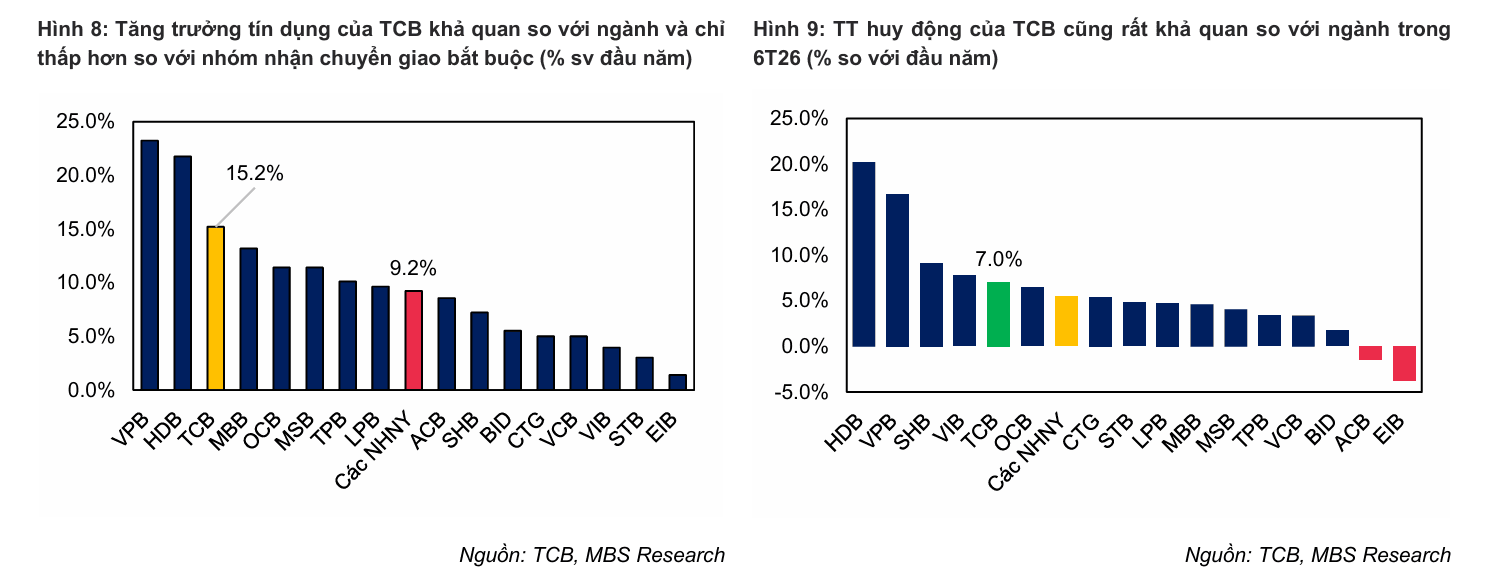
Cuối quý II/2026, dư nợ cho vay 18 đại dự án của TCB đạt khoảng 20.000 tỷ đồng. Các khoản vay này không tính vào room tín dụng thông thường. Nếu loại trừ phần dư nợ trên, tăng trưởng tín dụng của TCB đạt 9,7% so với đầu năm, thay vì mức 15,2% ghi nhận thực tế.
18 dự án nằm trong nhóm được Ngân hàng Nhà nước cho phép loại trừ dư nợ phát sinh mới khi tính tăng trưởng tín dụng của các ngân hàng. Danh mục tập trung vào các dự án hạ tầng, giao thông, hàng không, đô thị và một số công trình phục vụ APEC, do các tập đoàn như Vingroup, Sun Group và Masterise triển khai.
MBS Research dự báo tín dụng TCB cuối quý III/2026 có thể tăng khoảng 5% so với cuối quý II. Trong đó, khoảng 10.000 tỷ đồng liên quan đến các đại dự án.
Đến cuối năm, tăng trưởng tín dụng của TCB được dự báo vượt 20%. Dư nợ liên quan đến nhóm đại dự án có thể đạt khoảng 40.000-50.000 tỷ đồng.
MBS Research điều chỉnh dự báo tăng trưởng tín dụng TCB năm 2026 lên 22,9%, từ mức 20,7% năm 2025. Theo báo cáo, việc các khoản vay đại dự án không tính vào room tín dụng thông thường tạo thêm dư địa tăng trưởng cho ngân hàng.
Các khoản vay này cũng được kỳ vọng tạo thêm dòng tiền cho TCB thông qua tiền gửi và CASA. CASA năm 2026 được dự báo đạt 36,5%, tăng từ 35,9% năm 2025.
 Nguồn: MBS Research
Cho vay xây dựng hạ tầng tăng 56,3%
Đà tăng tín dụng của TCB trong nửa đầu năm không chỉ đến từ nhóm đại dự án.
Cuối quý II/2026, dư nợ cho vay hoạt động xây dựng hạ tầng tăng 56,3% so với đầu năm, lên 41.300 tỷ đồng. Tín dụng doanh nghiệp tăng 19,9%, trong khi tín dụng bán lẻ tăng 9,4%.
Cho vay liên quan đến bất động sản và xây dựng tăng 20,3% so với đầu năm. Đây tiếp tục là nhóm đóng góp đáng kể vào tăng trưởng tín dụng doanh nghiệp của TCB.
Trong nhóm bất động sản, tỷ trọng cho vay các dự án tăng từ 29% cuối quý I lên 34% cuối quý II.
Báo cáo cho rằng việc đẩy mạnh phát triển hạ tầng có thể thúc đẩy các dự án bất động sản phát triển theo nhu cầu mở rộng hạ tầng. TCB cũng có lợi thế trong đánh giá và tài trợ các dự án bất động sản thuộc lĩnh vực ưu tiên, có khả năng tạo dòng tiền và hưởng lợi từ các dự án lớn.
MBS Research đánh giá TCB cùng các hệ sinh thái liên quan như Masterise và Vingroup thuộc nhóm hưởng lợi từ việc đẩy mạnh đầu tư hạ tầng. Hạ tầng được mở rộng có thể kéo theo nhu cầu phát triển bất động sản, qua đó tạo thêm động lực tăng trưởng cho TCB trong trung và dài hạn.
MBS Research dự báo tổng thu nhập hoạt động của TCB năm 2026 đạt 60.075 tỷ đồng, tăng 12,5% so với năm trước. Thu nhập lãi thuần đạt 43.376 tỷ đồng, tăng 13,7%.
Lợi nhuận trước thuế được dự báo đạt 37.973 tỷ đồng, tăng 16,7% và tương đương 102% kế hoạch năm. NIM dự kiến ở mức 3,6%.
Trong 6 tháng đầu năm, TCB đạt 18.540 tỷ đồng lợi nhuận trước thuế, tăng 22,5% so với cùng kỳ và hoàn thành khoảng 49% kế hoạch năm. Tổng thu nhập hoạt động đạt 28.616 tỷ đồng, tăng 17,5%. Chi phí trích lập dự phòng trong nửa đầu năm ở mức 1.586 tỷ đồng, giảm 24,6% so với cùng kỳ.