


Ngày 2/10, Chính phủ vừa ký Quyết định số 1919/QĐ-TTg sửa Đề án Cải thiện xếp hạng tín nhiệm quốc gia tới năm 2030, tiếp tục giữ mục tiêu đưa Việt Nam lên mức Đầu tư (Investment Grade), tương đương từ Baa3 của Moody's hoặc BBB- của S&P và Fitch trở lên vào năm 2030.
Điểm mới của lần sửa đổi là cập nhật lại một loạt chỉ tiêu và giải pháp thực hiện, trong đó đáng chú ý có mục tiêu tăng trưởng GDP bình quân từ 10%/năm trở lên, GDP bình quân đầu người khoảng 8.500 USD vào năm 2030, tổng vốn đầu tư toàn xã hội khoảng 40% GDP, nợ công không quá 60% GDP và nợ Chính phủ không quá 50% GDP.
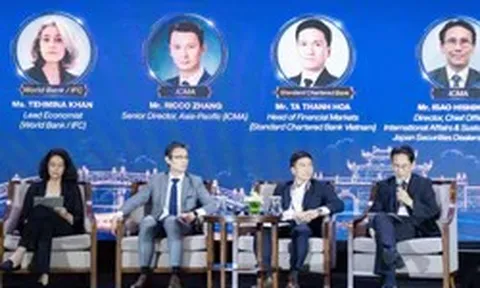
Tại Diễn đàn Chứng khoán châu Á lần thứ 31, ông Tạ Thanh Hòa, Giám đốc Khối Thị trường Tài chính Ngân hàng Standard Chartered Việt Nam cho rằng nâng xếp hạng tín nhiệm quốc gia không chỉ là thêm một bậc xếp hạng, mà là một "ngưỡng cửa" có thể tạo ra thay đổi rõ rệt đối với chi phí vốn, cơ sở nhà đầu tư và khả năng huy động vốn của Việt Nam.
Theo ông Hòa, Việt Nam hiện thấp hơn mức Đầu tư một bậc theo đánh giá của S&P và Fitch, và thấp hơn hai bậc theo Moody's. Điểm đáng chú ý là tác động khi một quốc gia bước qua ranh giới từ nhóm dưới đầu tư lên mức đầu tư có thể lớn hơn đáng kể so với việc chỉ được nâng thêm một bậc nhưng vẫn nằm trong nhóm dưới đầu tư.
Ông dẫn nghiên cứu của IMF trên khoảng 30 thị trường mới nổi cho thấy chênh lệch lãi suất trái phiếu chính phủ giảm khoảng một phần ba sau khi một quốc gia được nâng từ nhóm dưới mức đầu tư lên nhóm đạt mức đầu tư. Trong khi đó, nếu chỉ được nâng thêm một bậc nhưng vẫn nằm trong nhóm dưới mức đầu tư, tác động không đáng kể bằng.
Từ chi phí vốn đến cánh cửa dành cho nhà đầu tư dài hạn
Theo đại diện Standard Chartered Việt Nam, tác động đầu tiên của việc đạt mức Đầu tư nằm ở định giá vốn.
Ông Hòa cho biết khi rủi ro của một khoản vay cấp cho ngân hàng ở mức BBB- thấp hơn so với BB+, lượng vốn mà bên cho vay phải phân bổ cho khoản tài trợ đó cũng thấp hơn đáng kể, theo ông là khoảng 50%. Điều này đồng nghĩa cùng một khoản tài trợ nhưng yêu cầu vốn tối thiểu thấp hơn, qua đó giúp bên cho vay có thể đưa ra mức giá cạnh tranh hơn và mở rộng hạn mức tín dụng dành cho quốc gia cũng như các đối tác.
Tác động thứ hai nằm ở cơ sở nhà đầu tư. Hiện phần lớn nguồn tài trợ quốc tế dành cho các bên phát hành Việt Nam vẫn đến từ các khoản vay hợp vốn, tức chủ yếu dựa vào bảng cân đối của các ngân hàng.
Khi một quốc gia bước lên mức Investment Grade, cơ sở nhà đầu tư có thể mở rộng sang các tổ chức có nguồn vốn dài hạn hơn như quỹ hưu trí và công ty bảo hiểm. Đây là nhóm nhà đầu tư thường có những giới hạn đầu tư rất cụ thể và trong nhiều trường hợp chỉ có thể mua các tài sản đạt mức Đầu tư.
Theo ông Hòa, sự thay đổi này cũng có thể giúp kéo dài kỳ hạn huy động vốn lên 5 năm hoặc 10 năm, thay vì phụ thuộc chủ yếu vào nguồn vốn ngân hàng có kỳ hạn ngắn hơn.
Một lợi ích quan trọng khác trong dài hạn là khả năng xây dựng lại đường cong lãi suất chuẩn của Việt Nam trên thị trường quốc tế. Ông Hòa lưu ý Việt Nam đã không phát hành trái phiếu quốc tế kể từ năm 2014. Nếu xếp hạng tín nhiệm quốc gia được nâng lên mức Đầu tư và Chính phủ quay trở lại thị trường với một đợt phát hành trái phiếu chuẩn, mức lợi suất của trái phiếu Chính phủ có thể trở thành tham chiếu định giá rõ ràng hơn cho các tổ chức phát hành khác.
"Việc Chính phủ phát hành một trái phiếu chuẩn sẽ tạo ra sự khác biệt rất lớn khi doanh nghiệp và ngân hàng có một tham chiếu định giá rõ ràng dựa trên đó", ông Hòa cho biết.
Theo ông, điều này đặc biệt đáng chú ý trong bối cảnh phần lớn các bên phát hành Việt Nam vẫn chịu ảnh hưởng từ trần xếp hạng tín nhiệm quốc gia. Khi xếp hạng quốc gia được cải thiện, tác động có thể truyền dẫn xuống doanh nghiệp và tổ chức tín dụng trong nước.
Tuy nhiên, với các khoản vay ngoại tệ như USD, ông Hòa cho rằng tác động trực tiếp đối với doanh nghiệp trong nước sẽ có giới hạn. Nguyên nhân là quy mô vay ngoại tệ ở Việt Nam còn tương đối nhỏ so với tổng bảng cân đối, đồng thời không phải doanh nghiệp nào cũng có nguồn thu ngoại tệ trong tương lai để đáp ứng điều kiện vay.
Do đó, theo ông, tác động rộng hơn có thể đến từ thị trường VND. Trong khoảng 10–15 năm qua, thanh khoản và mức độ phát triển của thị trường tài chính Việt Nam đã cải thiện đáng kể. Các ngân hàng có thể huy động vốn ở nước ngoài, sau đó thực hiện các giao dịch hoán đổi tiền tệ trên thị trường liên ngân hàng để chuyển nguồn vốn đó sang VND và tài trợ cho khách hàng trong nước với mức chi phí thấp hơn.
"Nhìn chung, tôi nghĩ đó là lợi ích thực sự cho các doanh nghiệp trong nước", ông Hòa nhận định.