


Căn cứ Điều 14 Nghị định 125/2020/NĐ-CP, các hành vi vi phạm quy định về cung cấp thông tin liên quan đến xác định nghĩa vụ thuế được quy định mức phạt cụ thể.
Theo khoản 1 Điều 14 Nghị định 125/2020/NĐ-CP, phạt tiền từ 2-3 triệu đồng đối với một trong các hành vi:
Cung cấp thông tin, tài liệu, hồ sơ pháp lý liên quan đến đăng ký thuế theo thông báo của cơ quan thuế quá thời hạn quy định từ 5 ngày làm việc trở lên.
Cung cấp thông tin, tài liệu, sổ kế toán liên quan đến việc xác định nghĩa vụ thuế theo thông báo của cơ quan thuế quá thời hạn quy định từ 5 ngày làm việc trở lên.
Như vậy, trường hợp cung cấp thông tin, tài liệu theo yêu cầu của cơ quan thuế nhưng quá thời hạn từ 5 ngày làm việc trở lên có thể bị phạt từ 2-3 triệu đồng.
Khoản 2 Điều 14 Nghị định 125/2020/NĐ-CP quy định phạt tiền từ 3-5 triệu đồng đối với các hành vi:
Không cung cấp hoặc cung cấp không đầy đủ, không chính xác thông tin, tài liệu, chứng từ, hóa đơn, sổ kế toán liên quan đến việc xác định nghĩa vụ thuế; cung cấp không đầy đủ, không chính xác số hiệu tài khoản, số dư tài khoản tiền gửi, tài khoản thanh toán cho cơ quan có thẩm quyền khi được yêu cầu.
Không cung cấp hoặc cung cấp không đầy đủ, không đúng các chỉ tiêu, số liệu liên quan đến nghĩa vụ thuế phải đăng ký theo quy định nhưng không làm giảm nghĩa vụ thuế với ngân sách nhà nước.
Không cung cấp hoặc cung cấp không đầy đủ, không chính xác thông tin, tài liệu liên quan đến tài khoản tiền gửi, tài khoản thanh toán tại tổ chức tín dụng, Kho bạc Nhà nước, công nợ bên thứ ba có liên quan khi được cơ quan thuế yêu cầu.
Khoản 3 Điều 14 cũng quy định biện pháp khắc phục hậu quả là buộc cung cấp thông tin đối với các hành vi vi phạm quy định tại khoản 2 Điều này.
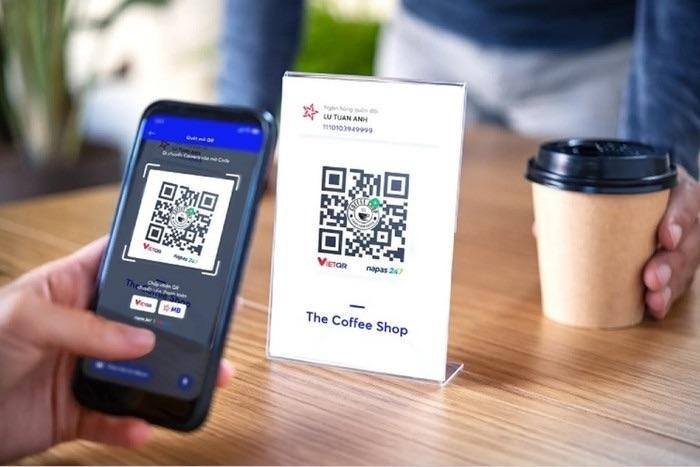 Hộ kinh doanh cần lưu ý khi cung cấp thông tin tài khoản ngân hàng
Khoản 4 Điều 7 Nghị định 125/2020/NĐ-CP, được bổ sung bởi Điều 3 Nghị định 291/2026/NĐ-CP, quy định mức phạt tiền tại Điều 10, 11, 12, 13, 14, 15, khoản 1, 2 Điều 19, Điều 19a và Chương III Nghị định này là mức phạt tiền áp dụng đối với tổ chức.
Đối với người nộp thuế là hộ gia đình, hộ kinh doanh, mức phạt tiền được áp dụng như đối với cá nhân.
Trong khi đó, điểm d khoản 1 Điều 4 Thông tư 18/2026/TT-BTC quy định hộ kinh doanh khi thay đổi thông tin số tài khoản phải thông báo cho cơ quan thuế theo quy định của pháp luật về quản lý thuế.
Do đó, khi thay đổi thông tin số tài khoản, hộ kinh doanh phải thực hiện thông báo cho cơ quan thuế theo quy định.
Đối với các hành vi liên quan đến việc cung cấp thông tin tài khoản, Điều 14 Nghị định 125/2020/NĐ-CP quy định mức phạt từ 3-5 triệu đồng đối với các trường hợp thuộc khoản 2, trong đó có hành vi cung cấp không đầy đủ, không chính xác thông tin về số hiệu tài khoản, số dư tài khoản tiền gửi, tài khoản thanh toán cho cơ quan có thẩm quyền khi được yêu cầu; hoặc không cung cấp, cung cấp không đầy đủ, không chính xác thông tin liên quan đến tài khoản khi cơ quan thuế yêu cầu.