


Bộ Tài chính lựa chọn phương án không quy định cơ chế thu nhập đặc thù
Theo Tờ trình dự thảo Nghị định về chế độ tài chính của Ngân hàng Nhà nước Việt Nam (NHNN), Bộ Tài chính đưa ra 2 phương án liên quan đến cơ chế tiền lương, thu nhập đặc thù của cán bộ, công chức NHNN.
Theo Quyết định số 07, ngoài tiền lương và phụ cấp theo chế độ do Nhà nước quy định, cán bộ, công chức NHNN còn được bổ sung thu nhập bằng 0,8 lần tiền lương và phụ cấp lương thực tế thực hiện trong năm, không bao gồm phụ cấp công vụ. Khoản bổ sung này được lấy từ nguồn tiết kiệm chi khoán và một phần chênh lệch thu chi của NHNN.
Bên cạnh đó, NHNN được trích lập Quỹ bổ sung thu nhập từ các nguồn kinh phí trên nhằm bảo đảm thu nhập cho cán bộ, công chức khi nguồn tiết kiệm chi khoán và phần bổ sung từ chênh lệch thu chi không đủ chi trả. Số dư quỹ tối đa không quá 3 tháng lương thực hiện, tương đương khoảng 104 tỷ đồng.
Trên cơ sở các quy định hiện hành và ý kiến của NHNN, Bộ Tài chính đề xuất 2 phương án về cơ chế tiền lương, thu nhập tại dự thảo Nghị định.
Theo phương án 1, dự thảo Nghị định không quy định cơ chế tiền lương, thu nhập đặc thù của NHNN. Thay vào đó, ngân hàng thực hiện chi tiền lương ngạch, bậc, chức vụ, các khoản đóng góp theo lương và phụ cấp theo quy định chung của Nhà nước.
Đối với lao động hợp đồng, tiền lương được chi trả theo hợp đồng lao động hoặc theo vị trí việc làm, chức danh, chức vụ cùng các khoản đóng góp và phụ cấp theo quy định.
Ở phương án 2, dự thảo Nghị định có thể quy định cơ chế tiền lương, thu nhập đặc thù của NHNN. Tuy nhiên, theo Bộ Tài chính, hiện chưa có văn bản của cấp có thẩm quyền phê duyệt cơ chế này theo yêu cầu hiện nay.
Theo chỉ đạo của lãnh đạo Chính phủ, NHNN cần xem xét, báo cáo cấp có thẩm quyền về việc áp dụng cơ chế tài chính, thu nhập đặc thù. Do đó, việc đưa cơ chế này vào Nghị định phải dựa trên cơ sở phê duyệt của cấp có thẩm quyền.
Sau khi xem xét, Bộ Tài chính lựa chọn phương án 1, tức không quy định cơ chế tiền lương, thu nhập đặc thù của NHNN trong dự thảo Nghị định.
Cơ quan soạn thảo lý giải, hiện chưa có cơ sở chính trị về cơ chế tiền lương, thu nhập đặc thù của NHNN. Đồng thời, việc lựa chọn phương án này nhằm bảo đảm tiến độ xây dựng và trình Nghị định theo nhiệm vụ được giao.
Như vậy, cơ chế bổ sung thu nhập bằng 0,8 lần lương đang áp dụng tại NHNN không được đề xuất đưa vào dự thảo Nghị định lần này. Tuy nhiên, đây mới là phương án trong quá trình xây dựng văn bản, chưa đồng nghĩa với việc chính thức bãi bỏ khoản thu nhập bổ sung của cán bộ, công chức NHNN.
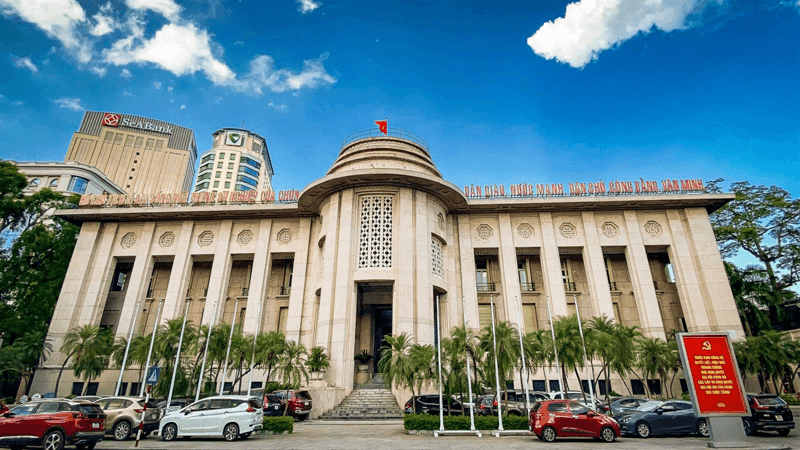 Bộ Tài chính đưa ra 2 phương án liên quan đến tiền lương, thu nhập của cán bộ Ngân hàng Nhà nước, cùng đề xuất điều chỉnh một số khoản chi
Đề xuất điều chỉnh các khoản chi khen thưởng, ăn trưa và trang phục
Bên cạnh cơ chế tiền lương, Bộ Tài chính cũng đề xuất điều chỉnh quy định về chi khen thưởng, phúc lợi, ăn trưa và trang phục giao dịch tại NHNN.
Theo Quyết định số 07, NHNN được chi khen thưởng, phúc lợi định kỳ và đột xuất bằng 1 lần lương thực hiện trong năm, được tính vào chi phí.
Tuy nhiên, để phù hợp với Luật Thi đua, khen thưởng năm 2022 và các văn bản hướng dẫn, Bộ Tài chính đề xuất việc chi cho công tác thi đua, khen thưởng tại NHNN thực hiện theo quy định chung của pháp luật về thi đua, khen thưởng.
Đối với tiền ăn trưa và trang phục giao dịch, cơ chế hiện hành cho phép NHNN tính trực tiếp các khoản này vào chi phí. Trong đó, mức chi ăn trưa tối đa bằng mức lương tối thiểu theo quy định đối với cán bộ, công chức nhà nước.
Theo Bộ Tài chính, Nghị định số 75/2026/NĐ-CP quy định các đơn vị thực hiện chế độ tự chủ sử dụng nguồn kinh phí quản lý hành chính tiết kiệm được để chi trả các khoản này.
Vì vậy, cơ quan soạn thảo đề xuất NHNN sử dụng nguồn kinh phí quản lý hành chính tiết kiệm được để chi ăn trưa và trang phục giao dịch, thay cho cơ chế tính trực tiếp vào chi phí đang áp dụng.