


Trong Luật sửa đổi, bổ sung một số điều của Luật Kế toán và Luật Kiểm toán độc lập vừa được Quốc hội thông qua, đã quy định rõ về cá nhân kinh doanh dịch vụ kế toán và tiêu chuẩn đối với cá nhân cung cấp dịch vụ kế toán.
Theo đó, cá nhân kinh doanh dịch vụ kế toán là người làm kế toán theo hợp đồng dịch vụ kế toán, bao gồm: cá nhân trực tiếp ký hợp đồng và thực hiện cung cấp dịch vụ; cá nhân do tổ chức kinh doanh dịch vụ kế toán cử thực hiện dịch vụ; cá nhân là chủ hộ kinh doanh hoặc thành viên hộ kinh doanh được chủ hộ cử thực hiện dịch vụ kế toán.
Tổ chức kinh doanh dịch vụ kế toán bao gồm doanh nghiệp kinh doanh dịch vụ kế toán và chi nhánh doanh nghiệp nước ngoài tại Việt Nam kinh doanh dịch vụ kế toán.
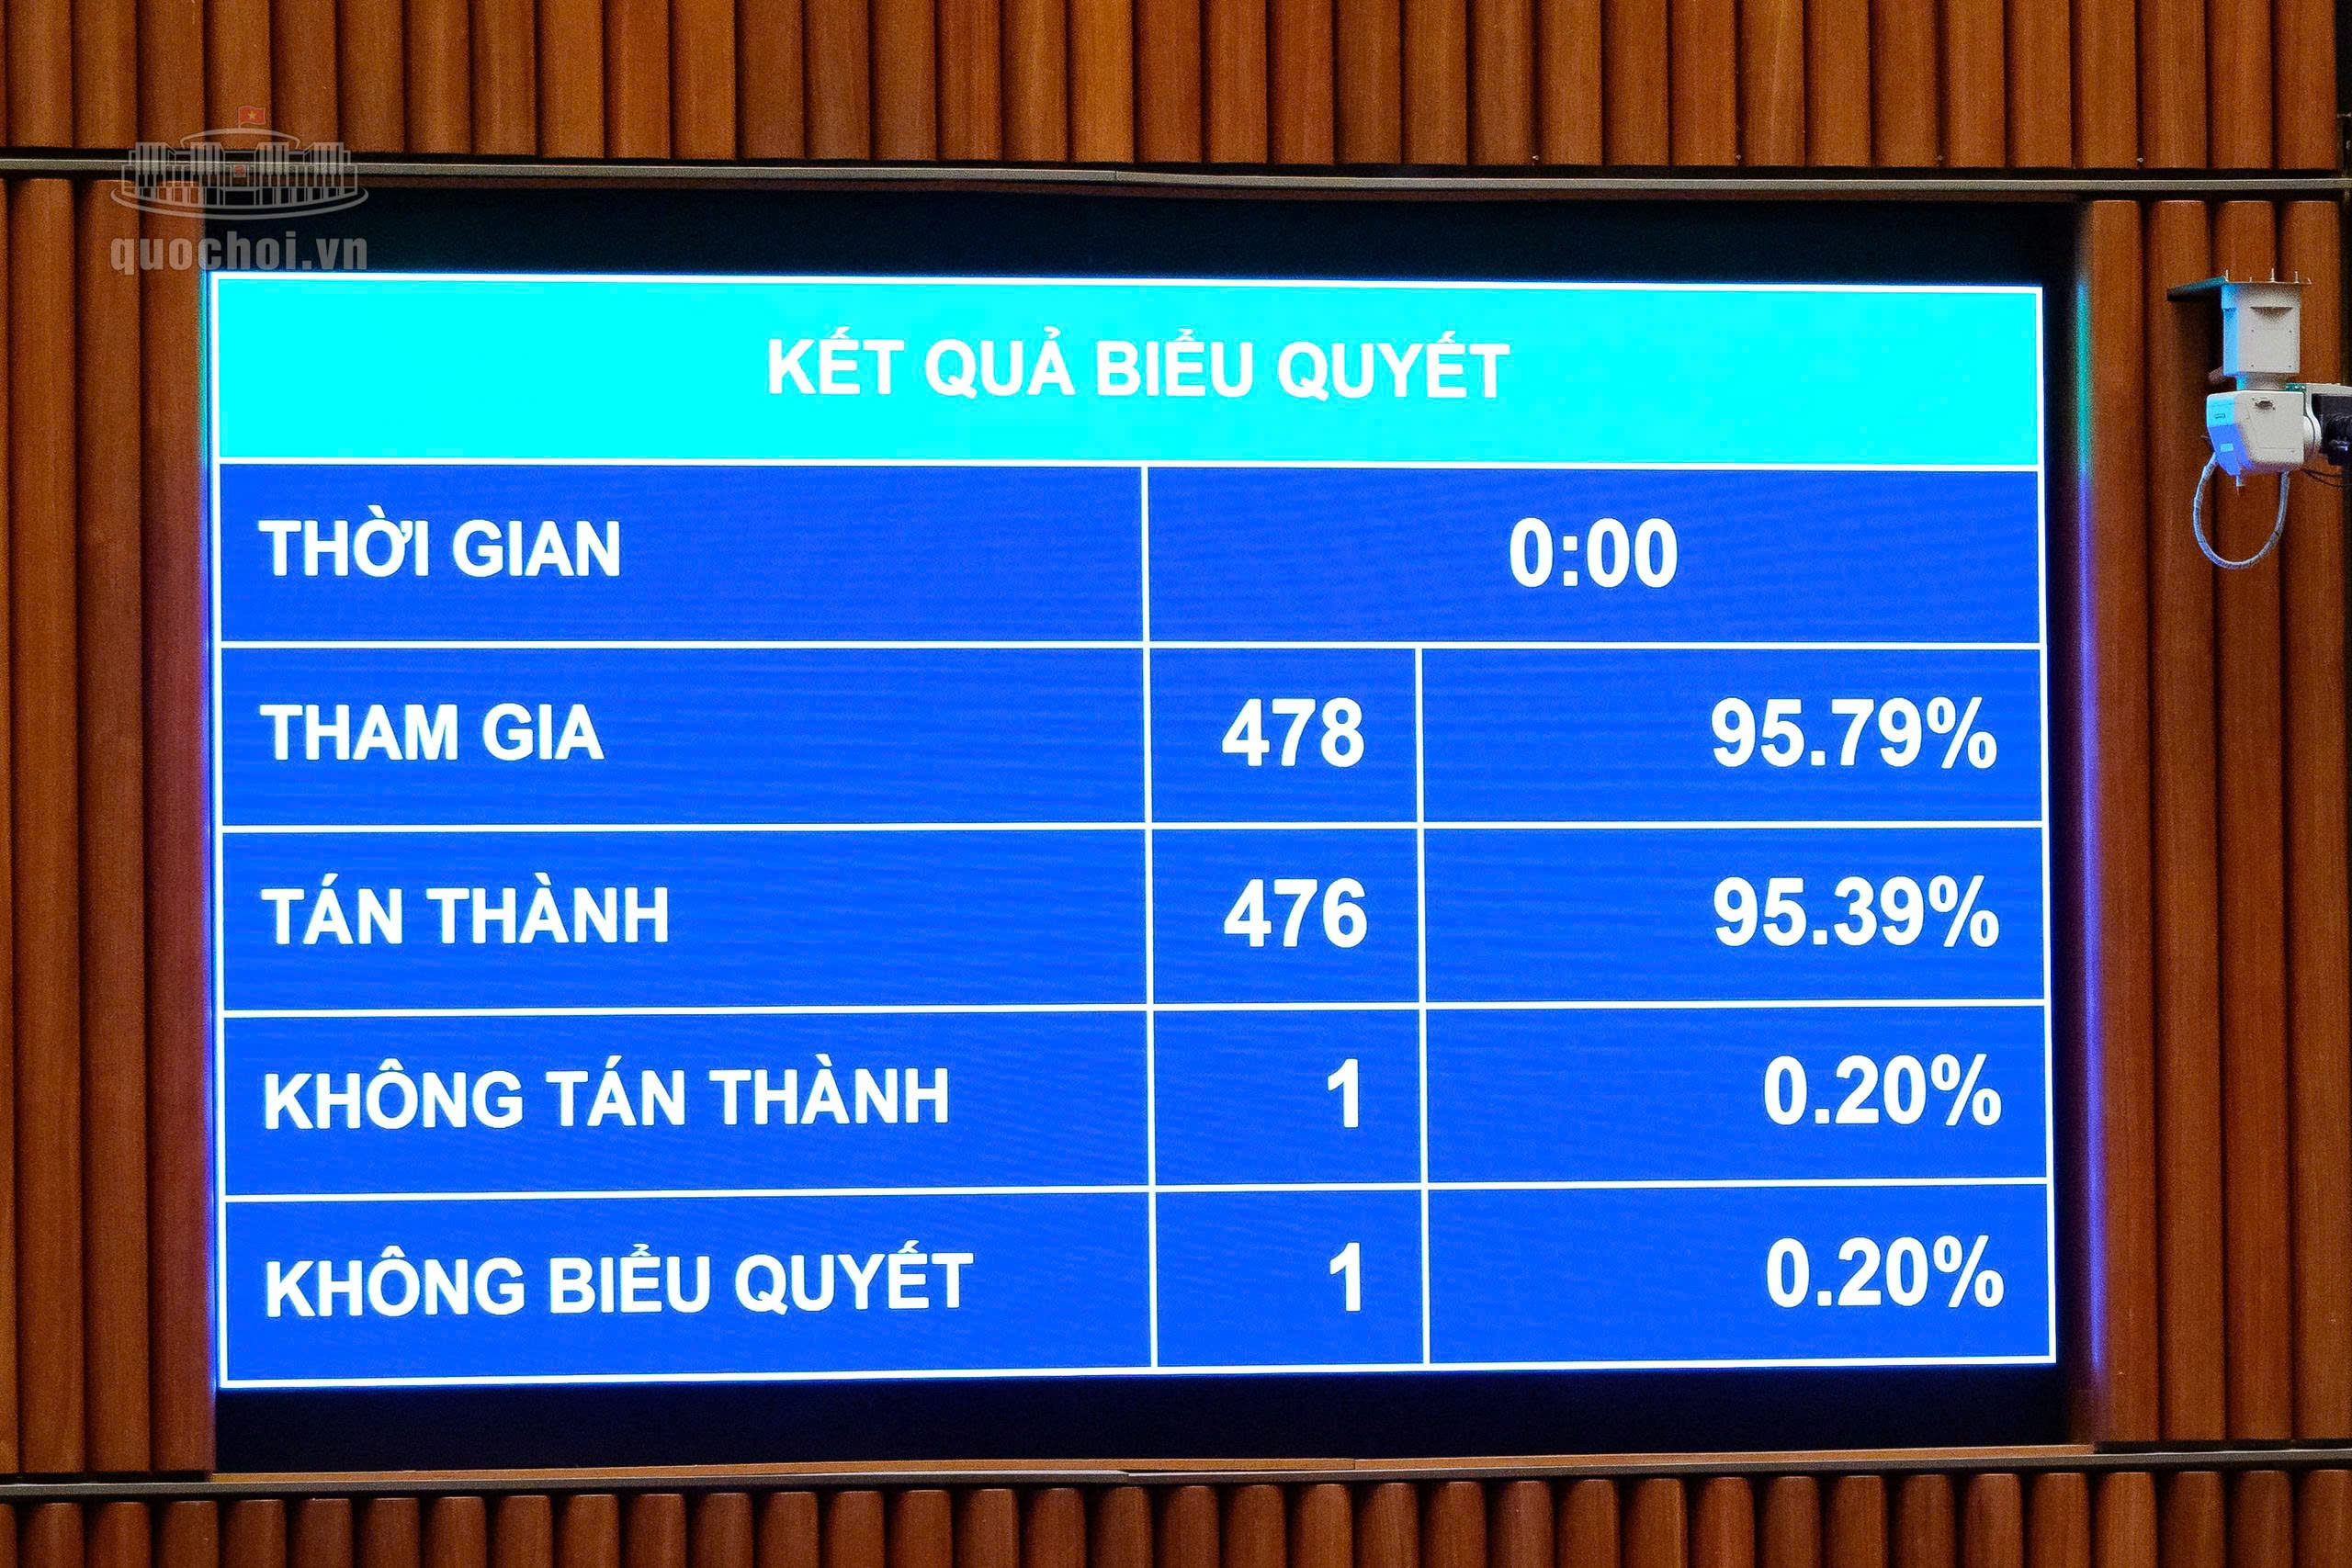
Kết quả biểu quyết thông qua Luật sửa đổi, bổ sung một số điều của Luật Kế toán và Luật Kiểm toán độc lập (Ảnh: Media Quốc hội).
Đáng chú ý, Luật bổ sung quy định về giấy chứng nhận năng lực kinh doanh dịch vụ kế toán. Đây là văn bản xác nhận cá nhân đạt yêu cầu về năng lực, trình độ chuyên môn để được ký tên trên báo cáo tài chính của khách hàng.
Về tiêu chuẩn hành nghề, cá nhân kinh doanh dịch vụ kế toán phải đáp ứng các tiêu chuẩn của người làm kế toán theo quy định. Trường hợp cá nhân thực hiện ký tên trên báo cáo tài chính của khách hàng, ngoài việc đáp ứng các tiêu chuẩn của người làm kế toán, còn phải có giấy chứng nhận năng lực kinh doanh dịch vụ kế toán theo quy định của Bộ Tài chính.
Đối với cá nhân cung cấp dịch vụ làm kế toán trưởng, yêu cầu đặt ra cao hơn: phải đáp ứng tiêu chuẩn đối với cá nhân ký báo cáo tài chính, có chứng chỉ bồi dưỡng kế toán trưởng và có thời gian công tác thực tế về kế toán ít nhất 2 năm.
Luật cũng quy định cụ thể trách nhiệm của cá nhân, tổ chức kinh doanh dịch vụ kế toán. Theo đó, các chủ thể này phải thực hiện công việc theo nội dung dịch vụ đã thỏa thuận trong hợp đồng; tuân thủ pháp luật về kế toán và chuẩn mực đạo đức nghề nghiệp kế toán.
Đồng thời, phải chịu trách nhiệm trước pháp luật và khách hàng về nội dung dịch vụ đã cung cấp; bồi thường thiệt hại do mình gây ra theo thỏa thuận trong hợp đồng và quy định pháp luật.
Các cá nhân, tổ chức kinh doanh dịch vụ kế toán còn có trách nhiệm thường xuyên cập nhật kiến thức chuyên môn, nghiệp vụ và chuẩn mực đạo đức nghề nghiệp; tuân thủ sự quản lý nghề nghiệp, kiểm tra hoạt động kinh doanh dịch vụ kế toán theo quy định của Bộ Tài chính.
Một yêu cầu quan trọng khác là phải khai báo, cập nhật trung thực, đầy đủ, chính xác thông tin về hoạt động kinh doanh dịch vụ kế toán để xây dựng cơ sở dữ liệu về cá nhân, tổ chức cung cấp dịch vụ. Các chủ thể phải lưu giữ hồ sơ, tài liệu chứng minh thông tin đã khai báo, chịu trách nhiệm trước pháp luật và kịp thời đính chính thông tin sai lệch.
Việc cơ quan quản lý tiếp nhận, công khai thông tin không đồng nghĩa với việc xác nhận tính chính xác của toàn bộ thông tin tự khai báo hoặc bảo đảm chất lượng dịch vụ kế toán.
Bên cạnh đó, cá nhân, tổ chức kinh doanh dịch vụ kế toán phải lập, lưu giữ, bảo mật hồ sơ cung cấp dịch vụ và cung cấp hồ sơ khi cơ quan nhà nước có thẩm quyền yêu cầu.