


Một tỷ đồng nhàn rỗi, không chỉ nhìn vào lợi suất, cần hiểu cách sử dung vốn
Một tỷ đồng đang chờ cơ hội đầu tư, một khoản tiền tạm thời chưa sử dụng giữa hai chu kỳ kinh doanh, hay nguồn vốn dành cho kế hoạch tài chính của gia đình trong vài tháng tới. Đây đều là những tình huống mà người sở hữu có thể xác định được mục đích sử dụng tiền, nhưng chưa chắc biết chính xác thời điểm cần đến.
Vấn đề không đơn thuần là tìm mức sinh lời cao nhất. Với những khoản vốn tạm thời chưa sử dụng, một phương án tài chính phù hợp còn cần tính đến khả năng thay đổi kế hoạch mà không phải điều chỉnh toàn bộ khoản tích lũy.
Đây cũng là lý do chứng chỉ tiền gửi ngày càng được quan tâm như một lựa chọn bên cạnh các hình thức tiền gửi truyền thống.
Theo khảo sát được VnEconomy công bố tháng 9/2026, nhiều ngân hàng đang phát triển các sản phẩm chứng chỉ tiền gửi hướng đến dòng tiền có thời gian nắm giữ dưới sáu tháng. Tuy nhiên, đằng sau mức lợi suất được giới thiệu có thể là những cơ chế giao dịch khác nhau; đặc biệt, thời gian khách hàng dự kiến nắm giữ không nhất thiết trùng với kỳ hạn thực tế của chứng chỉ tiền gửi. Chia sẻ về xu hướng chứng chỉ tiền gửi, các chuyên gia kinh tế lưu ý rằng người mua cần xem xét kỹ điều kiện chuyển nhượng, phương thức trả lãi và khả năng tiếp cận nguồn tiền khi phát sinh nhu cầu, thay vì lựa chọn sản phẩm chỉ vì mức lãi suất cao.
Góc nhìn này đặc biệt phù hợp với những khách hàng có nguồn tiền tạm thời chưa sử dụng nhưng vẫn muốn duy trì khả năng chủ động khi xuất hiện cơ hội đầu tư hoặc nhu cầu kinh doanh.
Chẳng hạn, với 1 tỷ đồng dự kiến chưa sử dụng trong sáu tháng, nếu chênh lệch lợi suất giữa hai phương án là 0.1% - 0.5 % mỗi năm, khoản chênh lệch tương ứng trong sáu tháng vào khoảng 2,5 triệu đồng, theo phép tính lãi đơn minh họa. Mức chênh lệch này cần được đặt cạnh một câu hỏi khác: nếu sau ba tháng khách hàng cần sử dụng 300 triệu đồng, phương án nào cho phép xử lý phần vốn cần thiết mà vẫn duy trì kế hoạch đối với phần còn lại?
Chính ở điểm này, cơ chế chuyển nhượng của chứng chỉ tiền gửi trở thành yếu tố đáng xem xét.
Chứng chỉ tiền gửi ACB: Nắm giữ tới đâu, sinh lời tới đó
Theo ACB, chứng chỉ tiền gửi cho phép khách hàng lựa chọn số tiền mua, chủ động nắm giữ theo kế hoạch và thực hiện bán/chuyển nhượng khi phát sinh nhu cầu sử dụng vốn, theo điều kiện giao dịch áp dụng. Đáng chú ý, khách hàng có thể bán từng phần hoặc toàn bộ chứng chỉ tiền gửi đang nắm giữ, thay vì mặc định phải thay đổi toàn bộ khoản tích lũy khi chỉ cần sử dụng một phần vốn.
Quay lại bài toán phía trên, chủ kinh doanh sở hữu các chứng chỉ tiền gửi với tổng giá trị 1 tỷ đồng và phát sinh nhu cầu bổ sung 300 triệu đồng cho hoạt động kinh doanh. Thay vì phải tất toán toàn bộ khoản vốn, khách hàng có thể xem xét chuyển nhượng số chứng chỉ phù hợp với nhu cầu. Đặc biệt, lợi suất được xác định theo thời gian thực tế nắm giữ khi thực hiện giao dịch bán theo cơ chế sản phẩm. Thay vì lựa chọn sản phẩm chỉ dựa trên một kỳ hạn cố định, khách hàng có thể xem xét nhiều kịch bản sử dụng vốn ngay từ đầu.
Một điểm mới trong trải nghiệm chứng chỉ tiền gửi ACB là tính năng "Ước tính lợi nhuận" được cải tiến trên ứng dụng ACB ONE từ tháng 11/2026. Khách hàng có thể nhập số tiền dự kiến mua và ngày dự kiến bán để xem bảng lợi suất, lợi nhuận tham khảo theo các khoảng thời gian nắm giữ.
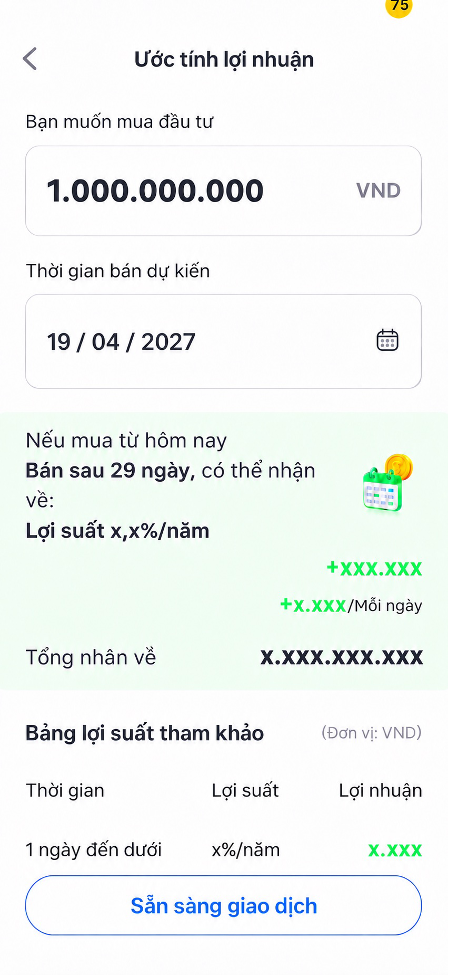
Công cụ ước tính không bảo đảm số tiền thực nhận trong mọi tình huống, nhưng cung cấp thêm thông tin để khách hàng hiểu rõ phương án trước khi giao dịch. Cùng với khả năng mua, theo dõi và bán chứng chỉ tiền gửi trực tuyến trên ACB ONE theo điều kiện áp dụng, trải nghiệm này giúp khách hàng thuận tiện hơn trong quá trình quản lý khoản vốn.
Nâng tầm tài sản theo dòng thời gian: Bắt đầu từ việc quản lý "cơ hội sinh lời" cho từng khoản vốn
Với nhóm khách hàng ưu tiên, quản lý tài sản không nhất thiết chỉ xoay quanh những quyết định đầu tư quy mô lớn. Đôi khi, hiệu quả tài chính đến từ việc lựa chọn đúng công cụ cho một khoản tiền tạm thời chưa sử dung. "Nâng tầm tài sản theo dòng thời gian", hướng đến cách quản lý tài sản một cách thực tế dựa trên mục tiêu, thời gian nắm giữ và nhu cầu sử dung. Đặt dưới tinh thần "Vị thời gian", quản trị tài sản không chỉ được nhìn nhận qua giá trị tích lũy, mà còn qua khả năng chủ động sử dụng nguồn lực tài chính để theo đuổi những mục tiêu có ý nghĩa.
Trong hệ sinh thái ACB Privilege Banking, các giải pháp tài chính được kết nối với hệ thống dịch vụ và đặc quyền dành cho khách hàng ưu tiên, từ trải nghiệm ẩm thực, nghỉ dưỡng đến chăm sóc sức khỏe và phong cách sống theo chính sách áp dụng. Sự kết nối này phản ánh một cách tiếp cận rộng hơn: tài sản cần được quản lý phù hợp để phục vụ những kế hoạch dài hạn, nhưng việc quản lý tài sản cũng cần thuận tiện, không chiếm quá nhiều thời gian và sự chú ý của người sở hữu.
Với ACB Privilege Banking, nâng tầm tài sản theo dòng thời gian bắt đầu từ việc lựa chọn chiến lược phù hợp cho từng khoản vốn, bởi quản lý tài sản hiệu quả không chỉ là bài toán về lợi nhuận, mà còn là cách dành thời gian cho những điều thực sự quan trọng
Tìm hiểu giải pháp đầu tư cùng ACB tại đây
Khách hàng có thể tìm hiểu chứng chỉ tiền gửi trên ACB ONE, đồng thời khám phá hệ sinh thái giải pháp tài chính và dịch vụ dành cho khách hàng ưu tiên tại ACB Privilege Banking thông qua lời mời trải nghiệm Welcome Elite dành cho những khách hàng thuộc các cộng đồng tinh hoa - từ cư dân tại các khu đô thị cao cấp, cộng đồng giáo dục quốc tế đến các doanh nhân thành đạt.
Khách hàng vui lòng liên hệ Chi nhánh/Phòng giao dịch ACB gần nhất hoặc Trung tâm Dịch vụ khách hàng ACB (028) 38 247 247 để được tư vấn.