


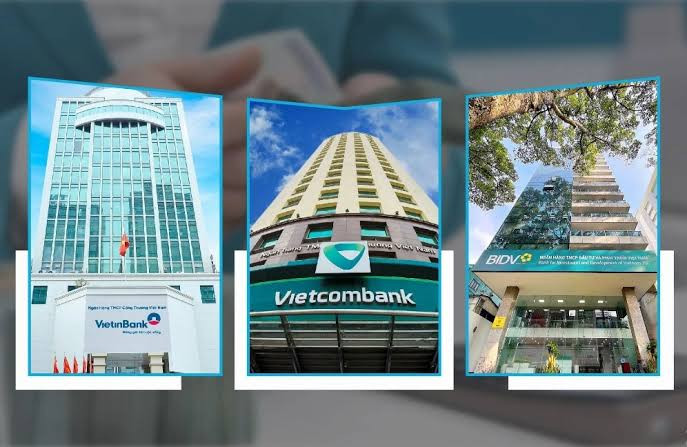
 Theo SHS Research, Vietcombank, VietinBank và BIDV còn dư địa tăng trưởng tín dụng trong quý IV/2026
Cuộc đua tín dụng quý IV, nhóm ngân hàng nào còn dư địa?
Theo báo cáo cập nhật ngành ngân hàng ngày 2/11 của Trung tâm Phân tích Chứng khoán Sài Gòn - Hà Nội (SHS Research), tăng trưởng tín dụng toàn hệ thống được kỳ vọng đạt khoảng 16,4% trong năm 2026, cao hơn đáng kể so với mức 11,7% ghi nhận tại ngày 30/9.
Dự báo này cho thấy hoạt động cho vay còn dư địa tăng tốc trong quý cuối năm, đặc biệt tại nhóm ngân hàng quốc doanh. Tuy nhiên, khả năng mở rộng tín dụng giữa các nhóm ngân hàng đang có sự phân hóa rõ rệt.
Theo thống kê của SHS Research, tính đến ngày 30/9, tăng trưởng tín dụng tại nhóm 27 ngân hàng niêm yết đạt 12,4% so với đầu năm, trong khi huy động vốn tăng 13,1%. Riêng chỉ tiêu tín dụng được tổng hợp từ 25 ngân hàng, không bao gồm NCB.
Đáng chú ý, nhóm 10 ngân hàng thương mại cổ phần lớn đang dẫn đầu về tốc độ mở rộng tín dụng, với mức tăng 17,8% sau 9 tháng. Huy động vốn của nhóm này tăng 19,4%, cao hơn tốc độ tăng trưởng cho vay.
Nhóm ngân hàng này gồm Techcombank, MB, VPBank, ACB, HDBank, LPBank, Sacombank, SHB, VIB và TPBank.
Trong khi đó, 3 ngân hàng quốc doanh gồm Vietcombank, VietinBank và BIDV ghi nhận tăng trưởng tín dụng 8% sau 9 tháng, thấp hơn mức 12,1% của cùng kỳ năm 2025. Huy động vốn của nhóm tăng 7,4% so với đầu năm.
Theo nhóm phân tích, tốc độ tăng trưởng thấp hơn trong 9 tháng đầu năm cho thấy các ngân hàng quốc doanh vẫn còn dư địa giải ngân trong quý IV, qua đó có thể đóng góp vào đà tăng trưởng tín dụng toàn hệ thống.
Ở nhóm 14 ngân hàng thương mại cổ phần vừa và nhỏ, tăng trưởng tín dụng đạt 7,4%, trong khi huy động vốn tăng 10,3%. Số liệu tăng trưởng tín dụng của nhóm này không bao gồm NCB.
Báo cáo cũng cho thấy tỷ lệ cho vay trên huy động của nhóm ngân hàng quốc doanh đạt 99,3%, cao hơn mức 97,6% của nhóm thương mại cổ phần lớn và 88,6% của nhóm vừa và nhỏ.
 Nguồn: SHS Research
Lợi nhuận ngân hàng quý IV được dự báo tăng tới 10%
Triển vọng tín dụng tăng tốc được kỳ vọng tiếp tục hỗ trợ kết quả kinh doanh ngân hàng trong những tháng cuối năm.
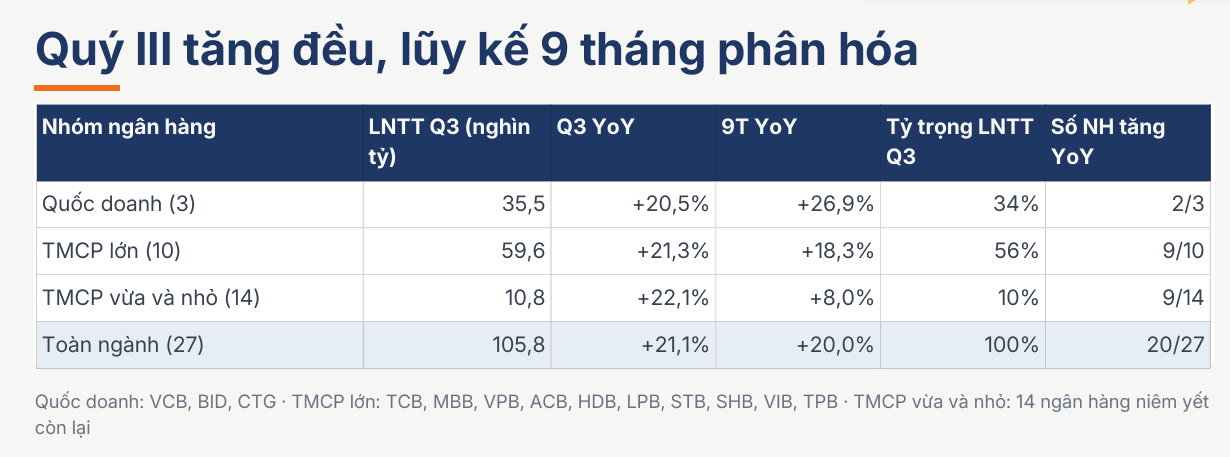
Theo thống kê từ 27 ngân hàng niêm yết, tổng lợi nhuận trước thuế quý III/2026 đạt khoảng 105.800 tỷ đồng, tăng 21,1% so với cùng kỳ, vượt mức dự báo tăng trưởng 17% trước đó của SHS Research.
Lũy kế 9 tháng, lợi nhuận trước thuế đạt khoảng 311.100 tỷ đồng, tăng 20% và hoàn thành khoảng 75% kế hoạch năm. Trong đó, 20/27 ngân hàng ghi nhận lợi nhuận quý III tăng trưởng so với cùng kỳ.
Trên cơ sở này, nhóm phân tích đưa ra 2 kịch bản cho kết quả kinh doanh cả năm 2026.
Ở kịch bản cơ sở, tín dụng tăng mạnh vào cuối năm có thể giúp lợi nhuận trước thuế quý IV tăng khoảng 10% so với quý III, đưa tăng trưởng lợi nhuận cả năm lên 20%.
Trong kịch bản thận trọng, khi chi phí dự phòng tiếp tục duy trì ở mức cao và biên lãi thuần chịu áp lực, lợi nhuận quý IV dự kiến chỉ tăng khoảng 3% so với quý trước. Theo đó, tăng trưởng lợi nhuận cả năm đạt khoảng 18%.
Dù triển vọng tích cực, SHS Research lưu ý áp lực lên biên lãi thuần (NIM) vẫn là thách thức đối với ngành ngân hàng.
Trong 9 tháng đầu năm 2026, NIM bình quân ngành chỉ đạt khoảng 3%, thấp hơn mức 3,8% của năm 2022. Nguyên nhân chủ yếu đến từ việc lãi suất cho vay giảm, trong khi chi phí huy động vốn điều chỉnh chậm hơn.
Bên cạnh đó, chất lượng tài sản tiếp tục là yếu tố cần theo dõi. Tỷ lệ nợ xấu tại ngày 30/9 tăng lên 2,12%, so với mức 1,87% cuối năm 2025. Tỷ lệ bao phủ nợ xấu cũng giảm từ 83% xuống 74%.
Trong bối cảnh này, tăng trưởng tín dụng quý IV được kỳ vọng tạo thêm động lực lợi nhuận, song khả năng chuyển hóa dư nợ thành hiệu quả kinh doanh sẽ phụ thuộc vào biên lãi, chi phí vốn và mức độ kiểm soát rủi ro của từng ngân hàng.