


Ngày 16/10, tỷ giá trung tâm do Ngân hàng Nhà nước công bố ở mức 25.637 đồng/USD, giảm 5 đồng so với phiên trước nhưng tăng 8 đồng so với cuối tuần trước.
Tại Vietcombank, tỷ giá USD mua vào và bán ra lần lượt ở mức 25.670 đồng và 26.080 đồng/USD, cùng tăng 10 đồng so với cuối tuần trước.
Tại BIDV, giá USD mua vào ở mức 25.685 đồng, bán ra ở mức 26.065 đồng/USD, cùng tăng 5 đồng so với cuối tuần trước.
Như vậy, tỷ giá USD tại các ngân hàng thương mại tăng nhẹ trong tuần, với mức điều chỉnh không lớn.
Trái ngược với diễn biến tại ngân hàng, giá USD trên thị trường tự do giảm khoảng 130 đồng so với cuối tuần trước, xuống quanh 26.000-26.050 đồng/USD. Mức này thấp hơn giá bán USD tại các ngân hàng thương mại.
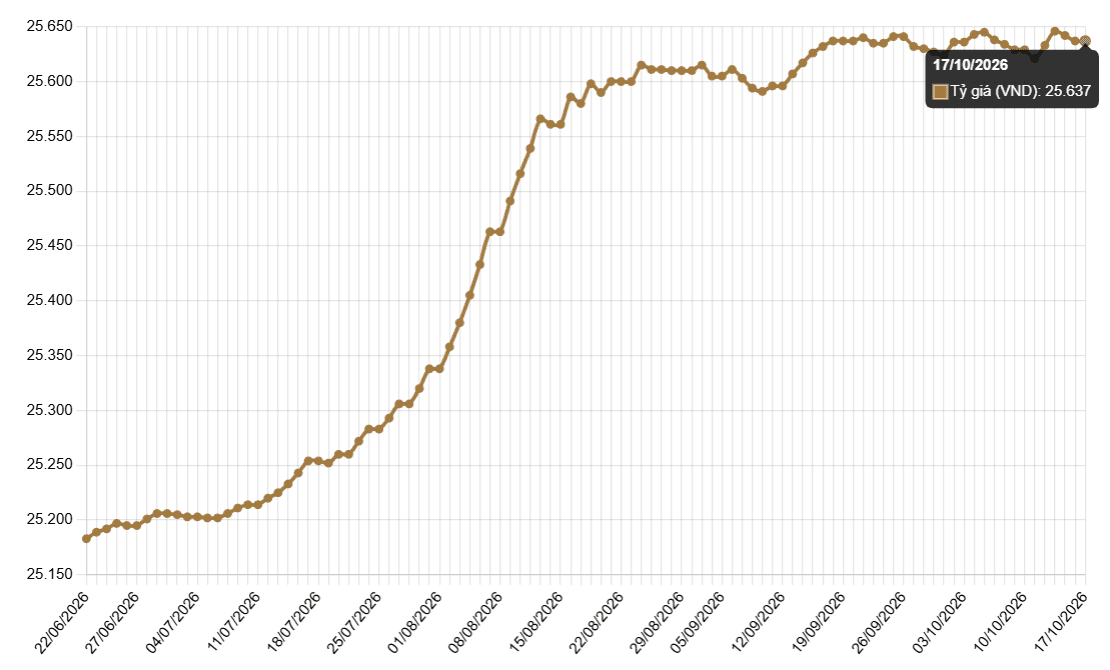 Tỷ giá trung tâm (Ảnh: NHNN)
Trên thị trường quốc tế, chỉ số DXY, thước đo sức mạnh của USD so với 6 đồng tiền chủ chốt gồm EUR, JPY, GBP, CAD, SEK và CHF, giảm 0,41% trong tuần, xuống 101,79 điểm.
Trong cuộc đối thoại với Tổng Giám đốc Quỹ Tiền tệ Quốc tế (IMF) Kristalina Georgieva tại Bangkok, Thái Lan, Chủ tịch Cục Dự trữ Liên bang Mỹ (Fed) Kevin Warsh không đưa ra tín hiệu cụ thể về lộ trình điều chỉnh lãi suất.
Ông Warsh tái khẳng định cam kết đưa lạm phát về mục tiêu và duy trì ổn định giá cả. Dù đánh giá tích cực về triển vọng kinh tế Mỹ, Chủ tịch Fed vẫn thận trọng khi được hỏi về chính sách tiền tệ và cho biết không muốn đưa ra nhận định trước các cuộc họp chính sách.
Theo công cụ FedWatch của CME Group, thị trường hiện đánh giá xác suất Fed giữ nguyên lãi suất tại cuộc họp cuối tháng 10 ở mức khoảng 22%.
Đáng chú ý, dù số liệu lạm phát tiêu dùng và giá sản xuất của Mỹ cao hơn dự báo, USD vẫn chịu áp lực bán trở lại sau phát biểu của Chủ tịch Fed. Lợi suất trái phiếu kho bạc Mỹ cũng có xu hướng giảm.
Chứng khoán Yuanta cho rằng đà tăng của USD đã hạ nhiệt vào cuối tuần khi giá dầu giảm và lợi suất trái phiếu quốc tế điều chỉnh. Diễn biến này giúp giảm áp lực lên các đồng tiền chủ chốt.
Đối với USD/VND, Yuanta dự báo tỷ giá nhiều khả năng tiếp tục ổn định, nhưng rủi ro tăng vẫn hiện hữu. Cung cầu ngoại tệ trong nước cải thiện và tỷ giá tại các ngân hàng thương mại giảm trong những phiên gần đây đang hỗ trợ VND.
Tuy nhiên, DXY vẫn ở vùng cao. Áp lực lên VND có thể quay trở lại nếu giá năng lượng và lợi suất trái phiếu Mỹ tiếp tục tăng.
MBS cũng cho rằng vẫn còn những yếu tố gây sức ép lên tỷ giá trong thời gian tới. USD được kỳ vọng mạnh lên trong những tháng cuối năm khi giá dầu neo cao, tạo áp lực lên lạm phát và củng cố khả năng Fed duy trì mặt bằng lãi suất cao.
Ở chiều ngược lại, VND có thể tiếp tục được hỗ trợ bởi mặt bằng lãi suất trong nước, dòng vốn FDI tích cực và kỳ vọng thâm hụt thương mại thu hẹp về cuối năm.
Theo MBS, lượng nguyên liệu đầu vào nhập khẩu trong các tháng đầu năm sẽ dần chuyển hóa thành hàng hóa khi bước vào mùa cao điểm sản xuất và xuất khẩu cuối năm. Đây có thể là yếu tố hỗ trợ cán cân thương mại và giảm áp lực lên tỷ giá.