


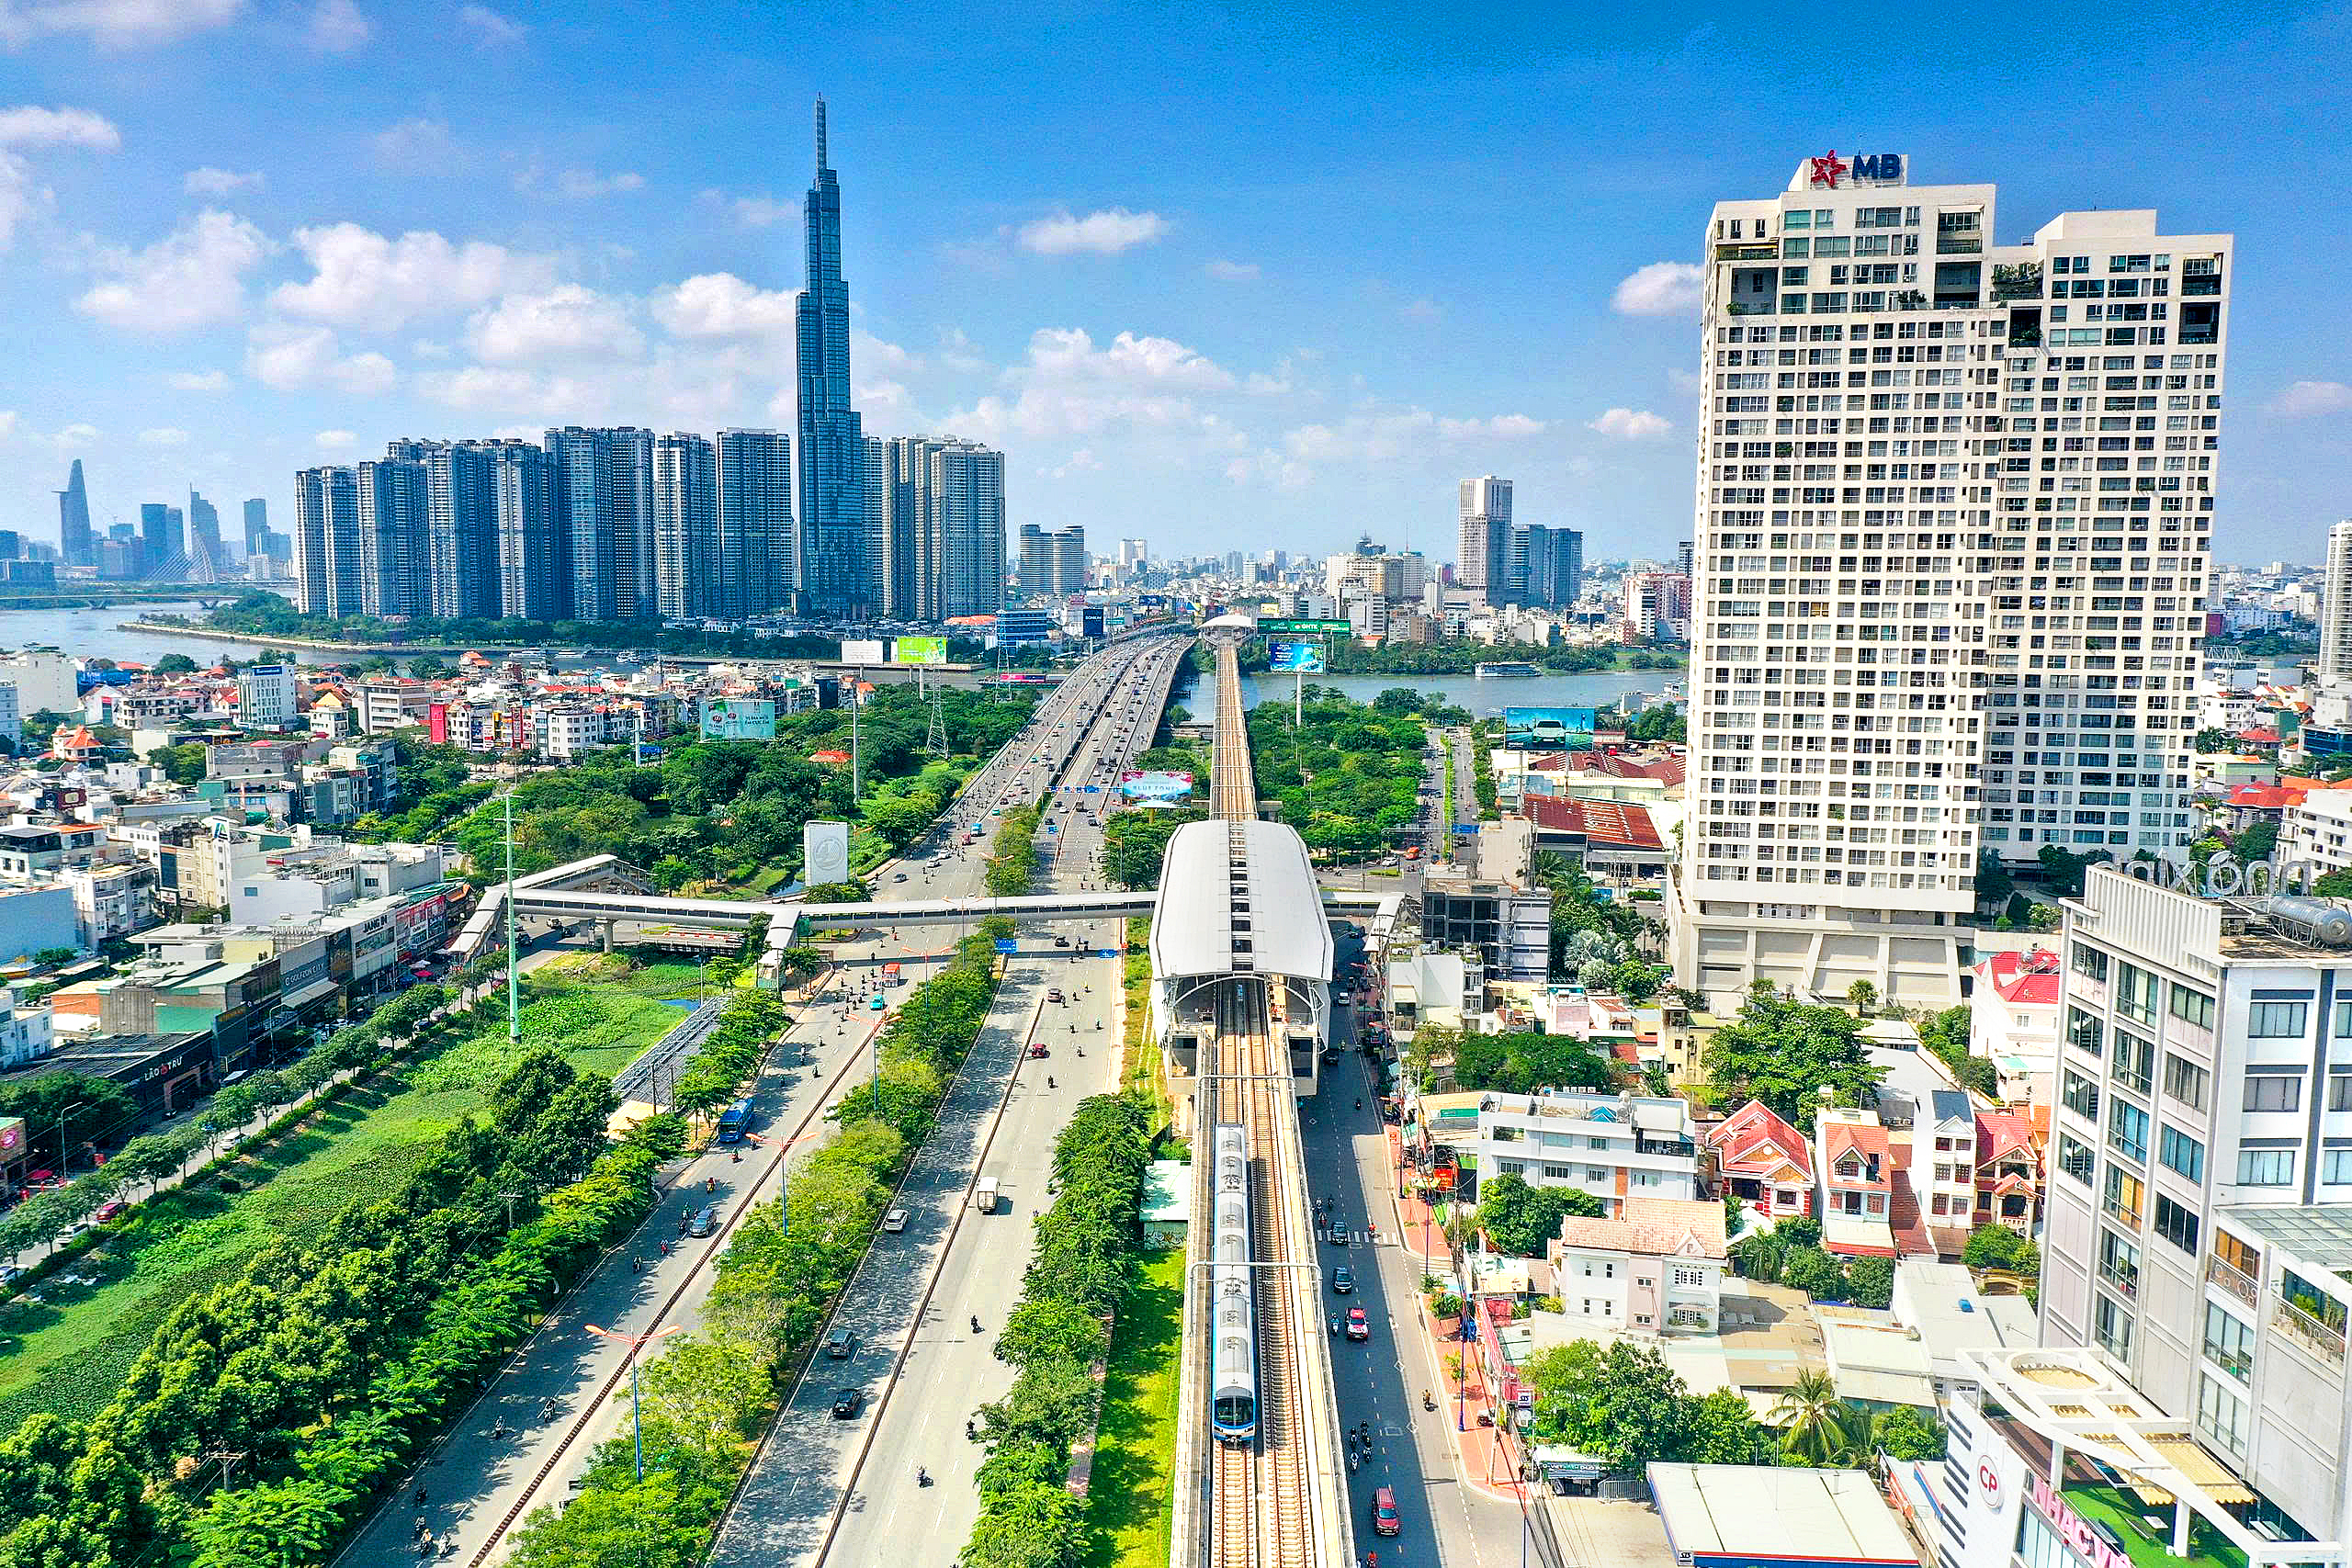
Dự án metro số 1 mất khoảng 15 năm mới hoàn thành, chi phí tăng đáng kể, cho thấy tầm quan trọng của việc chủ động nguồn vốn - Ảnh: QUANG ĐỊNH
Hai nghị quyết mới về phát hành trái phiếu vừa được HĐND thành phố thông qua tạo cơ sở để khơi thông kênh vốn này, đồng thời tiếp cận các nhà đầu tư quốc tế thông qua Trung tâm tài chính quốc tế.
Bài toán phía trước là sớm đưa cơ chế mới vào thực tiễn, bắt đầu từ lô trái phiếu đầu tiên. Một đô thị hướng tới quy mô 18 triệu dân vào năm 2030 khó có thể tiếp tục phát triển trong chiếc áo ngân sách ngày càng chật chội.
Khi TP.HCM chủ động tìm vốn cho phát triển
Giai đoạn 2026-2030, nhu cầu đầu tư công cấp thành phố của TP.HCM ước hơn 3,1 triệu tỉ đồng, trong khi ngân sách chỉ đáp ứng khoảng 31%. Hai nghị quyết về phát hành trái phiếu không chỉ cụ thể hóa Luật Phát triển đô thị, mà còn đánh dấu bước chuyển trong tư duy huy động nguồn lực: từ chủ yếu trông vào ngân sách sang chủ động tìm kiếm vốn trên thị trường. Trái phiếu vốn không xa lạ với TP.HCM.
Giai đoạn 2003-2020, thành phố đã huy động hơn 30.000 tỉ đồng qua kênh này để đầu tư đường sá, trường học, bệnh viện và hệ thống cấp thoát nước. Nhưng trong giai đoạn 2021-2025, kênh vốn ấy gần như "ngủ đông". Trái phiếu dự án, trái phiếu công trình, trái phiếu xanh dù đã được pháp luật cho phép vẫn chưa thể triển khai do thiếu quy trình cụ thể. Nghị quyết thứ nhất đánh thức kênh vốn này.
Lần đầu tiên, các hình thức phát hành trái phiếu và vay từ tổ chức tài chính trong nước được quy định tương đối đầy đủ, với nguyên tắc vốn chỉ dành cho đầu tư phát triển, gắn với dự án cụ thể và nằm trong giới hạn nợ an toàn.
Đối với trái phiếu xanh, thành phố phải công khai danh mục công trình sử dụng vốn, giúp nhà đầu tư theo dõi dòng tiền và giám sát việc sử dụng vốn. Đây cũng là cách nhiều thành phố đã tạo dựng niềm tin trên thị trường.
Năm 2014, Johannesburg (Nam Phi) phát hành khoảng 1,5 tỉ rand trái phiếu xanh, dành cho các dự án năng lượng mặt trời, thu hồi khí từ bãi rác và xe buýt hybrid; lượng đăng ký mua gấp 1,5 lần.
Năm 2016, Mexico City phát hành 1 tỉ peso trái phiếu xanh cho các dự án metro, xe buýt nhanh và xử lý nước, với lượng đăng ký mua gấp 2,5 lần. Minh bạch mục đích sử dụng vốn chính là một yếu tố quan trọng giúp các đợt phát hành thu hút nhà đầu tư.
Nghị quyết thứ hai còn đi xa hơn: mở thêm cánh cửa ra thị trường vốn quốc tế ngay tại TP.HCM. Trong khi pháp luật không cho phép địa phương trực tiếp vay nước ngoài, lần đầu tiên UBND thành phố được phát hành trái phiếu đô thị, trái phiếu công trình tại Trung tâm tài chính quốc tế, bằng đồng Việt Nam hoặc ngoại tệ tự do chuyển đổi. Nhà đầu tư quốc tế có thể tham gia thông qua các thành viên của trung tâm, tạo điều kiện để thành phố tiếp cận dòng vốn toàn cầu.
Ấn Độ đã đi trước một bước với cách làm tương tự: các sàn giao dịch quốc tế tại trung tâm tài chính GIFT City trở thành nơi các tổ chức trong nước niêm yết trái phiếu ngoại tệ để tiếp cận nhà đầu tư nước ngoài; riêng năm 2023, Tập đoàn REC đã niêm yết tại đây 750 triệu USD trái phiếu xanh.
Đây là thẩm quyền chưa từng có đối với một địa phương, đồng thời cũng là sự tin tưởng lớn dành cho TP.HCM. Nếu thành công, trái phiếu thành phố có thể trở thành sản phẩm mở đường cho Trung tâm tài chính quốc tế, tạo mức lợi suất tham chiếu cho các tổ chức phát hành tiếp theo.
Thành phố cũng có thêm nguồn vốn dài hạn và chủ động hơn về thời điểm, quy mô, điều kiện huy động. Nhìn lại metro số 1, bài học về sự chủ động nguồn vốn càng rõ: dự án mất khoảng 15 năm mới hoàn thành, chi phí tăng đáng kể, một phần do những ràng buộc từ nguồn vốn tài trợ.
Chờ cú hích từ lô trái phiếu quốc tế đầu tiên của TP.HCM
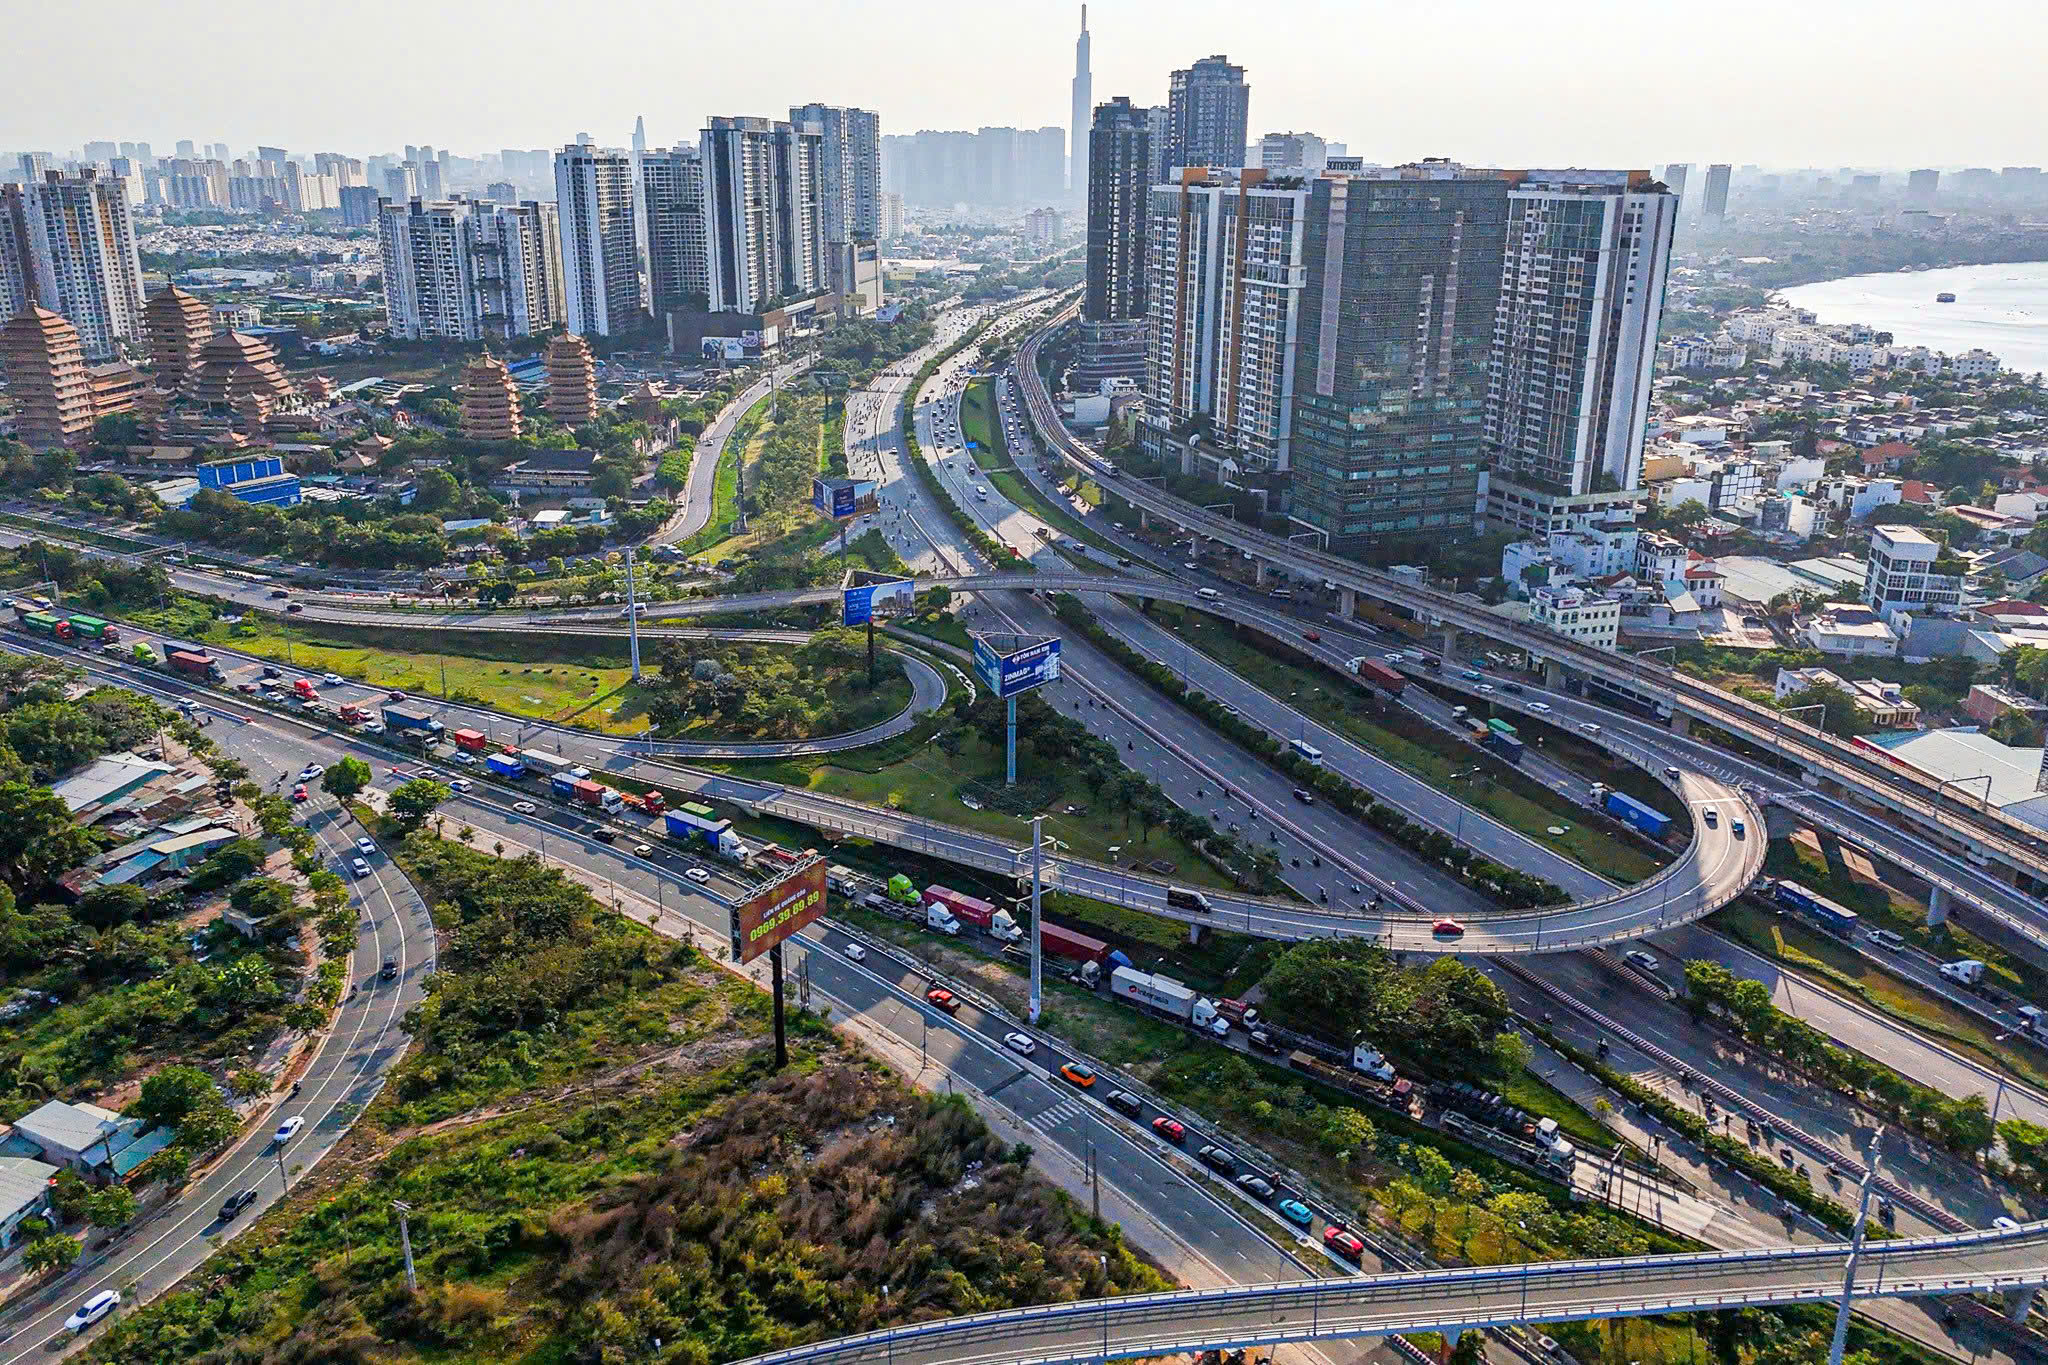
Khơi thông kênh trái phiếu, mở cửa vốn quốc tế và chuyển từ phụ thuộc ngân sách sang chủ động huy động vốn giúp TP.HCM giải quyết nhanh bài toán hạ tầng cho phát triển - Ảnh: QUANG ĐỊNH
Từ định hướng tại Nghị quyết 09-NQ/TW ngày 19-5-2026 của Bộ Chính trị đến khi Luật Phát triển đô thị có hiệu lực ngày 1-10-2026, công tác chuẩn bị cho cơ chế mới được triển khai khá nhanh. Chỉ một tháng sau, các nghị quyết đã được trình HĐND thành phố. Song song đó, Cơ quan điều hành Trung tâm tài chính quốc tế phối hợp với IFC, Sở Tài chính, Sở Xây dựng và Tổng công ty Cấp nước Sài Gòn rà soát dự án tiềm năng, chuẩn bị dữ liệu tài chính.
Ngày 7-10-2026, thành phố tổ chức cuộc họp tham vấn về phương án phát hành trái phiếu quốc tế. Sự chuẩn bị còn thể hiện ở các yêu cầu chặt chẽ trong nghị quyết. Mỗi đề án phát hành phải có phương án xếp hạng tín nhiệm, đánh giá khả năng trả nợ và quản trị rủi ro tỉ giá, lãi suất. UBND thành phố chịu trách nhiệm trả nợ gốc, lãi đúng hạn và báo cáo định kỳ với Bộ Tài chính, Ngân hàng Nhà nước, HĐND thành phố.
Trường hợp hạ tầng thị trường của trung tâm chưa hoàn thiện, thành phố vẫn có thể lựa chọn tổ chức đủ điều kiện thực hiện các nghiệp vụ quản lý sổ đăng ký, lưu ký và thanh toán. Dẫu vậy, từ nghị quyết đến lô trái phiếu đầu tiên vẫn còn một chặng đường.
Trước hết là lựa chọn dự án có nguồn thu rõ ràng, phương án tài chính khả thi và hồ sơ đáp ứng chuẩn mực quốc tế. Nhà đầu tư không chỉ quan tâm đến ý nghĩa công trình, mà còn nhìn vào khả năng tạo dòng tiền và hoàn trả vốn.
Tấm danh thiếp của TP.HCM trước nhà đầu tư quốc tế
Một đợt phát hành thành công sẽ không chỉ bổ sung nguồn lực cho công trình cụ thể, mà còn là tấm danh thiếp của TP.HCM trước nhà đầu tư quốc tế, góp phần tạo dựng uy tín cho thành phố và khẳng định vai trò của Trung tâm tài chính quốc tế trong kết nối dòng vốn toàn cầu với nhu cầu phát triển hạ tầng đô thị.
Tiếp đó là uy tín tín nhiệm. Thành phố cần chuẩn hóa dữ liệu tài chính hợp nhất sau sáp nhập, xây dựng cơ chế quản lý nợ minh bạch và hệ thống công bố thông tin đáng tin cậy để cải thiện xếp hạng tín nhiệm, qua đó giảm chi phí huy động vốn. Hạ tầng và năng lực vận hành của Trung tâm tài chính quốc tế cũng là một phép thử, nhất là khi các cơ chế và tổ chức trung gian vẫn đang trong quá trình hoàn thiện.
Một vấn đề khác là lựa chọn đồng tiền huy động. Vay ngoại tệ có thể có lãi suất thấp hơn nhưng tiềm ẩn rủi ro tỉ giá; vay bằng đồng Việt Nam an toàn hơn cho ngân sách nhưng có thể phải chấp nhận lợi suất cao hơn. Thành phố cần tính toán tổng chi phí vốn trong suốt thời hạn vay.
Cuối cùng là kỷ luật giải ngân: huy động được vốn mới chỉ đi nửa chặng đường, hiệu quả còn phụ thuộc vào việc triển khai dự án đúng tiến độ và sử dụng vốn đúng mục đích.
Kinh nghiệm của Pune (Ấn Độ) cho thấy một khởi đầu vừa phải nhưng được chuẩn bị tốt có thể tạo hiệu ứng tích cực cho thị trường. Năm 2017, thành phố này phát hành 2 tỉ rupee trái phiếu đô thị kỳ hạn 10 năm cho dự án cấp nước, với lãi suất 7,59%.
Được xếp hạng tín nhiệm AA+, trái phiếu thu hút lượng đăng ký mua gấp khoảng 6 lần giá trị chào bán. Đợt phát hành không chỉ giúp Pune huy động vốn cho một dự án cụ thể, mà còn trở thành dấu mốc trong quá trình khôi phục thị trường trái phiếu đô thị tại Ấn Độ.
Với TP.HCM, lô trái phiếu đầu tiên cũng không nhất thiết phải có quy mô lớn, nhưng cần gắn với một dự án có phương án tài chính khả thi, minh bạch từ khâu phát hành đến sử dụng vốn và trả nợ.