


Lãi suất huy động bình quân lên 8,45%/năm
Theo báo cáo kinh tế vĩ mô tháng 10/2026 phát hành ngày 15/10, MBS Research ghi nhận mặt bằng lãi suất huy động tiếp tục duy trì ở mức cao trong tháng 9, dù xu hướng điều chỉnh có sự phân hóa giữa các ngân hàng.
Trong số 16 ngân hàng được theo dõi, có 6 nhà băng tăng lãi suất từ 0,2-0,4 điểm phần trăm tại các kỳ hạn 6-24 tháng. Ngược lại, 4 ngân hàng giảm 0,1-0,6 điểm phần trăm ở các kỳ hạn 12-24 tháng.
Khảo sát các chương trình ưu đãi cuối tháng 9 cho thấy mức cao nhất ở kỳ hạn 6 tháng là 9,4%/năm, áp dụng cho khoản tiền gửi 500 triệu đồng qua kênh trực tuyến. Với kỳ hạn 12 tháng, VPBank và Vikki Bank cùng niêm yết mức cao nhất 9,3%/năm.
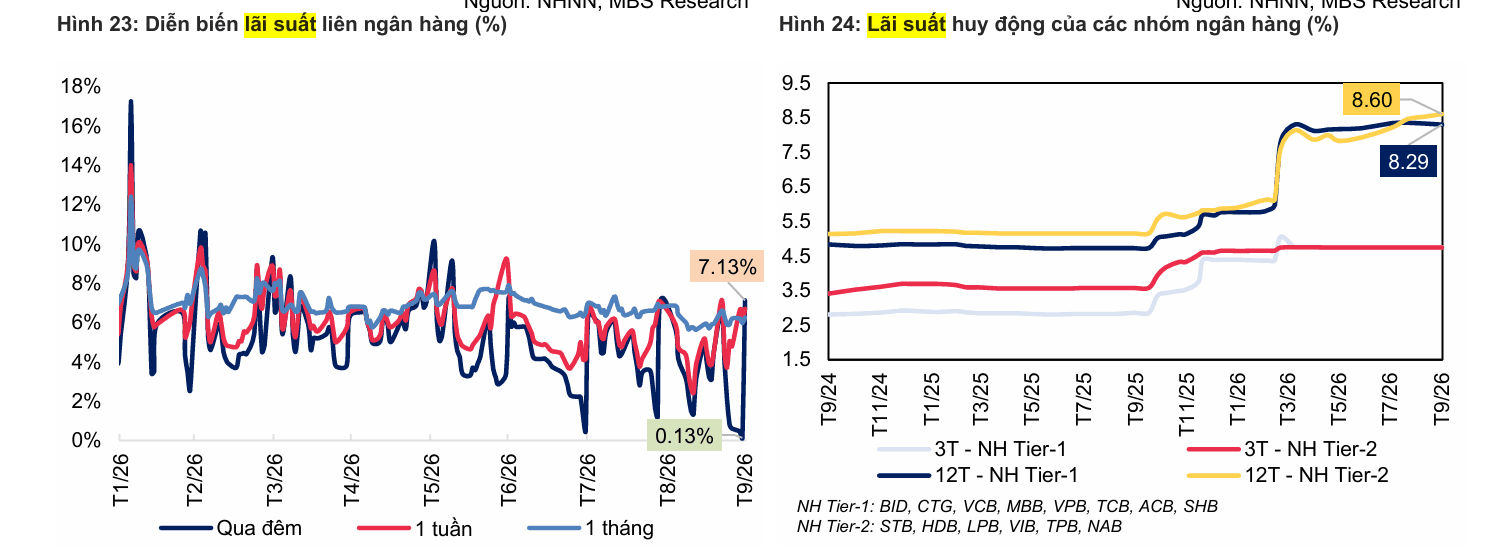
Để so sánh mặt bằng huy động, đơn vị phân tích chia các ngân hàng trong phạm vi khảo sát thành hai nhóm. Tier 1 gồm BIDV, VietinBank, Vietcombank, MB, VPBank, Techcombank, ACB và SHB. Tier 2 gồm Sacombank, HDBank, LPBank, VIB, TPBank và Nam A Bank. Đây là cách phân nhóm phục vụ việc theo dõi, so sánh trong báo cáo, không phải hệ thống phân loại chính thức.
Tại thời điểm cuối tháng 9, lãi suất huy động bình quân kỳ hạn 12 tháng của nhóm Tier 1 đạt 8,29%/năm, giảm 0,03 điểm phần trăm so với cuối tháng 8. Trong khi đó, nhóm Tier 2 ghi nhận mức 8,6%/năm, tăng 0,08 điểm phần trăm.
Tính chung các ngân hàng thương mại trong phạm vi khảo sát, lãi suất bình quân kỳ hạn 12 tháng đạt 8,45%/năm, tăng 2,63 điểm phần trăm so với đầu năm. Mức tăng tại nhóm Tier 1 là 2,53 điểm phần trăm, còn nhóm Tier 2 là 2,73 điểm phần trăm.
 Nguồn: MBS Research
Chênh lệch tín dụng và huy động gây áp lực lên mặt bằng lãi suất
Mặt bằng huy động cao góp phần cải thiện tốc độ tăng trưởng tiền gửi trong tháng 9. Đến ngày 30/9, huy động vốn toàn hệ thống tăng 1,5% so với cuối tháng trước, trong khi dư nợ tín dụng tăng 0,6%.
Dù vậy, xét từ cuối năm 2025, tín dụng đã tăng 11,6%, cao hơn mức tăng 9,8% của huy động vốn. Khoảng cách này phản ánh áp lực cân đối nguồn vốn của hệ thống ngân hàng, khi nhu cầu tín dụng tăng nhanh hơn tốc độ bổ sung tiền gửi.
Sức ép thanh khoản còn thể hiện trên thị trường liên ngân hàng, nơi các tổ chức tín dụng vay mượn vốn lẫn nhau, thay vì huy động trực tiếp từ khách hàng cá nhân và doanh nghiệp.
Trong tháng 9, Ngân hàng Nhà nước (NHNN) bơm hơn 172.300 tỷ đồng qua kênh thị trường mở (OMO), với kỳ hạn từ 7-91 ngày và lãi suất 4,5%/năm. Tuy nhiên, lượng vốn đến hạn lên tới hơn 259.000 tỷ đồng. Do đó, nhà điều hành hút ròng gần 86.700 tỷ đồng, đưa quy mô OMO lưu hành về hơn 150.500 tỷ đồng, giảm 37% so với cuối tháng 8.
Lãi suất qua đêm trên thị trường liên ngân hàng biến động mạnh trong tháng. Từ mức 5,7% vào đầu tháng 9, chỉ số này tăng lên 6,6% trong phiên 21/9. Trước áp lực thanh khoản, NHNN bơm ròng gần 48.000 tỷ đồng trong ngày, đồng thời tái kích hoạt công cụ hoán đổi ngoại tệ FX Swap USD/VND với tổng hạn mức tối đa 2 tỷ USD.
Sau các động thái hỗ trợ, lãi suất qua đêm giảm xuống 0,13% vào ngày 29/9, thấp nhất kể từ tháng 3/2024. Tuy nhiên, đến phiên cuối tháng, mức này tăng trở lại 7,1%, chủ yếu do yếu tố mùa vụ và nhu cầu thanh khoản thường tăng vào thời điểm cuối quý. Sang ngày đầu tháng 10, chỉ số giảm về quanh 4%.
Ở các kỳ hạn dài hơn, lãi suất liên ngân hàng từ 1 tuần đến 1 tháng dao động trong khoảng 6,25-6,7% vào cuối tháng 9. Kỳ hạn 6 tháng ghi nhận mức 8,1%. Đây là mức lãi suất trên thị trường liên ngân hàng, không phải lãi suất tiền gửi dành cho khách hàng.
Dự báo lãi suất tiền gửi 12 tháng có thể lên 8,4%
Trong triển vọng năm 2026, MBS Research dự báo lãi suất tiền gửi kỳ hạn 12 tháng tại 6 ngân hàng gồm Vietcombank, BIDV, VietinBank, MB, Techcombank và ACB có thể đạt 8,2-8,4%.
Mức dự báo này cao hơn đáng kể so với 5,5% của năm 2025 và 4,7% của năm 2024. Trước đó, lãi suất tại nhóm ngân hàng nói trên đạt 4,8% năm 2023 và 7,8% năm 2022.
Nếu kịch bản trên thành hiện thực, mặt bằng tiền gửi kỳ hạn 12 tháng tại 6 ngân hàng sẽ cao hơn 2,7-2,9 điểm phần trăm so với năm 2025. Cần lưu ý, con số này là dự báo riêng cho nhóm ngân hàng được lựa chọn, không đại diện cho mức bình quân của toàn hệ thống.
Ngoài chênh lệch giữa tăng trưởng tín dụng và huy động vốn, lạm phát và tỷ giá cũng là những yếu tố có thể tác động đến triển vọng lãi suất. MBS Research dự báo CPI bình quân năm 2026 tăng 4,5-4,7%, trong khi tỷ giá USD/VND vào cuối năm có thể ở mức 26.800-27.000 đồng/USD.
Những yếu tố này có thể thu hẹp dư địa điều hành chính sách tiền tệ. Trong khi nhu cầu vốn của nền kinh tế vẫn tăng, khả năng duy trì mặt bằng huy động ở mức cao sẽ tiếp tục là vấn đề cần theo dõi đối với hệ thống ngân hàng.