


Thu nhập 5-8 triệu đồng/tháng vẫn cố dành tiền tiết kiệm
Trong một nhóm Facebook về tài chính cá nhân, một người phụ nữ đã chia sẻ hành trình 5 năm tiết kiệm 100 triệu đồng của gia đình.
Theo đó, nghề nghiệp của chủ bài đăng là công nhân. Trước đây chị có mức thu nhập 5-6 triệu đồng/tháng, sau đó tăng dần lên 7-8 triệu đồng/tháng. Gia đình không có thêm khoản thu nhập nào khác.
Hai vợ chồng chị có 2 con nhỏ. Bố mẹ chồng ở quê không có thu nhập nên mỗi tháng gia đình vẫn phải gửi về 4-5 triệu đồng để hỗ trợ ông bà.
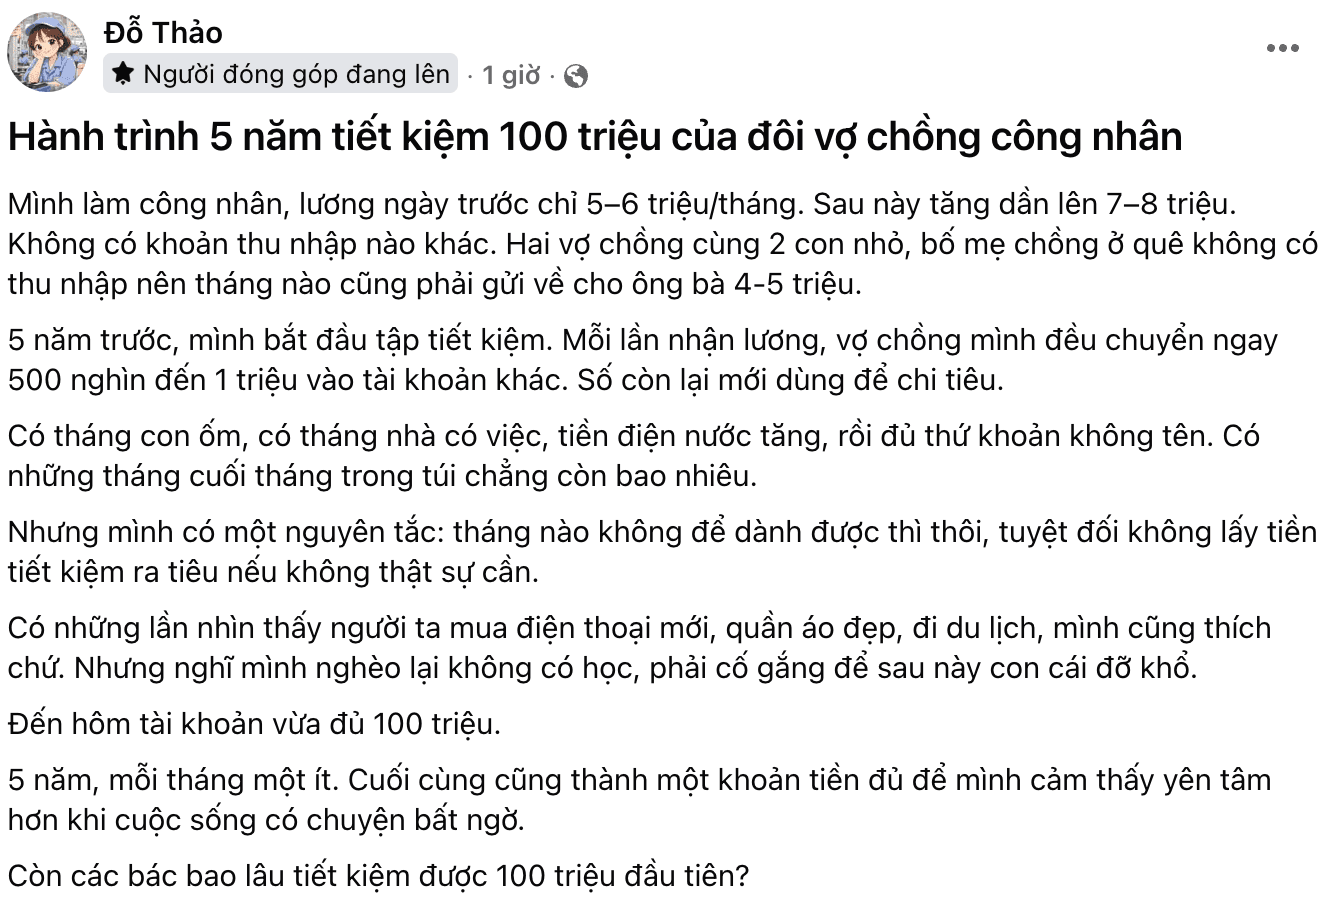 Bài chia sẻ trong hội nhóm (Ảnh chụp màn hình)
Khoảng 5 năm trước, chị bắt đầu xây dựng thói quen tiết kiệm. Mỗi lần nhận lương, hai vợ chồng chuyển ngay 500.000 đồng đến 1 triệu đồng sang một tài khoản khác. Phần tiền còn lại được sử dụng cho các khoản chi tiêu trong tháng.
Tuy nhiên, kế hoạch này không phải lúc nào cũng diễn ra thuận lợi. Chị cho biết: “Có tháng con ốm, có tháng nhà có việc, tiền điện nước tăng, rồi đủ thứ khoản không tên. Có những tháng cuối tháng trong túi chẳng còn bao nhiêu”.
Dù vậy, hai vợ chồng duy trì một nguyên tắc: Tháng nào không để dành được thì chấp nhận không tiết kiệm, nhưng tuyệt đối không lấy tiền tiết kiệm ra tiêu nếu không thật sự cần.
Ngoài ra, trong hành trình tích lũy, chị cũng có những lúc muốn dành tiền cho các nhu cầu cá nhân. Có thời điểm chị nhìn thấy người khác mua điện thoại mới, quần áo đẹp hoặc đi du lịch và cũng muốn chi tiêu cho bản thân.
Tuy nhiên, chị cho rằng gia đình còn khó khăn nên lựa chọn tiếp tục tiết kiệm, với mong muốn sau này các con đỡ vất vả hơn.
Sau 5 năm, khoản tiền tích lũy của gia đình đã đạt 100 triệu đồng.
Chị cho biết mỗi tháng chỉ tiết kiệm một khoản nhỏ. Nhưng việc duy trì trong thời gian dài đã giúp những khoản tiền nhỏ trở thành một khoản tích lũy đáng kể.
Với gia đình, 100 triệu đồng không chỉ là một cột mốc về số tiền tiết kiệm mà còn giúp họ có thêm khoản dự phòng khi cuộc sống phát sinh những tình huống bất ngờ.
Câu chuyện này nhanh chóng nhận được nhiều bình luận và lời chúc mừng từ các thành viên trong nhóm. Một người cho rằng 100 triệu đồng đầu tiên là khoản tiền khó tiết kiệm nhất và chúc mừng nữ công nhân vì đã kiên trì đạt được cột mốc này.
Một thành viên khác cho biết bản thân cũng phải mất nhiều thời gian mới tiết kiệm được 100 triệu đồng đầu tiên. Một số người chia sẻ câu chuyện tương tự, từ những khoản tiết kiệm nhỏ ban đầu đến khi từng bước có được nền tảng tài chính ổn định hơn.
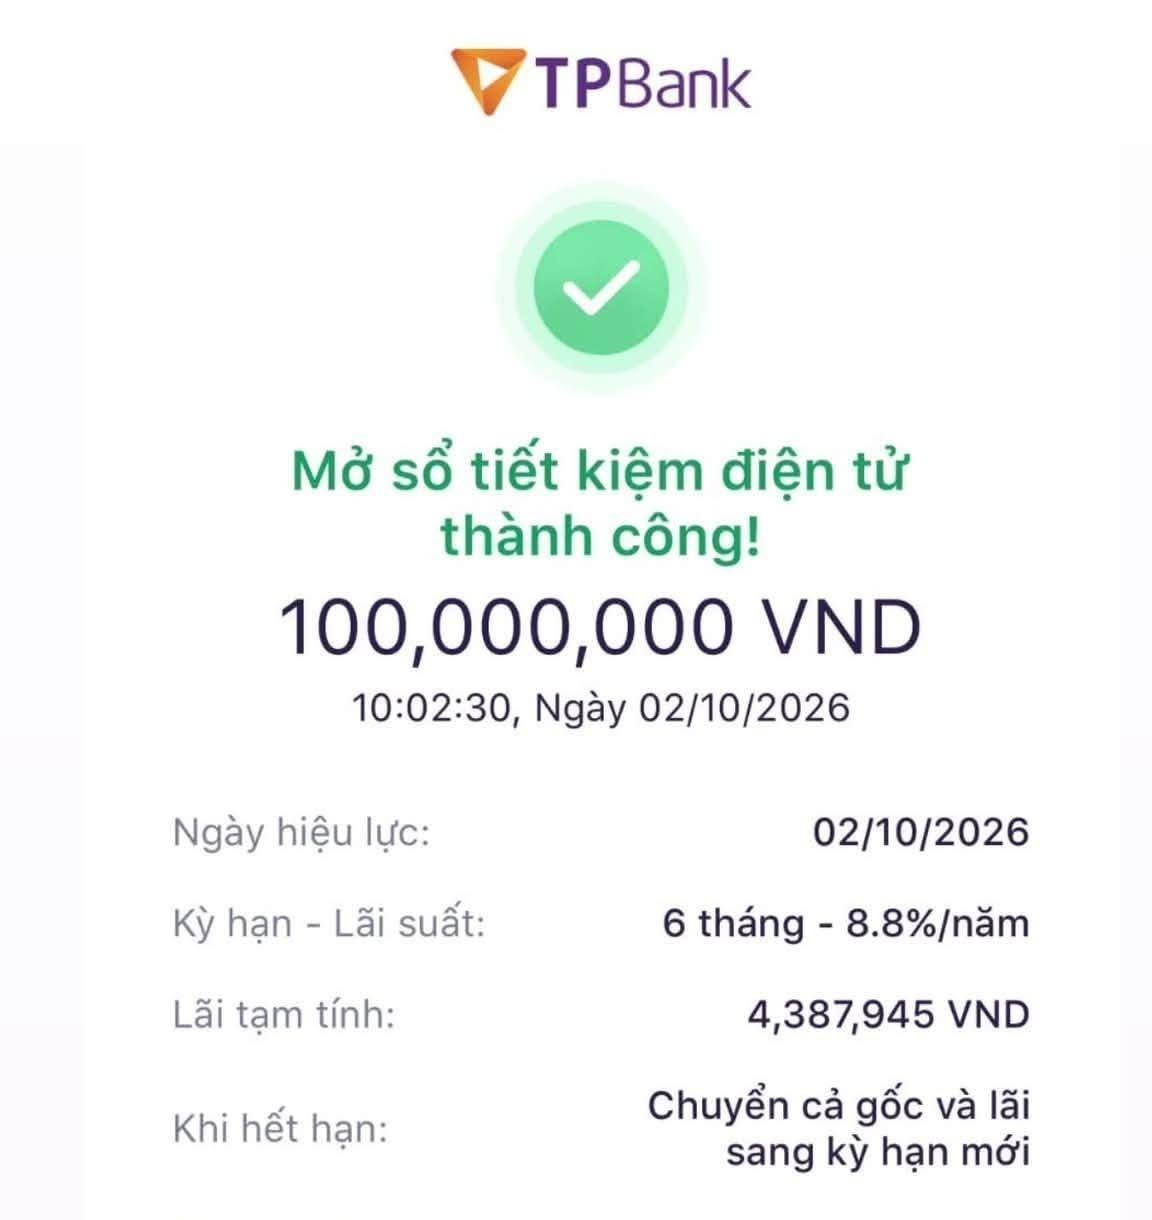 Gia đình tiết kiệm được 100 triệu đồng sau 5 năm (Nguồn: Facebook)
4 bài học tài chính cá nhân từ câu chuyện của nữ công nhân
Tiết kiệm ngay khi vừa nhận lương
Điểm đáng chú ý trong câu chuyện là hai vợ chồng không chờ đến cuối tháng mới xem còn bao nhiêu tiền để tiết kiệm. Mỗi lần nhận lương, họ chuyển ngay 500.000 đồng đến 1 triệu đồng sang một tài khoản khác.
Cách làm này giúp khoản tiền dành cho tiết kiệm được tách khỏi ngân sách chi tiêu ngay từ đầu. Phần tiền còn lại mới được sử dụng cho các nhu cầu trong tháng.
Không cố tiết kiệm bằng mọi giá
Gia đình này cũng không đặt mục tiêu phải tiết kiệm một khoản cố định trong mọi tháng. Thay vì lấy khoản tiền đã tiết kiệm để bù vào chi tiêu, hai vợ chồng lựa chọn một nguyên tắc khác: Tháng nào không để dành được thì thôi, không lấy tiền tiết kiệm ra tiêu nếu không thực sự cần.
Cách tiếp cận này giúp khoản tiền đã tích lũy được bảo toàn, đồng thời phù hợp hơn với thực tế thu nhập và chi phí của một gia đình có con nhỏ.
Xác định rõ ưu tiên tài chính của gia đình
Trong câu chuyện, gia đình vẫn phải gửi 4-5 triệu đồng mỗi tháng về cho bố mẹ chồng ở quê. Hai vợ chồng cũng có 2 con nhỏ và không có nguồn thu nhập nào khác.
Trong điều kiện đó, người vợ cho biết từng có lúc muốn mua điện thoại mới, quần áo đẹp hoặc đi du lịch như những người xung quanh. Tuy nhiên, chị lựa chọn tiếp tục tiết kiệm với mong muốn sau này các con đỡ khó khăn hơn.
Điều này cho thấy mục tiêu tiết kiệm của mỗi gia đình có thể khác nhau. Với gia đình này, khoản tiền 100 triệu đồng được hình thành từ việc ưu tiên mục tiêu dài hạn thay vì dành toàn bộ phần tiền dư cho các nhu cầu tiêu dùng trước mắt.
Kiên trì với những khoản tiền nhỏ
100 triệu đồng là một cột mốc lớn nếu nhìn vào tổng số tiền, nhưng hành trình của gia đình này lại bắt đầu từ 500.000 đồng đến 1 triệu đồng mỗi tháng.
Có tháng tiết kiệm được, có tháng không. Có thời điểm chi phí phát sinh khiến việc tích lũy trở nên khó khăn. Tuy nhiên, hai vợ chồng vẫn duy trì nguyên tắc tài chính trong suốt 5 năm.
Câu chuyện cho thấy với những gia đình có thu nhập hạn chế, tích lũy có thể bắt đầu từ một khoản vừa sức thay vì chờ đến khi có thu nhập cao mới tiết kiệm. Điều quan trọng là khoản tiền đó được duy trì trong thời gian đủ dài để tạo thành một khoản dự phòng lớn.