


Trong nhiều năm, danh sách ưu đãi, mạng lưới đối tác và khả năng tiếp cận dịch vụ xa xỉ là những yếu tố nổi bật khi các ngân hàng giới thiệu thẻ cao cấp. Tuy nhiên, một danh mục quyền lợi phong phú vẫn có thể để lại khoảng cách với nhu cầu sử dụng: chủ thẻ thường xuyên thanh toán học phí nhưng ít chơi golf, hoặc có nhiều khoản chi chăm sóc sức khỏe nhưng hiếm khi dùng phòng chờ sân bay. Khoảng cách này đặt thị trường trước một bài toán khác: tổ chức đặc quyền thế nào để chúng thực sự có ích với từng khách hàng.
Số lượng ưu đãi chưa phản ánh giá trị sử dụng
Điểm hạn chế của cách thiết kế một gói quyền lợi chung cho khách hàng cao cấp nằm ở giả định rằng những người có khả năng chi trả tương đương sẽ có nhu cầu tương tự. Trên thực tế, mức thu nhập giúp xác định khả năng tiếp cận sản phẩm, nhưng chưa đủ để xác định quyền lợi nào được sử dụng thường xuyên.
Hai khách hàng cùng mức thu nhập có thể phân bổ ngân sách rất khác nhau. Ngay trong một gia đình, tỷ trọng chi cho giáo dục, du lịch hay chăm sóc sức khỏe cũng có thể thay đổi theo từng giai đoạn. Vì vậy, chỉ dựa vào năng lực tài chính để xây dựng một danh sách đặc quyền giống nhau khó có thể đáp ứng đầy đủ những khác biệt trong hành vi tiêu dùng.
Nhận định của Visa cho thấy khách hàng khá giả đang coi trọng hơn những trải nghiệm có ý nghĩa cá nhân và phù hợp với cuộc sống của họ. Tại Việt Nam, Visa ghi nhận nhu cầu trải nghiệm cao cấp mở rộng trên các lĩnh vực du lịch, mua sắm, chăm sóc sức khỏe và ẩm thực. Điều này gợi mở một hướng thiết kế sản phẩm: Cùng thuộc phân khúc cao cấp, nhưng khách hàng cần những cách tổ chức quyền lợi khác nhau.
Từ góc nhìn sử dụng, sự khác biệt rất cụ thể. Một ưu đãi có mức giảm lớn vẫn ít giá trị với người không phát sinh nhu cầu tại đơn vị liên kết. Ngược lại, quyền lợi áp dụng cho khoản chi lặp lại có thể trở thành lý do để khách hàng sử dụng thẻ thường xuyên. Sức hấp dẫn lúc mở thẻ và giá trị trong quá trình sử dụng vì thế cần được xem xét cùng nhau.
Đây cũng là cơ sở để nhìn lại cách ngân hàng cạnh tranh. Mở rộng đối tác và bổ sung ưu đãi vẫn cần thiết, nhưng lựa chọn lĩnh vực ưu tiên, điều kiện hưởng quyền lợi và cách ghi nhận giá trị cộng thêm cũng có vai trò quan trọng. Ở cấp độ sản phẩm, cá nhân hóa có thể bắt đầu bằng việc trao quyền lựa chọn giữa các nhóm quyền lợi được thiết kế sẵn. Cách tiếp cận này giúp ngân hàng phục vụ những nhu cầu khác nhau trong cùng một phân khúc, đồng thời giúp người dùng chủ động lựa chọn sản phẩm dựa trên cơ cấu chi tiêu của mình.
Đưa quyền lựa chọn vào thiết kế sản phẩm
Trong bối cảnh đó, việc BVBank đồng thời ra mắt hai dòng thẻ cao cấp BVBank JCB Ultimate và BVBank Visa Signature cho thấy định hướng phát triển sản phẩm theo hướng cá nhân hóa trải nghiệm. Cùng hướng đến phân khúc khách hàng cao cấp, mỗi dòng thẻ được thiết kế với những trọng tâm khác nhau phù hợp với nhu cầu của mỗi khách hàng.
Với JCB Ultimate, quyền lựa chọn được đặt ngay trong cấu trúc sản phẩm. Gói Travel kết nối các quyền lợi mua vé máy bay nội địa, chi tiêu nhà hàng và phòng chờ sân bay nội địa; gói Healthcare tập trung vào spa, gym, bệnh viện và phòng khám. Việc chọn một trong hai gói khi phát hành thẻ giúp khách hàng xác định nhóm chi tiêu muốn ưu tiên nhận quyền lợi.
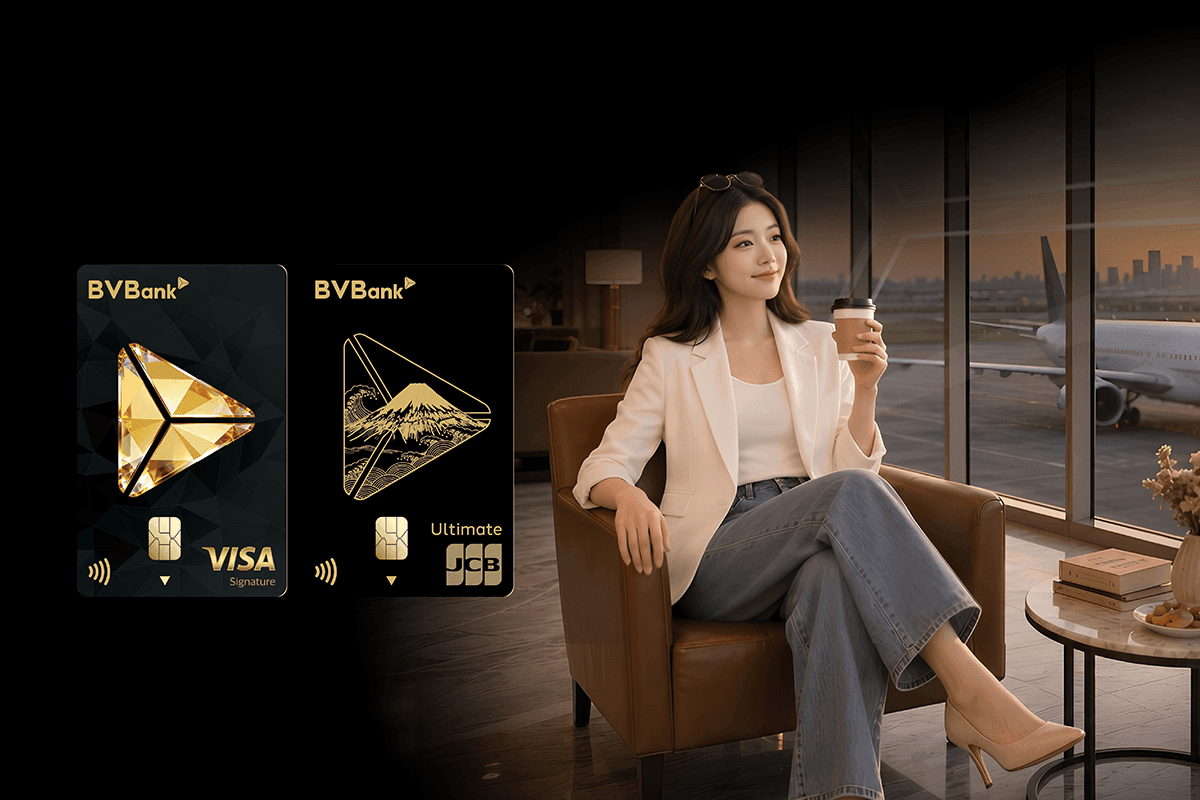
Cách thiết kế này cho thấy cá nhân hóa có thể được thực hiện bằng việc thay đổi trọng tâm ưu đãi trong cùng một dòng thẻ. Chẳng hạn, cơ chế tích điểm 5% cho giao dịch vé máy bay nội địa từ 5 triệu đồng của gói Travel và tích điểm 5% cho giao dịch spa, gym nội địa từ 1 triệu đồng của gói Healthcare cùng có trần 400.000 điểm/tháng. Khác biệt chủ yếu nằm ở lĩnh vực được ưu tiên, qua đó tạo thêm giá trị cho những khoản chi phù hợp với lựa chọn của người dùng.
Visa Signature bổ sung một cách thiết kế khác trong danh mục. Với trọng tâm giáo dục và ẩm thực, thẻ đưa cơ chế tích điểm vào các khoản chi thường xuyên của bản thân và gia đình. Giao dịch nhà hàng nội địa từ 1 triệu đồng được tích điểm 5%, tối đa 400.000 điểm/tháng; chi tiêu giáo dục được tích điểm đến 5%, tối đa 600.000 điểm/tháng, tùy tổng doanh số chi tiêu thẻ và điều kiện áp dụng.
Trong cách tổ chức này, quyền lợi có thể phát sinh từ những khoản thanh toán đã nằm trong kế hoạch. Khách hàng thường xuyên có nhu cầu chi cho giáo dục và ẩm thực có thêm cơ sở lựa chọn Visa Signature, trong khi JCB Ultimate dành quyền lựa chọn gói cho người muốn ưu tiên du lịch hoặc chăm sóc sức khỏe. Sự ra mắt đồng thời hai dòng thẻ vì thế tạo ra các phương án sử dụng có trọng tâm, thay vì chỉ tăng số lượng sản phẩm trong danh mục.
Dù lựa chọn sản phẩm nào, giá trị nhận được vẫn phụ thuộc vào giao dịch đủ điều kiện, mức chi tiêu và giới hạn tích điểm. Do đó, sự phù hợp cần được đánh giá trên cả cấu trúc quyền lợi lẫn khả năng sử dụng thực tế. Đây cũng là điểm quyết định để một thiết kế hướng đến cá nhân hóa trở thành trải nghiệm có giá trị với khách hàng.