


Chạy đua hoàn thiện các quy định, nâng hiệu quả giám sát
Ngày 30/10, Lực lượng Đặc nhiệm tài chính quốc tế (FATF) quyết định đưa Bulgaria, Bờ Biển Ngà, Cộng hòa Dân chủ Congo và Monaco ra khỏi danh sách xám sau khi ghi nhận những cải thiện trong công tác phòng, chống rửa tiền. Trong khi đó, Việt Nam tiếp tục nằm trong diện giám sát tăng cường.
Việc tiếp tục nằm trong danh sách xám không đồng nghĩa Việt Nam bị đưa vào danh sách đen hay phải chịu các biện pháp đối kháng. Tuy nhiên, đây là cảnh báo về yêu cầu đẩy nhanh cải cách, chuyển những cam kết chính sách thành kết quả thực chất.
 Việt Nam tiếp tục nằm trong danh sách xám về phòng chống rửa tiền.
Những nội dung cần tiếp tục khắc phục bao gồm nâng cao chất lượng đánh giá rủi ro và hợp tác quốc tế; tăng cường giám sát dựa trên rủi ro đối với các tổ chức tài chính và ngành nghề liên quan; quản lý tài sản ảo, nhà cung cấp dịch vụ tài sản ảo; hoàn thiện quy định về nhận biết khách hàng, báo cáo giao dịch đáng ngờ và thông tin chủ sở hữu hưởng lợi.
Bên cạnh đó, Việt Nam cần nâng cao hiệu quả phân tích thông tin tình báo tài chính, điều tra, truy tố hành vi rửa tiền và thực hiện các biện pháp trừng phạt tài chính có mục tiêu.
Trong nỗ lực khắc phục những hạn chế, Ngân hàng Nhà nước Việt Nam đang lấy ý kiến rộng rãi đối với dự thảo Thông tư quy định trình tự, thủ tục giám sát hoạt động phòng, chống rửa tiền trong lĩnh vực tiền tệ và ngân hàng.
Theo đại diện Ngân hàng Nhà nước, dự thảo hướng tới thể chế hóa đầy đủ các quy định của Luật Phòng, chống rửa tiền, đáp ứng khuyến nghị của FATF về giám sát trên cơ sở rủi ro; khắc phục những bất cập trong hoạt động giám sát hiện hành và đáp ứng yêu cầu hội nhập, cam kết quốc tế.
Đáng chú ý, dự thảo quy định các tổ chức tín dụng có trách nhiệm báo cáo tổng số lượng khách hàng, phân loại theo từng nhóm như khách hàng cá nhân, khách hàng tổ chức, khách hàng VIP và doanh nghiệp hoạt động trong các lĩnh vực có nguy cơ rửa tiền như chuyển tiền, kinh doanh ngoại tệ, sòng bạc, bất động sản, kim loại quý, đá quý và trang sức.
Các thông tin về khách hàng, cổ đông, người quản lý và những chủ thể liên quan sẽ được thu thập để phân tích, đánh giá bức tranh rủi ro tổng thể của tổ chức tín dụng.
Đây được xem là một trong những bước đi nhằm chuyển hoạt động giám sát từ cách tiếp cận mang tính thủ tục sang đánh giá dựa trên mức độ rủi ro thực tế.
Minh bạch để bảo vệ giao dịch hợp pháp
Trao đổi với PV Tiền Phong, TS. Nguyễn Thị Nhàn - Giảng viên Trường Đại học Kinh tế, Đại học Quốc gia Hà Nội - cho rằng, việc Việt Nam tiếp tục nằm trong danh sách xám không nên chỉ được nhìn nhận là câu chuyện đối ngoại hay nhiệm vụ riêng của ngành ngân hàng, mà còn là bài toán về chất lượng thể chế và mức độ minh bạch của nền kinh tế.
Theo bà Nhàn, những hạn chế trong minh bạch thông tin sở hữu và dòng tiền có thể tạo ra chi phí trực tiếp cho doanh nghiệp. Một doanh nghiệp xuất khẩu đã giao hàng nhưng chưa nhận được tiền do ngân hàng đối tác yêu cầu làm rõ bên thanh toán. Một thương vụ đầu tư phải kéo dài thẩm định vì chưa xác định được cá nhân thực sự kiểm soát doanh nghiệp.
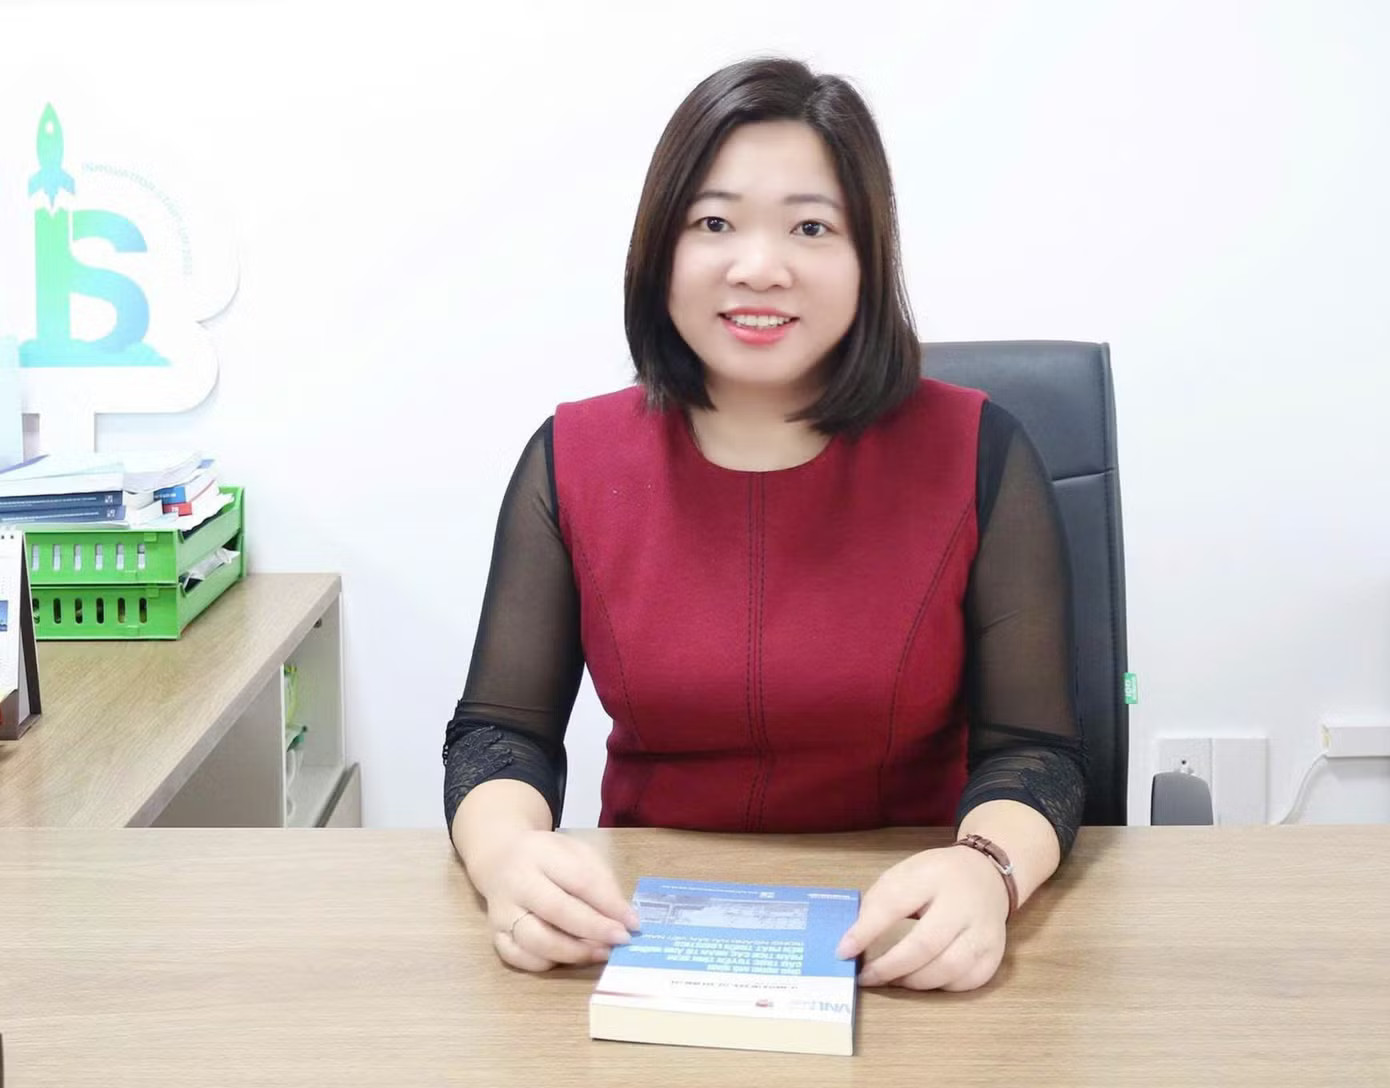 TS. Nguyễn Thị Nhàn - Giảng viên Trường Đại học Kinh tế, Đại học Quốc gia Hà Nội.
Những tình huống này không chỉ khiến doanh nghiệp phát sinh thêm hồ sơ, thủ tục mà còn làm chậm dòng vốn lưu động, bỏ lỡ cơ hội kinh doanh và ảnh hưởng đến niềm tin của đối tác.
Bà Nhàn nhấn mạnh cần ưu tiên làm rõ chủ sở hữu hưởng lợi, tức cá nhân cuối cùng thực sự sở hữu hoặc kiểm soát doanh nghiệp. Việc kê khai thông tin phải đi cùng xác minh, cập nhật và xử lý những trường hợp cung cấp thông tin sai lệch. Dữ liệu đăng ký doanh nghiệp, thuế và thông tin nhận biết khách hàng cần được đối chiếu theo thẩm quyền, tránh tình trạng mỗi cơ quan nắm giữ một nguồn dữ liệu khác nhau.
Một nhiệm vụ quan trọng khác là nâng cao chất lượng báo cáo giao dịch đáng ngờ. Theo bà Nhàn, không nên đánh giá hiệu quả phòng, chống rửa tiền chỉ bằng số lượng báo cáo được gửi đi, mà phải xem xét thông tin đó có thực sự hữu ích cho công tác phân tích, phát hiện và xử lý hành vi phạm pháp hay không.
Đặc biệt, bà Nhàn lưu ý cần tránh biến yêu cầu tăng cường phòng, chống rửa tiền thành gánh nặng thủ tục đối với doanh nghiệp và người dân. Ngân hàng cần phân loại rủi ro theo đặc điểm khách hàng và giao dịch. Với những khách hàng có lịch sử rõ ràng, dòng tiền nhất quán, việc xử lý cần phù hợp, tránh yêu cầu xác minh lại từ đầu trong mọi lần thanh toán.
Doanh nghiệp cũng cần chủ động chuẩn hóa hồ sơ dòng tiền, bảo đảm hợp đồng, hóa đơn, chứng từ vận chuyển, hải quan và thanh toán có thể đối chiếu. Những giao dịch có thay đổi tài khoản thụ hưởng hoặc thanh toán qua bên thứ ba cần được giải thích bằng tài liệu hợp pháp.
Về giải pháp điều hành, bà Nhàn đề xuất cần công bố tiến độ thực hiện kế hoạch hành động theo từng nhóm nhiệm vụ, xác định rõ đầu mối chịu trách nhiệm và kết quả đầu ra. Việc ban hành văn bản hay tổ chức tập huấn không nên được xem là hoàn thành nhiệm vụ nếu chưa chứng minh được hiệu quả thực tế.
“Chống rửa tiền phải trở thành công cụ bảo vệ hoạt động kinh doanh hợp pháp, thay vì tạo thêm một tầng thủ tục”, bà Nhàn nhấn mạnh.