


Sáng 13/10, tại Trụ sở Chính phủ, Ban Chỉ đạo Trung ương về chính sách nhà ở và thị trường bất động sản tổ chức phiên họp thứ nhất sau khi được kiện toàn.
Phiên họp do Ủy viên Bộ Chính trị, Phó Thủ tướng Thường trực Chính phủ Phạm Gia Túc, Trưởng Ban Chỉ đạo Trung ương về chính sách nhà ở và thị trường bất động sản chủ trì.
NHNN cảnh báo rủi ro lệch kỳ hạn trong dòng vốn bất động sản
Báo cáo tại phiên họp, Phó Thống đốc Ngân hàng Nhà nước (NHNN) Nguyễn Ngọc Cảnh cho biết, thời gian qua, thực hiện chỉ đạo của Chính phủ và Thủ tướng Chính phủ, NHNN đã triển khai nhiều giải pháp nhằm tạo điều kiện cho người dân, doanh nghiệp tiếp cận vốn tín dụng, đồng thời bảo đảm an toàn hoạt động ngân hàng trong lĩnh vực bất động sản.
Riêng trong năm 2026, căn cứ diễn biến tăng trưởng tín dụng bất động sản, NHNN tiếp tục yêu cầu các tổ chức tín dụng kiểm soát chặt chẽ rủi ro và tốc độ tăng trưởng tín dụng đối với lĩnh vực này. Theo đó, mức tăng trưởng tín dụng bất động sản trong năm 2026 không được vượt tốc độ tăng trưởng tín dụng chung của từng ngân hàng thương mại.
Để hỗ trợ một số phân khúc bất động sản, NHNN cho phép các tổ chức tín dụng loại trừ phần dư nợ tăng thêm so với cuối năm 2025 đối với các lĩnh vực nhà ở xã hội, khu công nghiệp, khu chế xuất, nhà hàng, khách sạn, khu du lịch, sinh thái và nghỉ dưỡng khỏi dư nợ bất động sản khi tính toán mức tăng trưởng tín dụng của lĩnh vực này.
Tuy nhiên, lãnh đạo NHNN cũng lưu ý, hoạt động đầu tư bất động sản có tính chất trung và dài hạn, trong khi nguồn vốn huy động của ngân hàng chủ yếu là vốn ngắn hạn. Sự chênh lệch về kỳ hạn có thể phát sinh rủi ro thanh khoản nếu khách hàng vay vốn không thực hiện nghĩa vụ trả nợ đúng hạn. Vì vậy, cần triển khai các giải pháp nhằm đa dạng hóa kênh huy động vốn cho thị trường bất động sản.
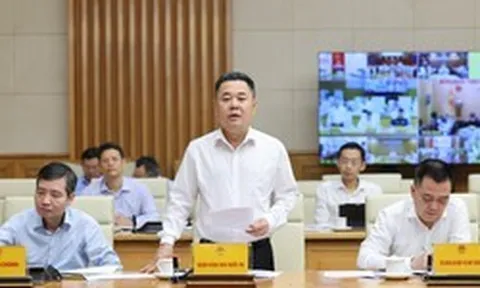
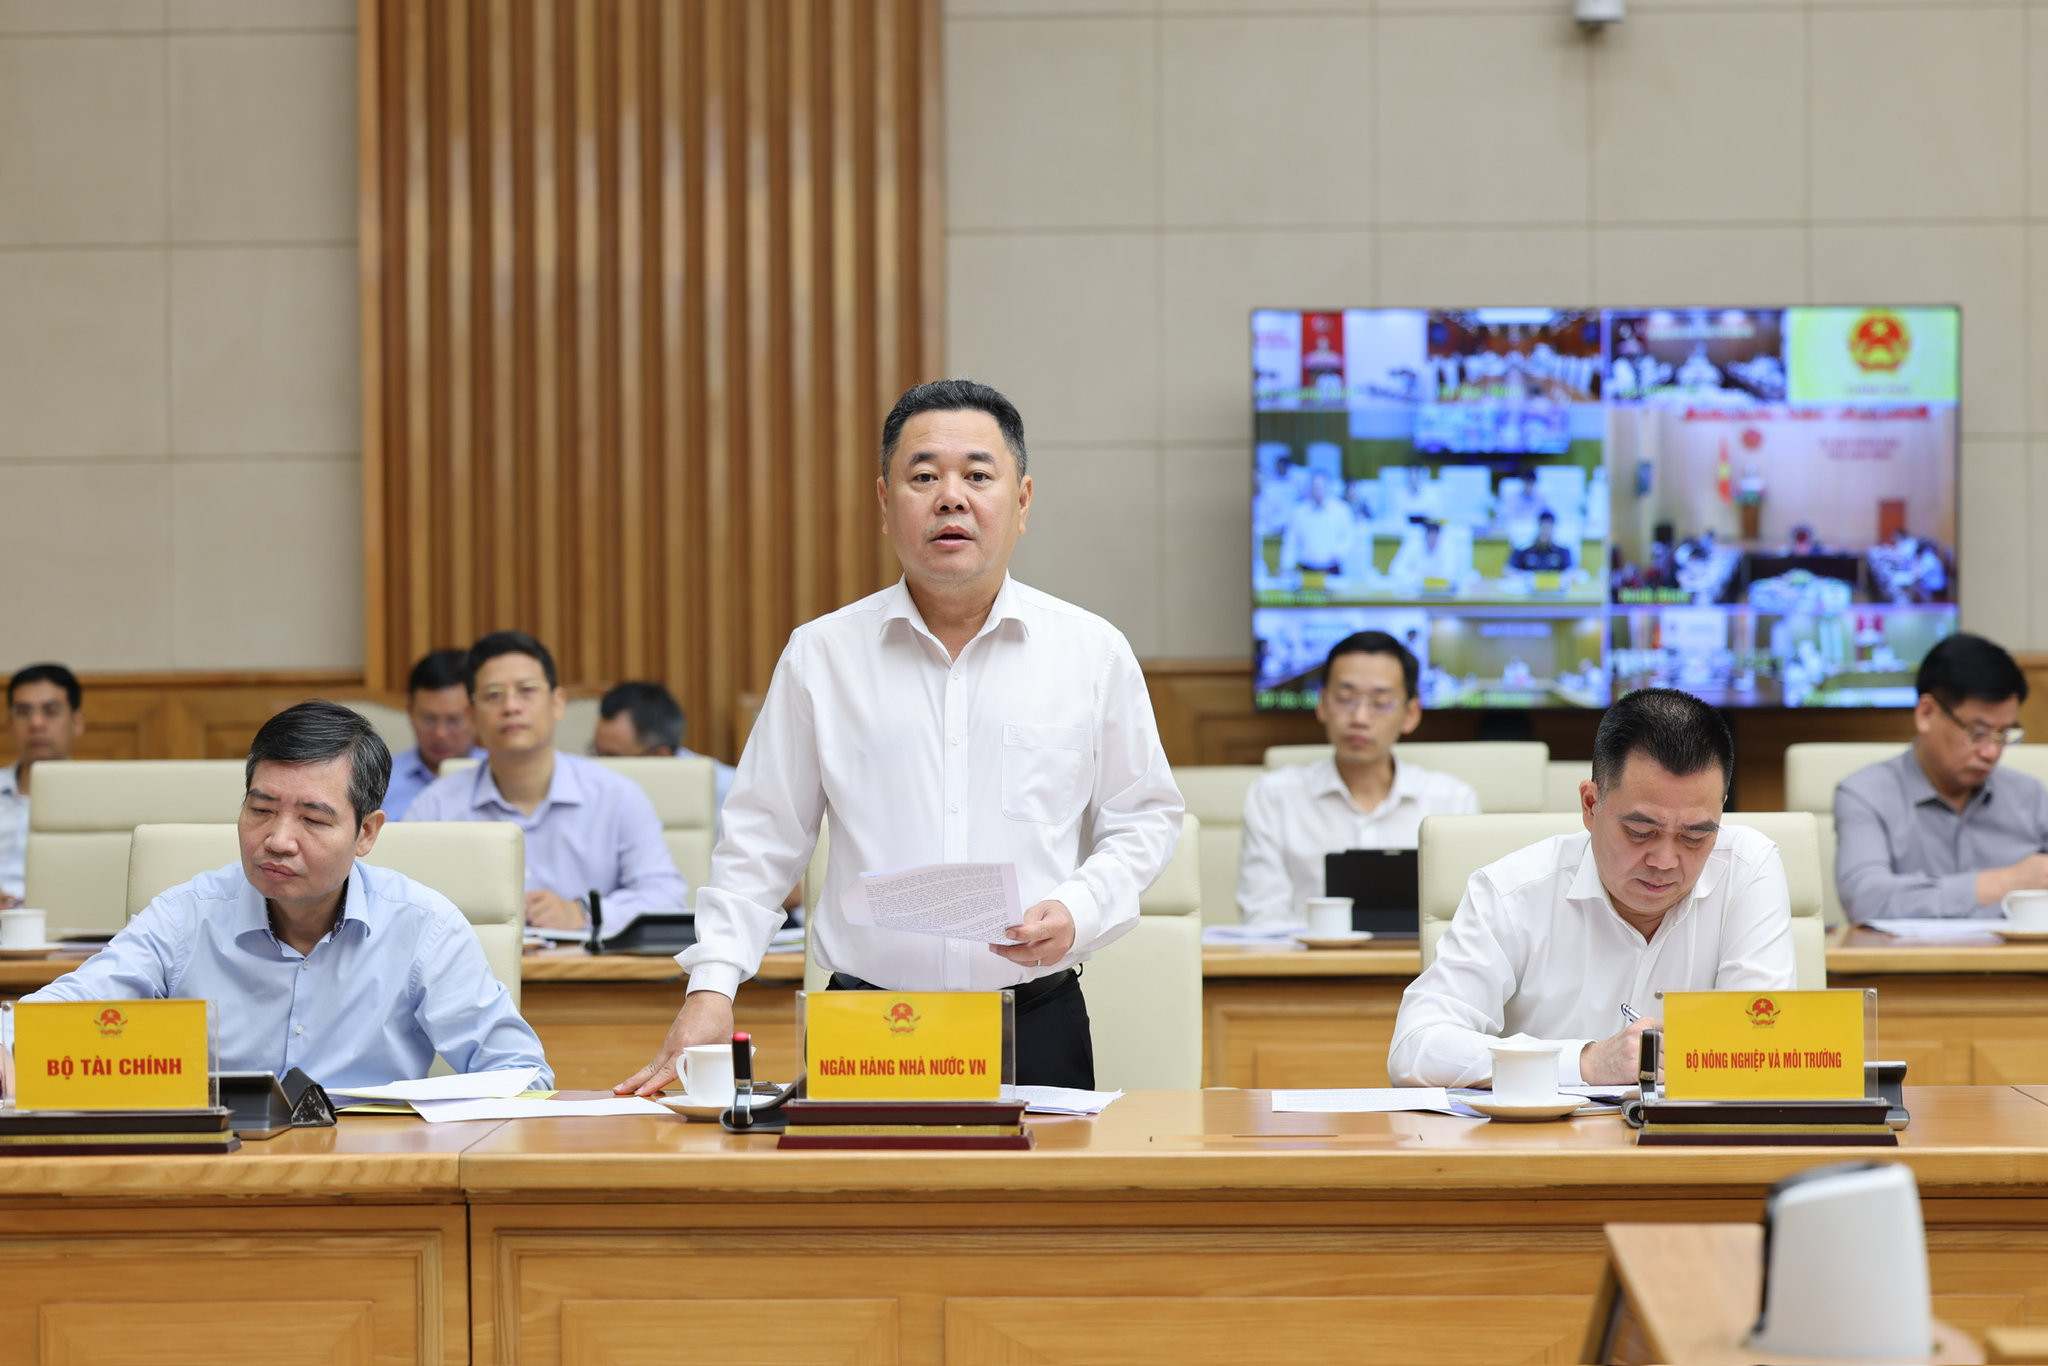 Phó Thống đốc Nguyễn Ngọc Cảnh phát biểu tại Phiên họp (Ảnh: NHNN)
Tín dụng bất động sản vượt 5,2 triệu tỷ đồng
Theo số liệu được Phó Thống đốc Nguyễn Ngọc Cảnh công bố, đến ngày 31/8/2026, tổng dư nợ tín dụng bất động sản tại các tổ chức tín dụng đạt 5,21 triệu tỷ đồng, tăng 9,49% so với cuối năm 2025 và chiếm 25,39% tổng dư nợ tín dụng toàn nền kinh tế.
Trong đó, dư nợ cho vay hoạt động kinh doanh bất động sản đạt 2,59 triệu tỷ đồng, tăng 19,59% so với cuối năm 2025, chiếm 49,85% tổng dư nợ tín dụng bất động sản. Dư nợ phục vụ nhu cầu tiêu dùng, tự sử dụng bất động sản đạt 2,61 triệu tỷ đồng, tăng 1,02%, chiếm 50,15%.
Đối với phân khúc nhà ở xã hội, tổng dư nợ cho vay của các ngân hàng đạt hơn 51.000 tỷ đồng. Trong đó, Ngân hàng Chính sách xã hội cho vay hơn 26.000 tỷ đồng, còn các ngân hàng thương mại cho vay hơn 25.000 tỷ đồng.
Báo cáo về Chương trình cho vay nhà ở xã hội theo Nghị quyết 33/NQ-CP, Phó Thống đốc Nguyễn Ngọc Cảnh cho biết, từ ngày 1/4/2023, NHNN đã ban hành văn bản hướng dẫn các ngân hàng triển khai chương trình cho vay nhà ở xã hội, nhà ở công nhân và xây dựng, cải tạo lại chung cư cũ theo nhiệm vụ được giao tại nghị quyết này.
Đến nay, chương trình có 11 ngân hàng thương mại tham gia, với tổng quy mô đăng ký khoảng 153.000 tỷ đồng.
Tính đến ngày 31/8/2026, số tiền các ngân hàng cam kết cho vay đạt khoảng 50.300 tỷ đồng, tương đương 42% quy mô chương trình. Doanh số giải ngân đạt khoảng 17.500 tỷ đồng, tăng khoảng 2,3 lần so với cuối năm 2025. Trong số này, khoảng 15.000 tỷ đồng được giải ngân cho các chủ đầu tư và 2.500 tỷ đồng dành cho người mua nhà. Dư nợ cho vay của chương trình đạt khoảng 14.300 tỷ đồng.
Đối với chương trình cho vay người trẻ dưới 35 tuổi mua nhà ở xã hội, doanh số giải ngân đạt khoảng 577 tỷ đồng, dư nợ khoảng 531 tỷ đồng. Ngoài chương trình theo Nghị quyết 33/NQ-CP, dư nợ cho vay nhà ở xã hội tại các ngân hàng thương mại còn đạt khoảng 11.100 tỷ đồng.