


Không nên giảm mạnh lãi suất tiết kiệm để thúc đẩy dòng tiền dịch chuyển
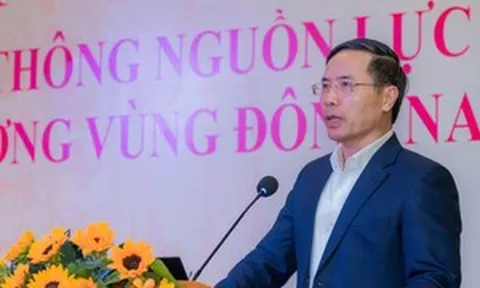
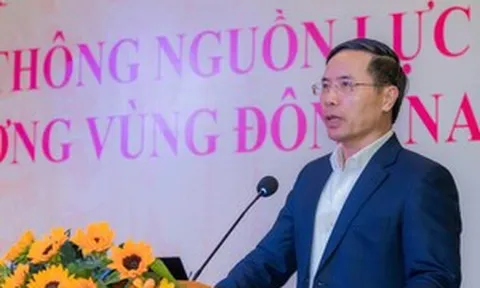
Tại tọa đàm Hội thảo “Tháo gỡ điểm nghẽn, Khơi thông nguồn lực, Thúc đẩy tăng trưởng” diễn ra ngày 22/10, PGS.TS Phùng Thế Đông cho rằng cần nhìn đúng bản chất của dòng tiền tiết kiệm khi phối hợp chính sách để thúc đẩy nguồn vốn này vào tiêu dùng và đầu tư.
Tiền gửi của người dân còn phục vụ nhu cầu dự phòng, tích lũy mua nhà, học tập và chuẩn bị cho tuổi già. Vì vậy, quy mô tiền gửi lớn không đồng nghĩa người dân đều đang chờ cơ hội đầu tư. Chính sách cần tạo thêm cơ hội sử dụng tiền hiệu quả và củng cố niềm tin của người dân.
Về giải pháp, chuyên gia đề xuất phối hợp ba nhóm chính sách.
Thứ nhất, chính sách thuế cần giúp giảm chi phí mua hàng và củng cố thu nhập khả dụng. Trước mắt, cần thực hiện hiệu quả chính sách giảm thuế giá trị gia tăng từ 10% xuống 8% đối với hàng hóa, dịch vụ thuộc diện áp dụng đến hết năm 2026. Cơ quan quản lý cần theo dõi để phần giảm thuế được phản ánh vào giá thanh toán, kết hợp với các chương trình giảm giá thực chất của doanh nghiệp.
Nếu xem xét kéo dài chính sách, cần đánh giá tác động đến sức mua và khả năng ngân sách. Đối với đầu tư dài hạn, có thể nghiên cứu ưu đãi thuế có giới hạn cho tích lũy hưu trí bổ sung và đầu tư qua các quỹ đủ điều kiện, gắn với thời gian nắm giữ.
Thứ hai, tín dụng tiêu dùng cần ưu đãi đúng nhu cầu và minh bạch toàn bộ chi phí. Ngân hàng có thể phối hợp với nhà sản xuất, nhà phân phối triển khai khoản vay phục vụ học tập, sửa chữa nhà, mua thiết bị tiết kiệm năng lượng và phương tiện phục vụ việc làm. Doanh nghiệp chia sẻ chi phí khuyến mại, ngân hàng giảm chi phí xét duyệt và thẩm định dựa trên khả năng trả nợ.
Người vay phải được thông tin rõ về lãi suất sau ưu đãi, các loại phí và số tiền trả hằng tháng. Nếu sử dụng ngân sách hỗ trợ lãi suất, chính sách nên thí điểm với nhóm đối tượng hẹp, có giới hạn kinh phí và thời gian cụ thể.
 PGS.TS Phùng Tiến Đông
Thứ ba, cần tạo ra các sản phẩm đầu tư đáng tin cậy và cơ hội kinh doanh có đầu ra. Người dân cần được tiếp cận các quỹ đầu tư chuyên nghiệp với mức góp nhỏ, phí rõ ràng, tài sản được giám sát và thông tin dễ hiểu. Đồng thời, cần mở rộng tài trợ theo hợp đồng cho hộ kinh doanh, doanh nghiệp nhỏ có đơn hàng.
Theo PGS.TS Phùng Thế Đông, niềm tin sẽ được củng cố khi người dân thấy quyền lợi được bảo vệ và doanh nghiệp có khả năng thu hồi vốn.
“Không nên coi giảm mạnh lãi suất tiết kiệm là công cụ chính để thúc người dân chuyển tiền sang tài sản rủi ro. Điều cần đạt là chi phí vay hợp lý hơn, hàng hóa có giá phù hợp hơn và cơ hội đầu tư minh bạch hơn”, ông nhấn mạnh.
Ba nhóm giải pháp kích thích sức mua và chuyển tiết kiệm thành đầu tư
Ngoài ra, vị chuyên gia này nhận định, sức mua và niềm tin của người tiêu dùng là những điều kiện quan trọng để dòng vốn đầu tư chuyển hóa thành tăng trưởng bền vững. Người dân chỉ sẵn sàng chi tiêu và đầu tư khi tin tưởng vào việc làm, thu nhập và sự an toàn của khoản tiền tích lũy.
Tính đến cuối tháng 8/2026, tiền gửi dân cư đạt khoảng 11,43 triệu tỷ đồng, tăng 10,63% so với cuối năm 2025. Tuy nhiên, PGS.TS Phùng Thế Đông lưu ý đây đang là nguồn vốn phục vụ hoạt động tín dụng, không phải toàn bộ tiền nhàn rỗi nằm ngoài sản xuất.
Theo chuyên gia, mục tiêu chính sách là nâng hiệu quả chuyển tiết kiệm thành đầu tư, đồng thời tạo điều kiện để người dân chủ động sử dụng phần tích lũy phù hợp. Để thực hiện điều này, ông đề xuất ba nhóm giải pháp.
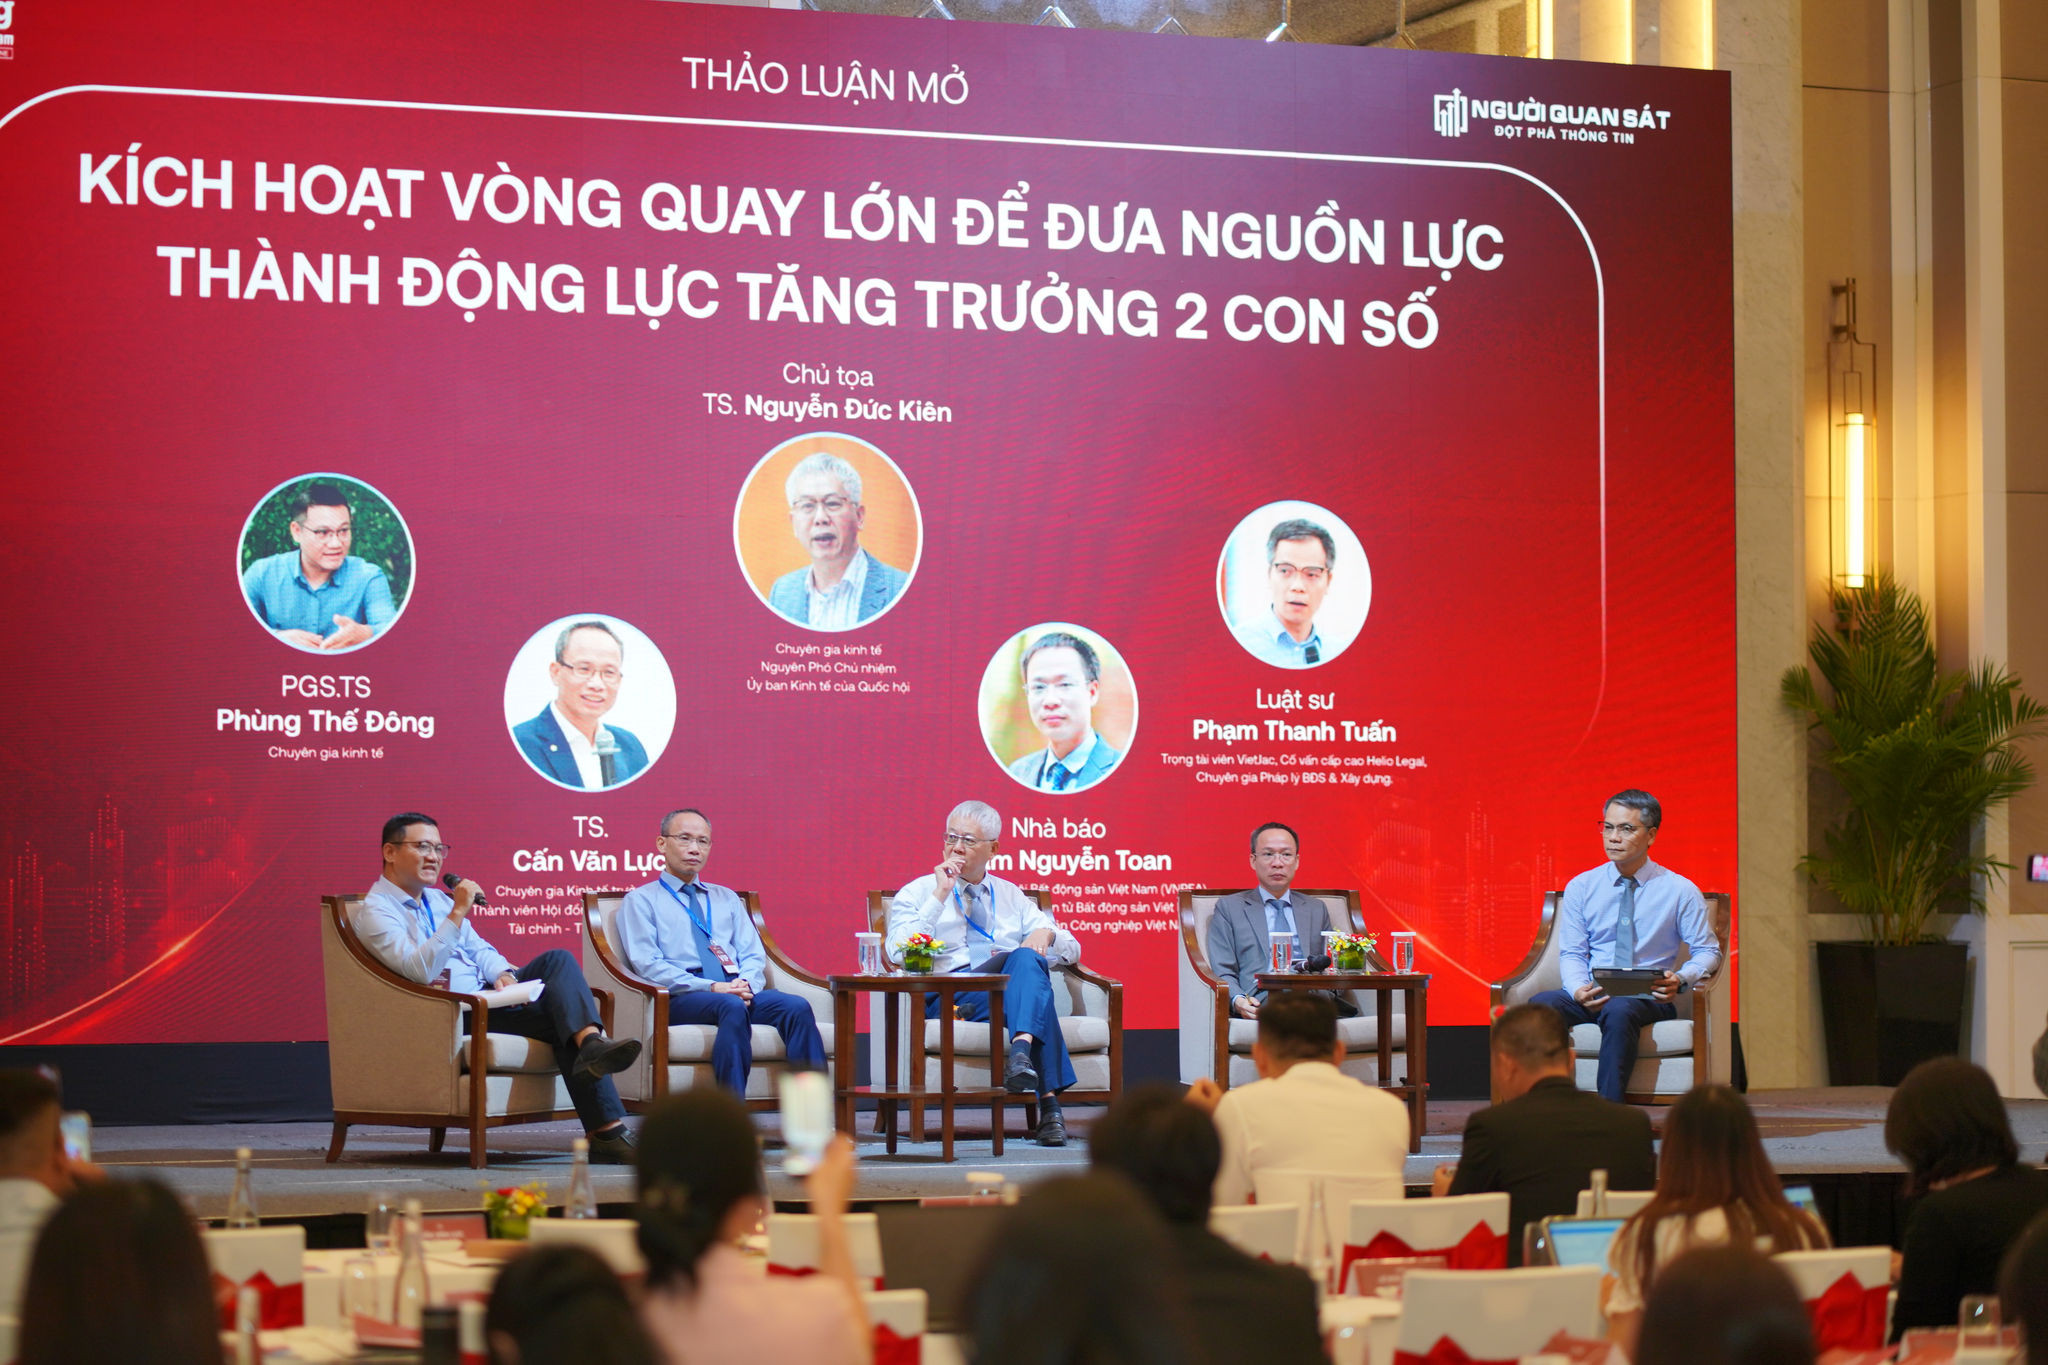 Các chuyên gia kinh tế tham dự buổi thảo luận tại hội thảo
Thứ nhất, tín dụng tiêu dùng ưu đãi phải gắn với nhu cầu thực và khả năng trả nợ. Ngân hàng có thể phối hợp với doanh nghiệp cung cấp các khoản vay mua nhà ở phù hợp thu nhập, sửa chữa nhà, học tập, mua thiết bị tiết kiệm điện và phương tiện phục vụ việc làm.
Doanh nghiệp cùng chia sẻ chi phí ưu đãi, ngân hàng thẩm định dựa trên thu nhập và lịch sử thanh toán. Lãi suất, phí và mức trả hằng tháng phải được công khai trong toàn bộ thời gian vay, tránh tình trạng ưu đãi ban đầu thấp nhưng chi phí sau đó tăng mạnh. Với hộ thu nhập thấp, hỗ trợ an sinh và dịch vụ công thiết yếu thường phù hợp hơn việc khuyến khích vay thêm để tiêu dùng.
Thứ hai, mở rộng các sản phẩm tích lũy và đầu tư định kỳ với số tiền nhỏ. Người dân cần có thêm lựa chọn từ tiết kiệm linh hoạt đến quỹ trái phiếu, quỹ cân bằng và quỹ hưu trí bổ sung. Các sản phẩm phải giải thích rõ mức độ rủi ro, phí và điều kiện rút vốn.
Đối với đầu tư hạ tầng dài hạn, chuyên gia đề xuất phát triển các quỹ có thời hạn phù hợp, được quản lý chuyên nghiệp và công bố minh bạch dòng tiền dự án. Ngân hàng có thể làm kênh phân phối nhưng phải phân biệt rõ sản phẩm đầu tư với tiền gửi, không cam kết mức độ an toàn hoặc lợi nhuận vượt quá bản chất sản phẩm.
Thứ ba, kết nối kích cầu với tài trợ sản xuất. Khi doanh nghiệp nhận thêm đơn hàng, ngân hàng cần cung cấp vốn lưu động dựa trên hợp đồng, hóa đơn và khoản phải thu. Giải pháp này hỗ trợ đồng thời người mua và năng lực cung ứng của doanh nghiệp.
Trong 9 tháng năm 2026, tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tăng 13,4% theo giá hiện hành, nhưng mức tăng thực đạt 7,8%. Theo PGS.TS Phùng Thế Đông, sức mua đang mở rộng, song thu nhập và khả năng chi trả của người dân vẫn cần được cải thiện. Hiệu quả kích cầu cần được đánh giá qua lượng hàng hóa tiêu thụ, việc làm, dòng tiền doanh nghiệp và chất lượng khoản vay.