


Thị trường thương mại điện tử Việt Nam tiếp tục tăng trưởng mạnh trong 9 tháng đầu năm 2026, với doanh số trên các sàn lớn tăng hơn 44% so với cùng kỳ. Tuy nhiên, đằng sau đà tăng trưởng này là sự sụt giảm số lượng gian hàng, cùng những thay đổi đáng chú ý trong cuộc cạnh tranh giữa các nền tảng.
Doanh số tăng mạnh, số lượng gian hàng bất ngờ sụt giảm
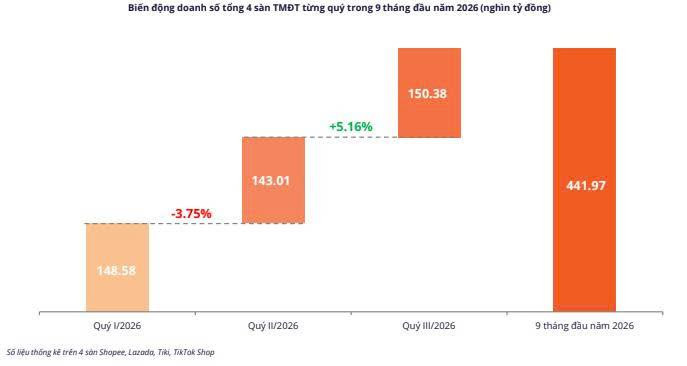
Theo báo cáo thị trường thương mại điện tử quý III/2026 của nền tảng tổng hợp và khai thác dữ liệu Metric, tổng doanh số trên 4 sàn thương mại điện tử lớn gồm Shopee, TikTok Shop, Lazada và Tiki đạt khoảng 150.380 tỷ đồng, tăng 45,16% so với cùng kỳ năm trước và tăng 5,16% so với quý II/2026.
Đây cũng là mức doanh số cao nhất trong ba quý đầu năm, cho thấy quy mô giao dịch trên các nền tảng thương mại điện tử tiếp tục mở rộng.
Tính chung 9 tháng đầu năm 2026, tổng doanh số trên 4 sàn đạt gần 442.000 tỷ đồng, tăng 44,47% so với cùng kỳ năm 2025. Sản lượng tiêu thụ đạt gần 3,28 tỷ sản phẩm, tăng 12,46%.
 Nguồn: Metric
Đáng chú ý, tốc độ tăng trưởng doanh số vượt xa mức tăng sản lượng, cho thấy giá trị doanh số bình quân trên mỗi sản phẩm bán ra có xu hướng tăng lên. Diễn biến này cũng phù hợp với sự dịch chuyển cơ cấu doanh số sang những phân khúc giá cao hơn được Metric ghi nhận.
Xét theo từng quý, doanh số thương mại điện tử đạt 148.580 tỷ đồng trong quý I, giảm 3,75% xuống 143.010 tỷ đồng trong quý II trước khi phục hồi lên 150.380 tỷ đồng trong quý III.
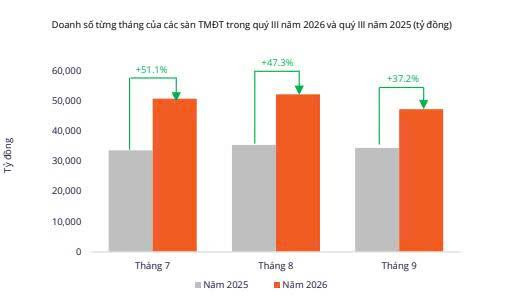
Riêng trong quý III, doanh số tháng 7 tăng 51,1% so với cùng kỳ, tháng 8 tăng 47,3% và tháng 9 tăng 37,2%. Tuy nhiên, xét về quy mô tuyệt đối, tháng 8 ghi nhận doanh số cao nhất với 52.200 tỷ đồng, trước khi giảm xuống 47.300 tỷ đồng trong tháng 9.
Trái ngược với đà tăng trưởng doanh số, số lượng gian hàng có phát sinh lượt bán trên các nền tảng thương mại điện tử lại có xu hướng thu hẹp.
Theo Metric, trong quý III/2026, có khoảng 470.300 gian hàng phát sinh lượt bán, giảm 2,47% so với cùng kỳ năm trước, tương đương gần 11.900 gian hàng. So với quý II/2026, số lượng này giảm 10,68%, tương ứng hơn 56.200 gian hàng.
 Nguồn: Metric
Như vậy, dù quy mô giao dịch tiếp tục mở rộng, số lượng nhà bán có phát sinh lượt bán lại suy giảm. Diễn biến này cho thấy tăng trưởng doanh số không đồng nghĩa với việc tất cả nhà bán đều được hưởng lợi như nhau.
Sự đối lập giữa doanh số và số lượng gian hàng cũng phản ánh mức độ phân hóa của thị trường, trong bối cảnh các nhà bán phải cạnh tranh không chỉ về giá cả, sản phẩm mà còn ở khả năng vận hành, tiếp thị và tiếp cận khách hàng.
Tuy nhiên, số liệu của Metric phản ánh số gian hàng có phát sinh lượt bán trong kỳ, không đồng nghĩa toàn bộ số gian hàng sụt giảm đã đóng cửa hoặc rút khỏi thị trường.
TikTok Shop áp sát Shopee, khoảng cách thị phần thu hẹp mạnh
Một trong những diễn biến đáng chú ý của thị trường thương mại điện tử quý III/2026 là sự thay đổi tương quan cạnh tranh giữa Shopee và TikTok Shop.
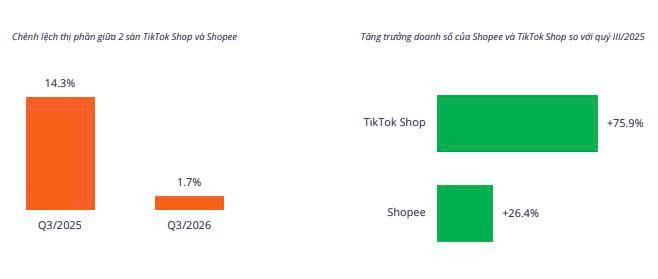
Theo Metric, chênh lệch thị phần doanh số giữa hai nền tảng đã thu hẹp đáng kể, từ 14,3 điểm phần trăm trong quý III/2025 xuống chỉ còn 1,7 điểm phần trăm trong quý III/2026.
Trong đó, TikTok Shop ghi nhận mức tăng trưởng doanh số 75,9% so với cùng kỳ năm trước, vượt xa mức tăng 26,4% của Shopee.
Những con số này cho thấy TikTok Shop đang gia tăng sức cạnh tranh về quy mô giao dịch, từng bước thu hẹp khoảng cách với Shopee. Tuy nhiên, hai nền tảng vẫn có sự khác biệt đáng kể trong cơ cấu ngành hàng.
Ở nhóm thời trang, TikTok Shop chiếm ưu thế với 68,1% tổng doanh số của hai sàn trong ngành thời trang nam và 64,5% ở thời trang nữ. Nền tảng này cũng dẫn trước tại các ngành bách hóa - thực phẩm, làm đẹp, thể thao và du lịch, sức khỏe.
Ngược lại, Shopee duy trì lợi thế tại nhóm hàng điện tử và công nghệ. Cụ thể, Shopee chiếm 72,1% tổng doanh số của hai nền tảng trong ngành điện thoại và máy tính bảng, đồng thời nắm 61,8% ở ngành điện gia dụng.
 Nguồn: Metric
Ở một số ngành hàng khác như mẹ và bé, nhà cửa - đời sống, khoảng cách giữa hai nền tảng tương đối nhỏ, cho thấy mức độ cạnh tranh ngày càng trực tiếp.
Bên cạnh sự cạnh tranh về doanh số, cơ cấu nhà bán cũng ghi nhận những thay đổi đáng chú ý, đặc biệt ở nhóm gian hàng chính hãng.
Theo Metric, trong quý III/2026, các gian hàng Shop Mall trên Shopee và TikTok Shop chỉ chiếm khoảng 3,54% tổng số gian hàng có phát sinh lượt bán nhưng đóng góp tới 36,8% tổng doanh số của hai nền tảng.
So với cùng kỳ năm trước, doanh số Shop Mall trên Shopee tăng 43,1%, dù số lượng gian hàng thuộc nhóm này giảm 8,3%. Trong khi đó, TikTok Shop ghi nhận mức tăng 64,9% về doanh số Shop Mall, đi cùng mức tăng 76,4% về số lượng gian hàng.
Đối với Shopee, doanh số Shop Mall tăng ngay cả khi số lượng gian hàng giảm, phản ánh sự cải thiện về doanh số bình quân tính trên mỗi gian hàng có phát sinh lượt bán. Trong khi đó, TikTok Shop đang mở rộng đồng thời quy mô gian hàng Mall và doanh số của nhóm này.
Ngành làm đẹp dẫn đầu, doanh số dịch chuyển sang phân khúc giá cao
Xét theo cơ cấu ngành hàng, làm đẹp tiếp tục là một trong những lĩnh vực có quy mô lớn nhất trên thị trường thương mại điện tử.
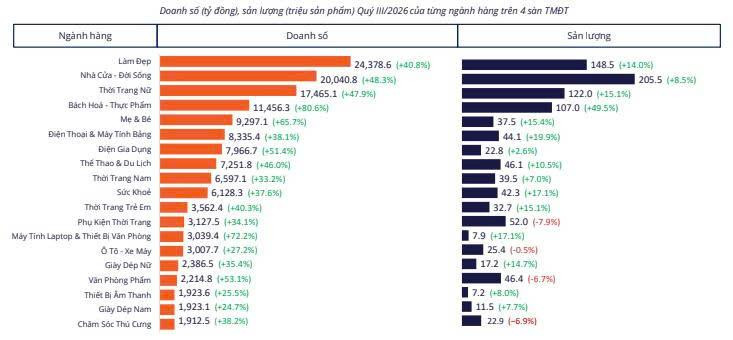
Trong quý III/2026, ngành làm đẹp dẫn đầu về doanh số trên 4 sàn với khoảng 24.379 tỷ đồng, tăng 40,8% so với cùng kỳ năm trước. Theo sau là nhà cửa - đời sống đạt 20.040 tỷ đồng, tăng 48,3%, và thời trang nữ đạt khoảng 17.465 tỷ đồng, tăng 47,9%.
Đáng chú ý, một số ngành hàng ghi nhận tốc độ tăng trưởng doanh số vượt trội. Trong đó, bách hóa - thực phẩm tăng 80,6%, đạt khoảng 11.456 tỷ đồng; mẹ và bé tăng 65,7%, đạt 9.297 tỷ đồng; nhà cửa - đời sống tăng 48,3%.
Tuy nhiên, tăng trưởng về doanh số và sản lượng không hoàn toàn đồng nhất. Chẳng hạn, ngành bách hóa - thực phẩm ghi nhận doanh số tăng 80,6% nhưng sản lượng chỉ tăng 9,5%. Ngành nhà cửa - đời sống có doanh số tăng 48,3% trong khi sản lượng tăng 8,5%.
Ở chiều ngược lại, một số ngành ghi nhận doanh số tăng nhưng lượng sản phẩm tiêu thụ giảm, như phụ kiện thời trang, văn phòng phẩm và chăm sóc thú cưng.
 Nguồn: Metric
Sự chênh lệch này cho thấy tăng trưởng doanh số không chỉ đến từ số lượng sản phẩm được bán ra mà còn có thể chịu ảnh hưởng của cơ cấu sản phẩm và giá trị giao dịch bình quân.
Báo cáo của Metric cũng chỉ ra sự dịch chuyển đáng chú ý trong cơ cấu doanh số theo phân khúc giá.
Cụ thể, nhóm sản phẩm có giá dưới 100.000 đồng vẫn dẫn đầu về sản lượng tiêu thụ, nhưng tỷ trọng doanh số đã giảm từ 24,4% trong quý III/2025 xuống còn 19,3% trong quý III/2026.
Trong khi đó, phân khúc 100.000 - 200.000 đồng trở thành nhóm đóng góp doanh số lớn nhất, chiếm 22,9% tổng doanh số. Các phân khúc từ 200.000 đồng trở lên cũng đồng loạt gia tăng tỷ trọng.
Đáng chú ý nhất, phân khúc sản phẩm có giá trên 1 triệu đồng tăng tỷ trọng doanh số từ 14,5% lên 19%, tương đương mức tăng 4,5 điểm phần trăm chỉ sau một năm.
Xu hướng này cho thấy cơ cấu giá trị giao dịch trên các sàn thương mại điện tử đang dịch chuyển theo hướng gia tăng đóng góp của nhóm sản phẩm có giá trị cao hơn.
Thương hiệu lớn tăng trưởng phân hóa, nhà bán trong nước chiếm ưu thế trên Shopee
Bên cạnh sự thay đổi về cơ cấu ngành hàng, thị trường thương mại điện tử quý III/2026 cũng ghi nhận sự phân hóa đáng kể giữa các thương hiệu lớn.
Theo bảng xếp hạng của Metric, Apple dẫn đầu về doanh số trên 4 sàn với khoảng 1.923 tỷ đồng, dù giảm 23,35% so với cùng kỳ năm trước.
Đứng thứ hai là Samsung với doanh số 1.631 tỷ đồng, tăng 98,7%. Vinamilk xếp thứ ba với 954 tỷ đồng, ghi nhận mức tăng trưởng 225,86%, cao nhất trong nhóm 10 thương hiệu có doanh số lớn nhất.
Các vị trí tiếp theo thuộc về Xiaomi với 830 tỷ đồng, Top Gia đạt 682 tỷ đồng, Cocoon đạt 547 tỷ đồng, Huggies đạt 530 tỷ đồng, Ensure đạt 526 tỷ đồng, Colorkey đạt 463 tỷ đồng và L'Oréal Paris đạt 429 tỷ đồng.
Đáng chú ý, dù Apple tiếp tục dẫn đầu về quy mô, doanh số của thương hiệu này chỉ còn cao hơn Samsung khoảng 292 tỷ đồng, thấp hơn đáng kể so với khoảng cách gần 1.690 tỷ đồng cùng kỳ năm trước.
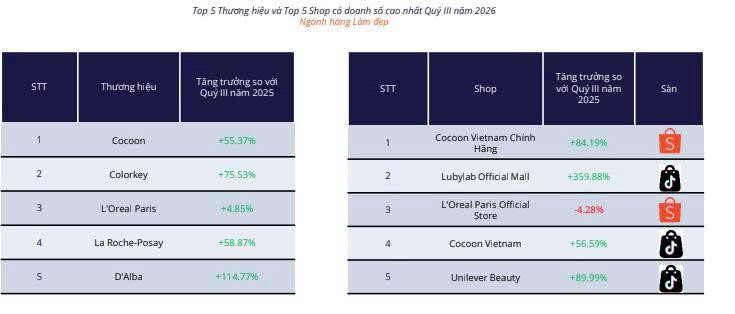
Riêng trong ngành làm đẹp, Cocoon đứng đầu nhóm thương hiệu được Metric thống kê với mức tăng trưởng 55,37%. Trong nhóm gian hàng dẫn đầu, Cocoon Vietnam Chính Hãng trên Shopee ghi nhận tăng trưởng 84,19%, trong khi Lubylab Official Mall trên TikTok Shop tăng tới 359,88%.
Ở góc độ vị trí nhà bán và kho hàng, số liệu riêng trên Shopee cho thấy nhóm nhà bán và kho hàng trong nước tiếp tục giữ vai trò chủ đạo.
Cụ thể, trong quý III/2026, nhóm nhà bán và kho hàng trong nước đóng góp 95,6% doanh số Shopee, tương đương khoảng 69.800 tỷ đồng, tăng 92,4% so với cùng kỳ năm trước.
Ngược lại, nhóm nhà bán và kho hàng từ nước ngoài chỉ đóng góp 4,4%, tương đương khoảng 3.200 tỷ đồng. Doanh số nhóm này giảm 27,1%, trong khi sản lượng giảm tới 57,6% so với cùng kỳ.
Tỷ trọng doanh số của nhóm nhà bán và kho hàng nước ngoài trên Shopee theo đó thu hẹp từ 7,6% xuống 4,4%.
 Nguồn: Metric
Diễn biến này phản ánh sự gia tăng vai trò của nhóm nhà bán và kho hàng trong nước trên Shopee, dù chưa thể đại diện cho toàn bộ hoạt động bán hàng xuyên biên giới của thị trường thương mại điện tử Việt Nam.
Nhìn chung, số liệu quý III/2026 cho thấy thị trường thương mại điện tử Việt Nam vẫn duy trì tốc độ tăng trưởng cao, nhưng cấu trúc cạnh tranh đang có nhiều thay đổi.
Doanh số tiếp tục mở rộng trong khi số lượng gian hàng có phát sinh lượt bán giảm, các gian hàng chính hãng đóng góp tỷ trọng doanh số đáng kể, còn cuộc cạnh tranh giữa Shopee và TikTok Shop ngày càng thu hẹp về khoảng cách quy mô.
Cùng với sự dịch chuyển doanh số sang các phân khúc giá cao hơn, những diễn biến này cho thấy tăng trưởng thương mại điện tử đang gắn ngày càng chặt với năng lực cạnh tranh của từng nhà bán, từng thương hiệu và chiến lược phát triển của các nền tảng.