


Nhằm giúp người dân, người lao động và các đơn vị liên quan thực hiện đúng quy định, bảo đảm quyền lợi về thuế, Thuế TP. Hà Nội vừa ban hành Công văn số 47199/HAN-QLDN5 ngày 18/9/2026, hướng dẫn, lưu ý cụ thể về mức giảm trừ, hóa đơn, chứng từ và trách nhiệm quyết toán thuế.
Theo hướng dẫn, từ ngày 1/7/2026, cá nhân cư trú có thu nhập từ tiền lương, tiền công có thể được giảm trừ một số khoản chi cho y tế, giáo dục, đào tạo của bản thân và người phụ thuộc khi xác định thu nhập chịu thuế thu nhập cá nhân (TNCN), nếu đáp ứng đầy đủ điều kiện theo quy định.
Chính sách này tác động trực tiếp đến người lao động có phát sinh chi phí y tế, giáo dục, đào tạo trong năm. Tuy nhiên, không phải mọi khoản chi đều được giảm trừ. Khoản chi phải thuộc đúng phạm vi quy định, đáp ứng điều kiện và có đầy đủ hóa đơn, chứng từ.
Giảm trừ tối đa 23 triệu đồng chi phí y tế, 24 triệu đồng chi phí giáo dục
Căn cứ quy định tại Nghị định số 253/2026/NĐ-CP ngày 30/6/2026, cá nhân cư trú được giảm trừ một số khoản chi cho y tế, giáo dục, đào tạo của bản thân và người phụ thuộc vào thu nhập chịu thuế từ tiền lương, tiền công trước khi tính thuế.
Đối với chi phí khám bệnh, chữa bệnh tại các cơ sở y tế trong nước thuộc phạm vi danh mục được bảo hiểm y tế chi trả, tổng mức giảm trừ tối đa là 23 triệu đồng/năm.
Với chi phí giáo dục, đào tạo tại các cơ sở giáo dục, đào tạo trong nước, tổng mức giảm trừ tối đa là 24 triệu đồng/năm. Khoản chi này bao gồm học phí giáo dục mầm non, giáo dục phổ thông, giáo dục nghề nghiệp, giáo dục đại học theo quy định của pháp luật về giáo dục, đào tạo và các kỹ năng chuyên môn khác tại cơ sở giáo dục, đào tạo.
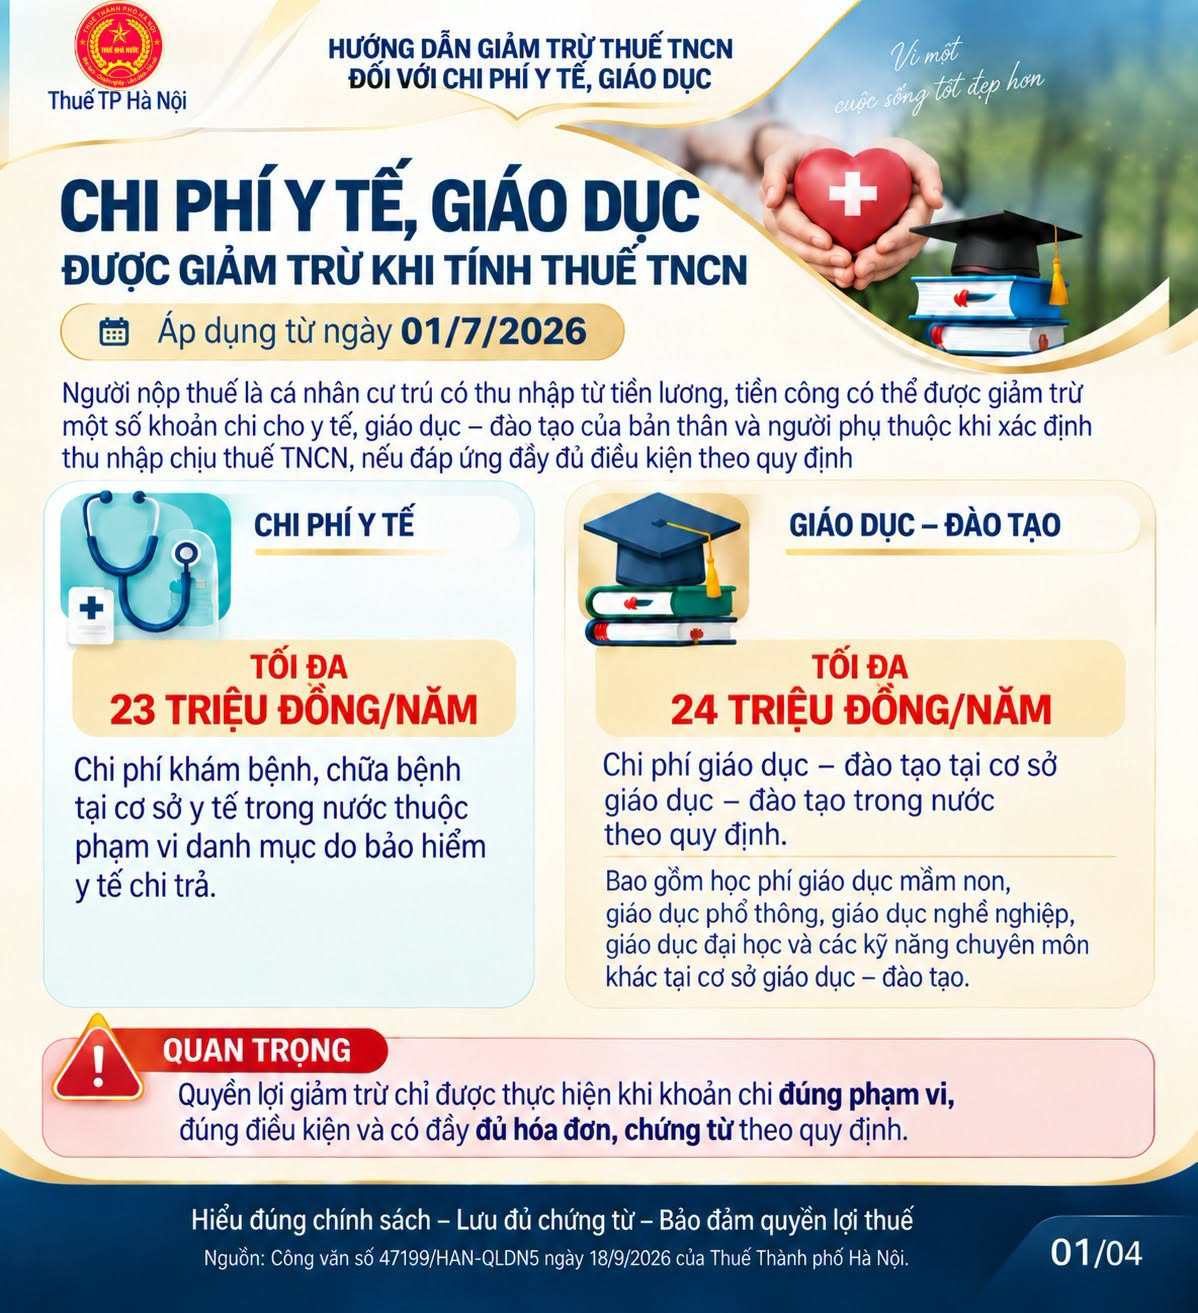 Các khoản được giảm trừ khi tính thuế TNCN (Ảnh: Thuế TP. Hà Nội)
Để được tính giảm trừ, người nộp thuế phải có hóa đơn, chứng từ theo quy định.
Riêng đối với chi phí y tế, ngoài hóa đơn, chứng từ, người nộp thuế phải có bảng kê chi phí khám bệnh, chữa bệnh được sử dụng tại các cơ sở khám bệnh, chữa bệnh theo quy định của Bộ trưởng Bộ Y tế.
Hóa đơn, chứng từ dùng để xác định khoản giảm trừ phải thể hiện thông tin của người nộp thuế hoặc người phụ thuộc.
Các khoản chi này cũng không được thanh toán từ nguồn khác, bao gồm nguồn tài trợ, hỗ trợ, khoản trả thay của tổ chức, cá nhân, ngân sách nhà nước, quỹ bảo hiểm xã hội, bảo hiểm y tế hoặc khoản bảo hiểm chi trả dưới các hình thức.
Thuế TP. Hà Nội lưu ý, không phải mọi khoản chi cho y tế, giáo dục đều được tính đồng thời vào khoản giảm trừ này.
Một số khoản người lao động nhận từ người sử dụng lao động để chi cho y tế, giáo dục, đào tạo được xác định là thu nhập không mang tính chất tiền lương, tiền công và không tính vào thu nhập chịu thuế TNCN. Do đó, các khoản này cũng không được tiếp tục tính vào khoản giảm trừ khi xác định thu nhập chịu thuế.
Trong đó có khoản hỗ trợ của người sử dụng lao động cho việc khám bệnh, chữa bệnh hiểm nghèo của người lao động và thân nhân. Phần không tính vào thu nhập chịu thuế là số tiền người sử dụng lao động thực tế hỗ trợ theo hóa đơn, chứng từ, nhưng tối đa không vượt quá số tiền viện phí của người lao động và thân nhân sau khi trừ phần do tổ chức bảo hiểm chi trả (nếu có).
Trường hợp người sử dụng lao động trả thay hoặc thanh toán học phí cho con của lao động nước ngoài học tại Việt Nam, hoặc con của lao động Việt Nam đang làm việc ở nước ngoài học tại nước ngoài từ bậc mầm non đến trung học phổ thông, khoản tiền này cũng thuộc trường hợp được quy định riêng.
Ngoài ra, khoản chi do người sử dụng lao động trả thay tiền đào tạo nhằm nâng cao trình độ, tay nghề cho người lao động, nếu phù hợp với công việc chuyên môn, nghiệp vụ hoặc theo kế hoạch của người sử dụng lao động, cũng thuộc nhóm khoản chi được quy định riêng.
Các khoản chi y tế thuộc trường hợp được giảm thuế đối với bệnh hiểm nghèo theo Điều 40 Nghị định số 253/2026/NĐ-CP cũng không được tính vào khoản giảm trừ khi xác định thu nhập chịu thuế TNCN.
 Để được tính giảm trừ, người nộp thuế phải có hóa đơn, chứng từ theo quy định (Ảnh minh họa)
Hóa đơn điện tử phải được lập đúng quy định
Công văn của Thuế TP. Hà Nội cũng dẫn các quy định liên quan đến việc lập và sử dụng hóa đơn điện tử.
Theo đó, khi bán hàng hóa hoặc cung cấp dịch vụ, người bán phải lập hóa đơn điện tử giao cho người mua theo quy định.
Đối với hoạt động cung cấp dịch vụ, thời điểm lập hóa đơn về nguyên tắc là khi hoàn thành việc cung cấp dịch vụ, không phụ thuộc vào việc đã thu được tiền hay chưa. Trường hợp người cung cấp dịch vụ thu tiền trước hoặc trong quá trình cung cấp dịch vụ, thời điểm lập hóa đơn là khi thu tiền, trừ trường hợp thu tiền đặt cọc để bảo đảm thực hiện hợp đồng.
Đối với cơ sở khám bệnh, chữa bệnh sử dụng phần mềm quản lý khám chữa bệnh và quản lý viện phí, khi khách hàng yêu cầu lập hóa đơn điện tử, cơ sở phải thực hiện lập và giao hóa đơn điện tử theo quy định.
Bên cạnh đó, theo Quyết định số 697/QĐ-BYT ngày 19/3/2026 của Bộ Y tế được dẫn tại Công văn, trong mỗi lượt khám bệnh, chữa bệnh của từng người bệnh, cơ sở khám bệnh, chữa bệnh phải lập bảng kê chi phí theo quy định.
Trường hợp cơ sở đã triển khai bệnh án điện tử, bảng kê có thể được lập dưới dạng điện tử và cung cấp cho người bệnh thông qua phương tiện, thiết bị điện tử theo quy định.
Muốn giảm trừ chi phí y tế, giáo dục phải tự quyết toán thuế
Một điểm người lao động cần lưu ý là trường hợp muốn áp dụng khoản giảm trừ chi phí y tế, giáo dục, đào tạo nêu trên khi tính thuế, người nộp thuế không được ủy quyền quyết toán cho đơn vị chi trả mà phải tự thực hiện quyết toán thuế TNCN.
Do đó, người nộp thuế cần lưu giữ đầy đủ hóa đơn, chứng từ ngay khi phát sinh chi phí. Đồng thời, cần kiểm tra thông tin của người nộp thuế hoặc người phụ thuộc trên hóa đơn, chứng từ để bảo đảm đủ điều kiện khi thực hiện quyết toán.