


Tạo thêm dư địa huy động vốn
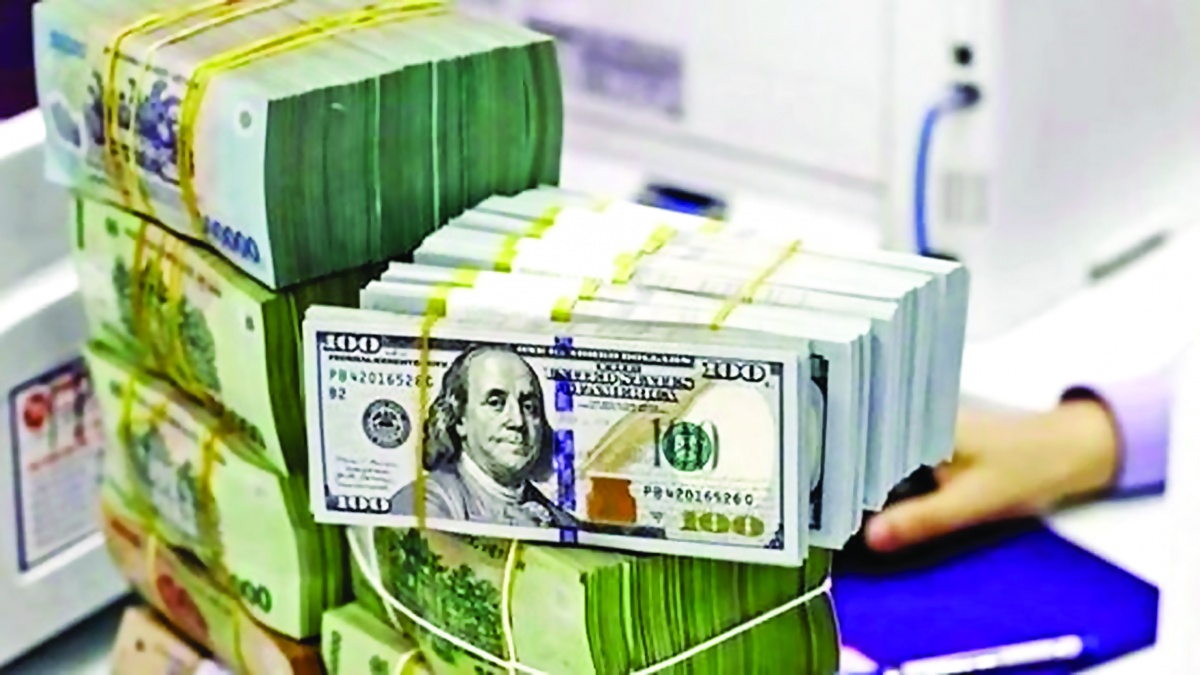
Ngày 11/11/2026, Phó Thủ tướng Nguyễn Văn Thắng ký Quyết định số 2184/QĐ-TTg sửa đổi, bổ sung Quyết định số 352/QĐ-TTg ngày 27/2/2026 về Kế hoạch vay, trả nợ công năm 2026. Theo đó, hạn mức vay thương mại nước ngoài trung, dài hạn của doanh nghiệp và tổ chức tín dụng theo phương thức tự vay, tự trả (không được Chính phủ bảo lãnh) được nâng từ khoảng 6,124 tỷ USD lên tối đa 10 tỷ USD/năm, tăng gần 63,3%. Đồng thời, tốc độ tăng dư nợ nước ngoài ngắn hạn tối đa được điều chỉnh từ khoảng 19-20% lên tối đa 27% so với dư nợ cuối năm 2025.
Việc điều chỉnh diễn ra trong bối cảnh Việt Nam hướng tới mục tiêu tăng trưởng kinh tế hai con số, kéo theo nhu cầu vốn lớn. Theo đó, thị trường quốc tế được kỳ vọng sẽ giúp doanh nghiệp đa dạng hóa nguồn tài trợ, nhất là với dự án dài hạn. Nhưng 10 tỷ USD là hạn mức vay trong năm, không phải vốn đã huy động hoặc mức dư nợ tự động tăng thêm. Khả năng vay thực tế vẫn phụ thuộc phương án kinh doanh và điều kiện thị trường.
Những năm gần đây, khu vực doanh nghiệp đã huy động một lượng vốn đáng kể từ thị trường quốc tế. Theo Bản tin nợ công số 21 của Bộ Tài chính, dư nợ nước ngoài của doanh nghiệp từ 92,98 tỷ USD năm 2021 tăng lên 103,69 tỷ USD năm 2022, rồi giảm còn 100,39 tỷ USD năm 2023 và 95,73 tỷ USD năm 2024. Đến cuối tháng 6/2025, con số này ở mức 90,59 tỷ USD. Diễn biến trên cho thấy quy mô nợ nước ngoài của khu vực doanh nghiệp vẫn lớn, song không tăng liên tục qua các năm. Đây cũng là cơ sở để nhìn nhận việc mở rộng hạn mức năm 2026 theo hướng tạo thêm khả năng huy động vốn, thay vì đơn thuần thúc đẩy gia tăng dư nợ. Điều quan trọng là nguồn vốn mới cần được phân bổ vào các hoạt động tạo ra giá trị gia tăng, dòng tiền và khả năng trả nợ bền vững.
Nhu cầu tiếp cận thị trường vốn quốc tế cũng được phản ánh qua hoạt động của các định chế tài chính. Standard Chartered cho biết, trong lĩnh vực tư nhân, ngân hàng này đã hỗ trợ doanh nghiệp và tổ chức tài chính Việt Nam huy động khoảng 3,3 tỷ USD trên thị trường quốc tế từ đầu năm 2026, với tổng giá trị dự kiến gần 7 tỷ USD vào cuối năm. Trước đó, Standard Chartered từng hỗ trợ Chính phủ Việt Nam phát hành 1 tỷ USD trái phiếu quốc tế năm 2014, thu hút lượng đăng ký mua lên tới 10,6 tỷ USD từ các nhà đầu tư.
Bà Nguyễn Thúy Hạnh, Tổng giám đốc Standard Chartered Việt Nam, chia sẻ: “Chúng tôi tin rằng Việt Nam đang có vị thế thuận lợi để thu hút nguồn vốn quốc tế đáng kể và việc duy trì sự hiện diện thường xuyên trên thị trường vốn quốc tế sẽ là chất xúc tác quan trọng cho sự phát triển liên tục của cả thị trường trái phiếu chính phủ và thị trường vốn Việt Nam”.
Để củng cố khả năng huy động vốn dài hạn, Standard Chartered đề xuất xây dựng đường cong lợi suất chuẩn bằng USD cho trái phiếu chính phủ trên cơ sở phát hành trái phiếu quốc tế thường xuyên, tiếp tục củng cố hồ sơ tín nhiệm quốc gia hướng tới mức đầu tư và tăng cường kết nối nhà đầu tư quốc tế. Những yếu tố này giúp cải thiện khả năng huy động vốn dài hạn, đồng thời tạo cơ sở để doanh nghiệp xác định chi phí vay phù hợp với mức độ rủi ro của chính mình.
Nhưng vẫn cần thận trọng với rủi ro
Mở rộng huy động vốn đồng nghĩa doanh nghiệp phải đối mặt nhiều hơn với rủi ro do biến động toàn cầu. Standard Chartered lưu ý chi phí vay quốc tế chịu ảnh hưởng của lợi suất trái phiếu kho bạc Mỹ, kỳ vọng lạm phát, diễn biến địa chính trị và khẩu vị rủi ro của nhà đầu tư. Trong đó, chính sách tiền tệ của Cục Dự trữ Liên bang Mỹ (Fed) và diễn biến lợi suất trái phiếu kho bạc Mỹ là những yếu tố đặc biệt đáng chú ý đối với chi phí huy động vốn bằng USD.
Tại phiên chất vấn Quốc hội ngày 12/11 vừa qua, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết, tổng mức vốn kế hoạch đầu tư công giai đoạn 2026-2030 nguồn ngân sách nhà nước là 8,22 triệu tỷ đồng, huy động từ nguồn vốn trong nước và nước ngoài. Vì vậy, bên cạnh phát huy nguồn lực trong nước, việc chủ động tiếp cận các nguồn vốn quốc tế với điều kiện phù hợp vẫn có vai trò quan trọng trong việc đáp ứng nhu cầu đầu tư phát triển.
Tuy nhiên, quyết định thời điểm phát hành cần được xem xét trên cơ sở các điều kiện của thị trường, đặc biệt là chi phí huy động. Trong bối cảnh lãi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm từng lên tới 5,2% và hiện vẫn duy trì quanh mức 5%, nếu phát hành trái phiếu quốc tế vào thời điểm hiện nay, Việt Nam có thể phải chấp nhận mức chi phí vốn tương đối cao. Do đó, cần tiếp tục theo dõi diễn biến thị trường, chủ động chuẩn bị các điều kiện cần thiết, đồng thời lựa chọn thời điểm phát hành phù hợp để bảo đảm hiệu quả huy động vốn.
Điều đó cũng có ý nghĩa tham khảo đối với khu vực doanh nghiệp. Khi lợi suất tham chiếu quốc tế tăng, các khoản vay mới có thể trở nên đắt đỏ hơn, nhất là với doanh nghiệp có xếp hạng tín nhiệm thấp hoặc phải trả thêm phần bù rủi ro lớn. Với khoản vay lãi suất thả nổi, nghĩa vụ trả lãi gia tăng khi lãi suất tham chiếu đi lên. Vấn đề đáng quan tâm là tác động của rủi ro có thể không dừng lại ở từng doanh nghiệp. Nếu cùng lúc nhiều doanh nghiệp gặp khó khăn về dòng tiền hoặc cần mua ngoại tệ để trả nợ trong thời gian ngắn, áp lực còn có thể lan sang thị trường ngoại hối.
Dù vậy, Việt Nam vẫn có khoảng cách tương đối lớn so với trần an toàn nợ công. Theo báo cáo kết quả thực hiện kế hoạch phát triển kinh tế - xã hội năm 2026 được Chính phủ trình Quốc hội tháng 10/2026, ước tính đến cuối năm nay, nợ công tương đương khoảng 33-34% GDP, nợ chính phủ 32-33% GDP, nợ nước ngoài quốc gia 28-29% GDP, thấp hơn đáng kể so với các giới hạn an toàn nợ được Quốc hội phê duyệt (tương ứng ở các mức 60%, 50% và 50% GDP).
Tuy nhiên, khoảng cách xa so với các trần giới hạn chỉ tiêu an toàn không có nghĩa có thể chủ quan. Nợ nước ngoài tự vay, tự trả không mặc nhiên trở thành nợ công, nhưng vẫn được tính trong nợ nước ngoài quốc gia. Do đó, tăng vay của khu vực tư nhân cũng cần được theo dõi chặt chẽ về quy mô, kỳ hạn và khả năng thực hiện nghĩa vụ trả nợ.
Huy động hiệu quả, quản lý chặt rủi ro
Trong bối cảnh đó, doanh nghiệp cần chuyển từ tư duy tìm khoản vay có lãi suất thấp sang đánh giá tổng chi phí vốn và sức chịu đựng tài chính. Ngoài lãi suất, phương án vay cần tính các khoản phí, biến động tỷ giá, chi phí phòng ngừa rủi ro và khả năng tái cấp vốn. Ngay cả một khoản vay bằng USD có lãi suất hấp dẫn ban đầu vẫn có thể trở nên đắt đỏ khi ngoại tệ tăng giá hoặc lãi suất tham chiếu đảo chiều. Với dự án hoàn vốn dài, cần bố trí kỳ hạn vay phù hợp, phân tán lịch trả nợ và dự phòng khi doanh thu thấp hơn kế hoạch, tránh dùng vốn ngắn hạn tài trợ tài sản dài hạn. Các hợp đồng kỳ hạn ngoại tệ, hoán đổi tiền tệ và phái sinh lãi suất có thể giúp phòng ngừa rủi ro, nhưng cũng có chi phí và điều kiện riêng. Do đó, các công cụ phòng ngừa không thể thay thế điểm mấu chốt nhất là hiệu quả dự án. Doanh nghiệp cần tính toán ngay khi lập phương án vay, sử dụng đúng quy định, phục vụ nhu cầu thực tế.
Về phía cơ quan quản lý, việc mở rộng hạn mức càng đòi hỏi thông tin đầy đủ và giám sát sát sao. Quyết định 352/QĐ-TTg giao NHNN kiểm soát chặt chẽ việc thực hiện hạn mức nợ nước ngoài tự vay, tự trả của doanh nghiệp không được Chính phủ bảo lãnh; chủ trì quản lý nợ nước ngoài của khu vực tư nhân và chủ trì, phối hợp với Bộ Tài chính báo cáo Thủ tướng Chính phủ trong trường hợp diễn biến tiêu cực. Yêu cầu đó tiếp tục được cụ thể hóa trong Quyết định 1989/QĐ-TTg về việc sửa đổi, bổ sung một số điều của Quyết định số 460/QĐ-TTg ngày 14/4/2022 của Thủ tướng Chính phủ phê duyệt Chiến lược nợ công đến năm 2030.
Theo đó, Thủ tướng giao NHNN chủ trì, phối hợp với Bộ Tài chính và các cơ quan liên quan tiếp tục nâng cao chất lượng thống kê, cơ sở dữ liệu về nợ nước ngoài tự vay, tự trả; đồng thời nghiên cứu xây dựng định hướng đổi mới khung chính sách quản lý nợ nước ngoài của doanh nghiệp không được Chính phủ bảo lãnh, trình cấp có thẩm quyền xem xét, quyết định.