


 Sau 9 tháng đầu năm 2026, MB ghi nhận thu nhập lãi thuần đạt 49.643 tỷ đồng, tăng 34%; lợi nhuận trước thuế tăng 31,9% so với cùng kỳ (Ảnh: MB)
Lợi nhuận quý III tăng hơn 42%, thu nhập lãi thuần tăng gần 5.000 tỷ đồng
Ngân hàng TMCP Quân đội (MB, HoSE: MBB) vừa công bố BCTC hợp nhất quý III/2026, ghi nhận lợi nhuận trước thuế đạt 10.330 tỷ đồng, tăng 42,5% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 8.252 tỷ đồng, tăng 42,3%.
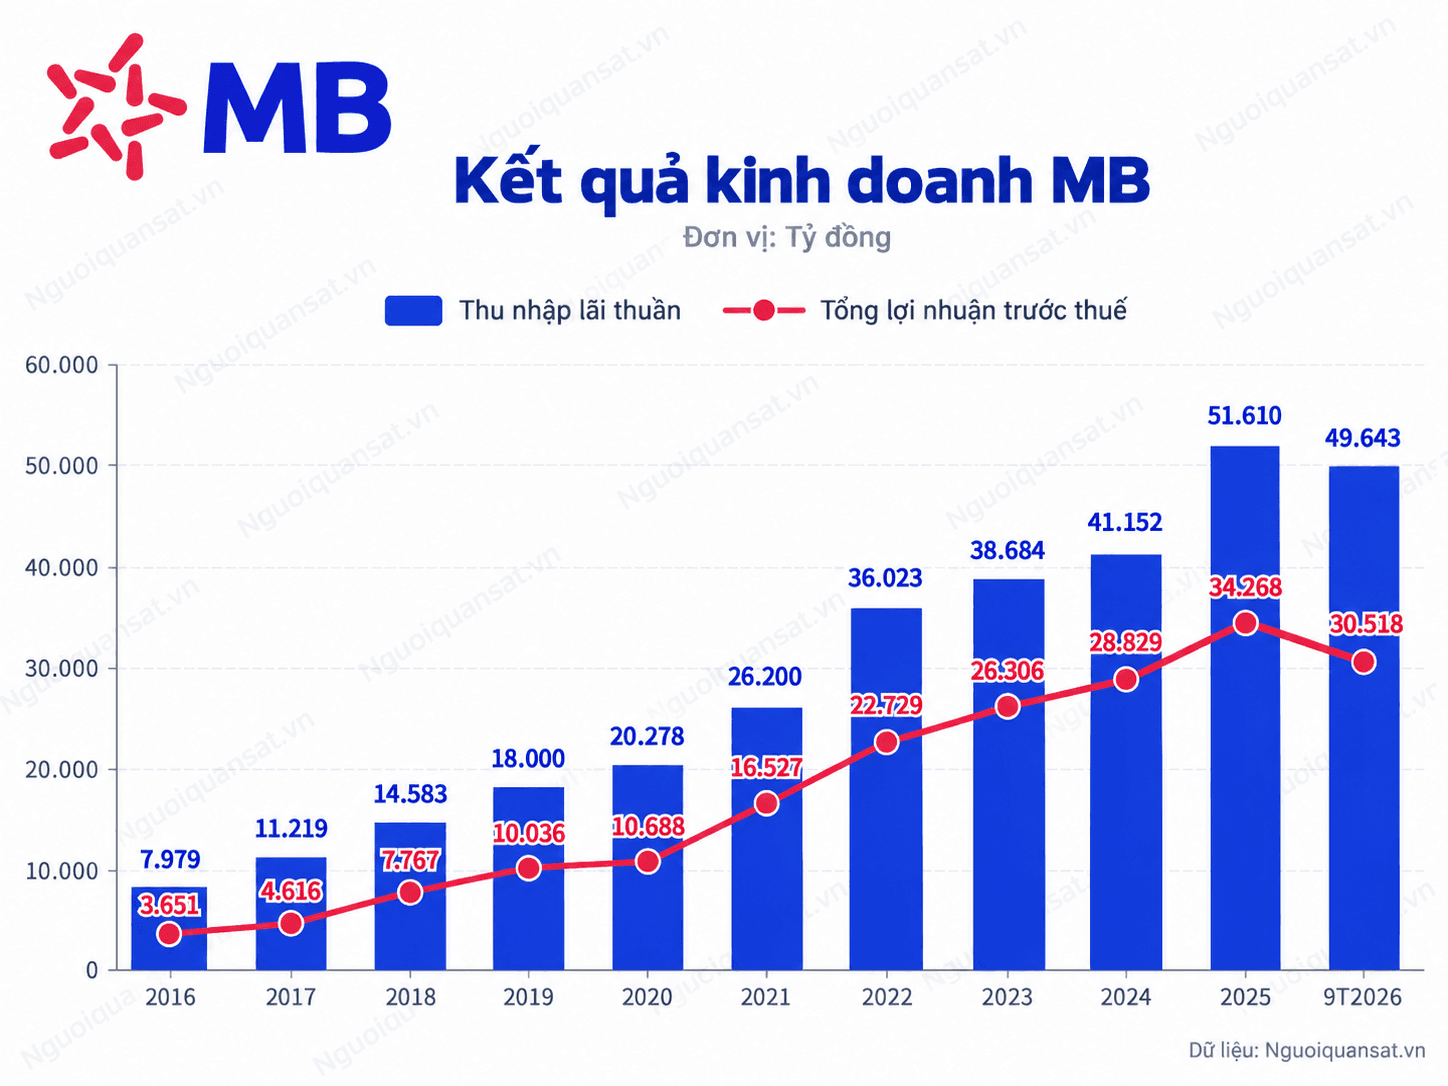
Lũy kế 9 tháng đầu năm 2026, MB báo lãi trước thuế 30.518 tỷ đồng, tăng 31,9% so với cùng kỳ. Kết quả này tương đương khoảng 89% lợi nhuận trước thuế cả năm 2025.
Tăng trưởng lợi nhuận quý III chủ yếu được hỗ trợ bởi nguồn thu từ hoạt động tín dụng. Cụ thể, thu nhập lãi thuần đạt 17.836 tỷ đồng, tăng 37,3% so với cùng kỳ, tương ứng tăng thêm 4.845 tỷ đồng. Đây cũng là khoản đóng góp lớn nhất vào tăng trưởng thu nhập của ngân hàng trong quý.
Đáng chú ý, chi phí vốn cũng gia tăng đáng kể. Trong khi thu nhập lãi tăng 69,7%, chi phí lãi tăng tới 115%, lên 19.957 tỷ đồng. Điều này khiến tốc độ tăng thu nhập lãi thuần thấp hơn đáng kể so với tăng trưởng thu nhập lãi.
Ở các hoạt động ngoài lãi, MB ghi nhận lãi thuần từ dịch vụ đạt 1.678 tỷ đồng, tăng 26,5%. Ngược lại, hoạt động kinh doanh ngoại hối và các hoạt động khác đều ghi nhận lợi nhuận giảm so với cùng kỳ.
Dù vậy, nhờ kiểm soát chi phí hoạt động, lợi nhuận thuần trước dự phòng của MB vẫn tăng 40,9%, đạt 15.571 tỷ đồng. Trong quý, ngân hàng trích lập 5.241 tỷ đồng dự phòng rủi ro tín dụng, tăng 37,9%. Sau khi trừ khoản chi phí này, lợi nhuận trước thuế tăng hơn 3.000 tỷ đồng so với cùng kỳ.
Tính chung 9 tháng, thu nhập lãi thuần của MB đạt 49.643 tỷ đồng, tăng 34%, tiếp tục đóng góp phần lớn tổng thu nhập hoạt động.
Ở chiều chi phí, khoản trả lãi tiền gửi tăng tới 97,6%, lên 35.204 tỷ đồng, trong khi thu nhập lãi cho vay tăng 61,5%. Lãi thuần từ kinh doanh ngoại hối giảm 68,8%, còn 467 tỷ đồng, trong đó hoạt động phái sinh tiền tệ ghi nhận lỗ thuần 1.066 tỷ đồng.
Tuy nhiên, chi phí hoạt động tăng chậm hơn thu nhập, giúp tỷ lệ chi phí trên thu nhập (CIR) của MB giảm từ 27,9% xuống còn 26,3%.
 Nguồn: Tổng hợp
Cho vay kinh doanh bất động sản tăng gần 59.000 tỷ đồng
Bên cạnh kết quả kinh doanh, cơ cấu tín dụng của MB ghi nhận sự dịch chuyển đáng chú ý, với lĩnh vực kinh doanh bất động sản đóng góp lớn nhất vào mức tăng dư nợ trong 9 tháng đầu năm.
Tính đến ngày 30/9, dư nợ cho vay khách hàng hợp nhất của MB đạt 1,28 triệu tỷ đồng, tăng 18,8% so với đầu năm, tương ứng tăng thêm 204.109 tỷ đồng.
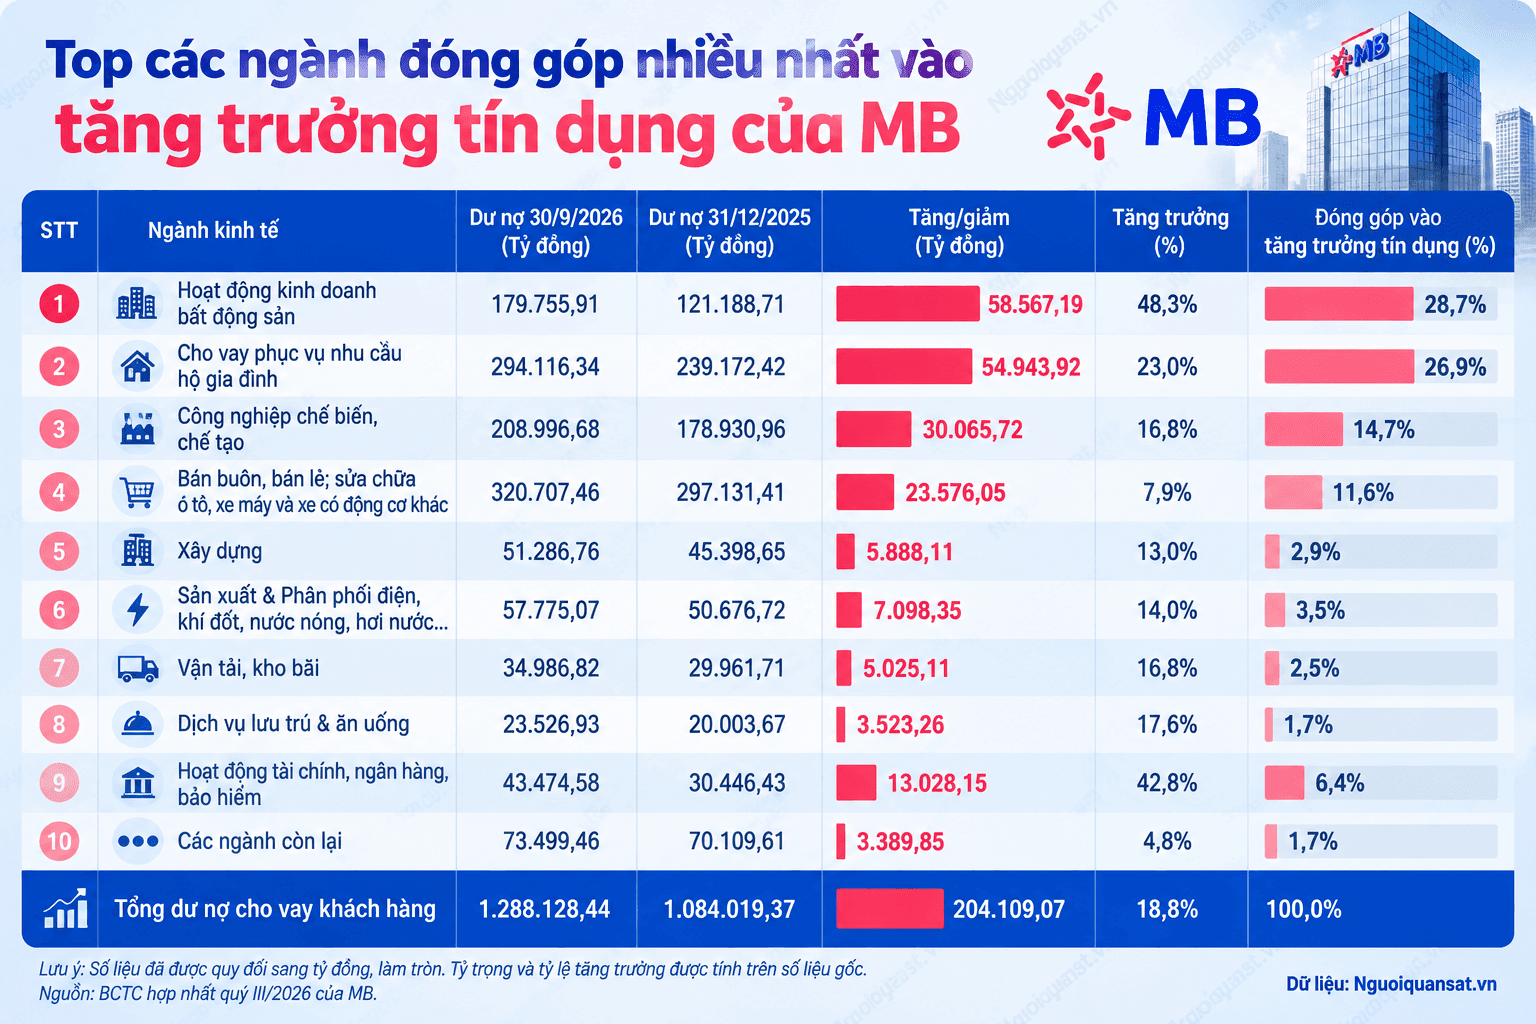
Theo thuyết minh BCTC, dư nợ cho vay hoạt động kinh doanh bất động sản tăng từ 121.189 tỷ đồng cuối năm 2025 lên 179.756 tỷ đồng, tương đương mức tăng 48,3%. Như vậy, chỉ trong 9 tháng, MB đã tăng thêm 58.567 tỷ đồng dư nợ ở lĩnh vực này, chiếm khoảng 28,7% mức tăng ròng của toàn bộ danh mục cho vay.
Với tốc độ tăng cao hơn đáng kể so với tín dụng chung, tỷ trọng cho vay kinh doanh bất động sản trong tổng dư nợ của MB tăng từ 11,18% lên 13,95%.
Đứng sau bất động sản về mức tăng tuyệt đối là nhóm cho vay phục vụ nhu cầu hộ gia đình, với dư nợ tăng thêm 54.944 tỷ đồng, đạt 294.116 tỷ đồng. Tính chung, 2 nhóm này đóng góp hơn 55% tăng trưởng tín dụng của ngân hàng sau 9 tháng.
Ở các lĩnh vực khác, dư nợ công nghiệp chế biến, chế tạo tăng hơn 30.000 tỷ đồng, lên 208.997 tỷ đồng. Trong khi đó, bán buôn, bán lẻ vẫn là nhóm ngành có quy mô cho vay lớn nhất, đạt 320.707 tỷ đồng, nhưng tỷ trọng giảm từ 27,41% xuống còn 24,9%.
Đối với ngành xây dựng, dư nợ tăng 13%, lên 51.287 tỷ đồng. Đây là nhóm ngành được hạch toán riêng với hoạt động kinh doanh bất động sản trong cơ cấu tín dụng của MB.
 Nguồn: BCTC hợp nhất quý III/2026 của MB
Xét theo kỳ hạn, dư nợ cho vay trung hạn tăng 36,9% và dài hạn tăng 34,2%, trong khi cho vay ngắn hạn chỉ tăng 5,8%. Theo đó, tỷ trọng các khoản vay trung và dài hạn tăng từ 45,1% lên 51,1% tổng dư nợ, phản ánh sự thay đổi đáng kể trong cơ cấu kỳ hạn cho vay.
Tiền gửi không kỳ hạn giảm gần 13.000 tỷ đồng, nợ xấu tăng hơn 53%
Trong khi tín dụng tăng 18,8%, huy động tiền gửi khách hàng của MB chỉ tăng 7,9% so với đầu năm, đạt 993.988 tỷ đồng.
Đáng chú ý, tiền gửi không kỳ hạn giảm 3,8%, tương ứng giảm 12.964 tỷ đồng, xuống còn 326.389 tỷ đồng. Tỷ trọng tiền gửi không kỳ hạn trong tổng tiền gửi khách hàng theo đó giảm từ 36,8% xuống 32,8%.
Cùng với diễn biến này, MB mở rộng huy động thông qua phát hành giấy tờ có giá. Tại ngày 30/9, số dư giấy tờ có giá phát hành đạt 302.399 tỷ đồng, tăng 61,5% so với đầu năm, tương ứng tăng thêm hơn 115.000 tỷ đồng.
Riêng chứng chỉ tiền gửi tăng 107.587 tỷ đồng, trong đó chứng chỉ tiền gửi có kỳ hạn từ 12 tháng trở xuống đạt 152.313 tỷ đồng, gần gấp đôi đầu năm.
Hoạt động vay vốn từ các tổ chức tín dụng khác cũng gia tăng, với số dư tăng 59,1%, lên 102.412 tỷ đồng. Trong bối cảnh nguồn vốn huy động có sự dịch chuyển, chi phí trả lãi giấy tờ có giá trong 9 tháng tăng 83,1%, đạt 11.382 tỷ đồng.
Về chất lượng tài sản, tổng nợ xấu nội bảng của MB tại ngày 30/9 đạt 21.474 tỷ đồng, tăng 53,1% so với đầu năm, cao hơn đáng kể tốc độ tăng trưởng tín dụng. Tỷ lệ nợ xấu tăng từ 1,29% lên 1,67%.
Trong đó, nợ dưới tiêu chuẩn (nhóm 3) tăng gấp 2,2 lần, lên 7.231 tỷ đồng; nợ có khả năng mất vốn (nhóm 5) tăng 47,4%, đạt 9.465 tỷ đồng.
Cùng kỳ, số dư dự phòng rủi ro cho vay khách hàng tăng 38,3%, đạt 18.182 tỷ đồng. Tuy nhiên, do nợ xấu tăng nhanh hơn quy mô dự phòng, tỷ lệ bao phủ nợ xấu của MB giảm từ 93,7% cuối năm 2025 xuống còn 84,7% vào cuối tháng 9/2026.