


Gói tín dụng hàng chục nghìn tỷ đồng
Theo thống kê của Hiệp hội Ngân hàng Việt Nam, từ ngày 21/10 đến nay có ít nhất 22 ngân hàng thương mại, trong đó có ngân hàng 100% vốn nước ngoài Shinhan Việt Nam, cam kết giảm lãi suất cho vay. Mức giảm phổ biến từ 1,5 - 2%/năm so với lãi suất thông thường. Một số ngân hàng công bố mức giảm sâu hơn như Nam A Bank tới 3,25 điểm phần trăm/năm, Vietcombank tới 3 điểm phần trăm/năm đối với một số lĩnh vực cho vay ngắn hạn, Agribank và PVcomBank tới 2,5%/năm.
Đáng chú ý, 15 ngân hàng thương mại đã công bố quy mô các gói vay ưu đãi lãi suất, với tổng giá trị khoảng hơn 450.000 tỷ đồng. Con số này tương đương khoảng 2,2% tổng dư nợ toàn hệ thống, ở mức 20,72 triệu tỷ đồng.
Tại từng ngân hàng, quy mô các chương trình tín dụng ưu đãi cũng có sự chênh lệch đáng kể. SHB nâng quy mô các chương trình tín dụng dành cho doanh nghiệp nhỏ và vừa, khách hàng cá nhân và hộ kinh doanh lên 47.000 tỷ đồng. So với dư nợ cho vay khách hàng khoảng 648.300 tỷ đồng vào cuối quý II/2026, hạn mức này tương đương khoảng 7,2%.
Sacombank công bố gói tín dụng ưu đãi lên tới 40.000 tỷ đồng dành cho khách hàng doanh nghiệp, với lãi suất giảm 2 điểm phần trăm/năm, mức ưu đãi từ 8,5%/năm tùy điều kiện áp dụng. Trong khi đó, dư nợ cho vay khách hàng của ngân hàng tại ngày 30/6/2026 đạt 636.029 tỷ đồng. Như vậy, quy mô danh nghĩa của gói tín dụng tương đương khoảng 6,3% tổng dư nợ.
Nam A Bank dành tổng hạn mức hơn 25.000 tỷ đồng cho các chương trình tín dụng ưu đãi, tập trung vào những lĩnh vực như nông, lâm, thủy sản, hạ tầng, công nghệ số và xuất khẩu. Với dư nợ cho vay khách hàng 218.790 tỷ đồng vào cuối quý II/2026, quy mô các chương trình này tương đương hơn 11,4% tổng dư nợ.
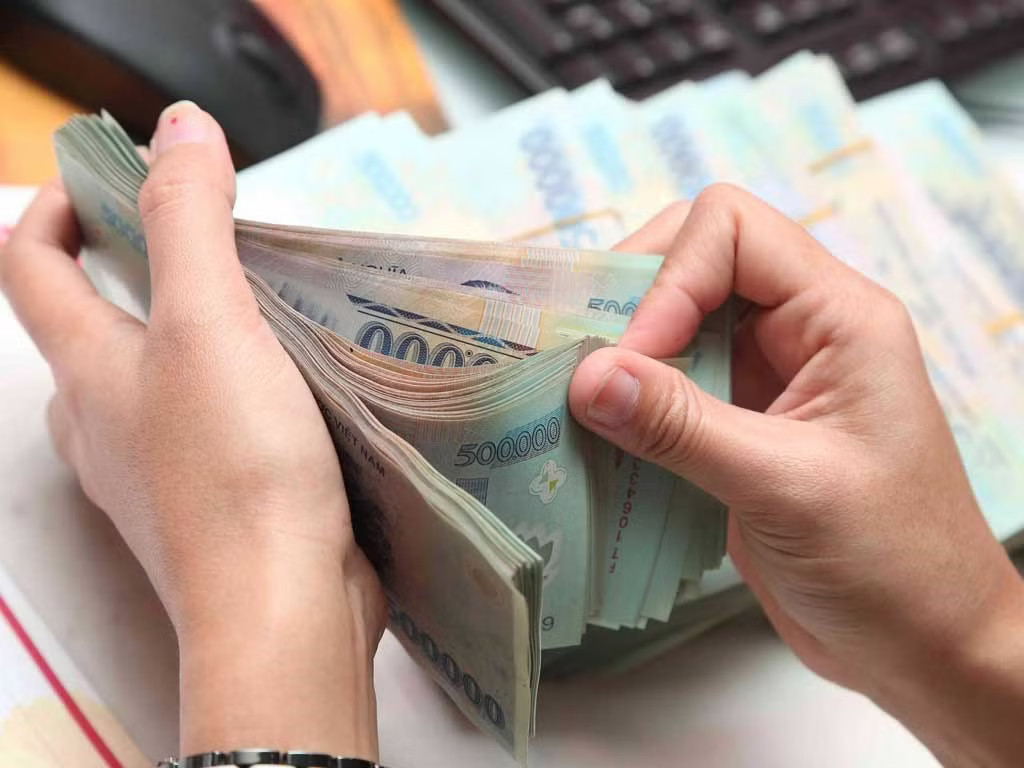 Gói tín dụng hàng chục nghìn tỷ đồng lãi suất ưu đãi cho doanh nghiệp được nhiều ngân hàng công bố.
Ở nhóm ngân hàng có quy mô chương trình ưu đãi nhỏ hơn, TPBank duy trì các gói tín dụng trị giá 8.000 tỷ đồng, hướng tới doanh nghiệp nhỏ và vừa, doanh nghiệp xuất nhập khẩu và doanh nghiệp do phụ nữ làm chủ. MSB dành hạn mức 3.000 tỷ đồng cho doanh nghiệp nhỏ và vừa, hộ kinh doanh; BVBank triển khai gói tín dụng ưu đãi 2.500 tỷ đồng, tập trung vào doanh nghiệp nhỏ và vừa, hộ kinh doanh cùng các lĩnh vực ưu tiên.
Đặt cạnh dư nợ cho vay khách hàng tại cuối quý II/2026, quy mô các chương trình được công bố của TPBank, MSB và BVBank lần lượt tương đương khoảng 2,4%, 1,3% và 3%.
Cần lưu ý, đây là tỷ lệ so sánh giữa hạn mức tín dụng được công bố và tổng dư nợ tại một thời điểm, không đồng nghĩa với tỷ lệ vốn ưu đãi đã được giải ngân hay số khách hàng thực tế được hưởng lãi suất thấp. Hạn mức có thể được triển khai theo từng giai đoạn, phụ thuộc điều kiện vay vốn và nhu cầu của khách hàng. Vì vậy, quy mô công bố chưa đủ để phản ánh đầy đủ hiệu quả của chính sách giảm lãi suất.
Tín dụng bất động sản chiếm tỷ trọng đáng kể
Bên cạnh quy mô các gói tín dụng ưu đãi, cơ cấu cho vay của từng ngân hàng cũng là yếu tố cần được quan tâm khi đánh giá khả năng hỗ trợ nền kinh tế.
Số liệu tại ngày 30/6/2026 cho thấy tín dụng kinh doanh bất động sản vẫn chiếm tỷ trọng đáng kể tại một số ngân hàng thương mại cổ phần. Cụ thể, dư nợ cho vay kinh doanh bất động sản của VPBank đạt 286.682 tỷ đồng, tương đương 27,17% tổng dư nợ; SHB đạt 220.379 tỷ đồng, chiếm 34,62%; Techcombank ghi nhận 212.311 tỷ đồng, tương đương 26,68%.
Thực tế này cho thấy, bên cạnh việc công bố các gói tín dụng ưu đãi dành cho doanh nghiệp và lĩnh vực ưu tiên, việc đánh giá dòng vốn cần đặt trong bối cảnh cơ cấu tín dụng của từng ngân hàng. Tỷ trọng cho vay bất động sản cao không đồng nghĩa ngân hàng không hỗ trợ sản xuất, kinh doanh, nhưng cho thấy cần xem xét cụ thể dòng vốn đang được phân bổ vào những lĩnh vực nào và mức độ ưu tiên thực tế ra sao.
Trao đổi về vấn đề này, ông Nguyễn Quang Huy - chuyên gia kinh tế Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi - cho rằng, việc các ngân hàng đồng loạt công bố những chương trình tín dụng ưu đãi là nỗ lực đáng ghi nhận. Tuy nhiên, để tạo sức lan tỏa lớn hơn, các ngân hàng cần tiếp tục đẩy mạnh giảm lãi suất, mở rộng khả năng tiếp cận vốn cho doanh nghiệp và người dân.
Theo ông Huy, áp lực lãi suất không chỉ xuất phát từ những khó khăn nội tại của nền kinh tế Việt Nam mà còn chịu tác động từ bối cảnh kinh tế thế giới. Lạm phát tại Mỹ vẫn dai dẳng, mặt bằng lãi suất quốc tế còn cao, tạo thêm sức ép đối với công tác điều hành chính sách tiền tệ trong nước.