


Áp lực tỷ giá có thể gia tăng khi Fed thắt chặt
Rạng sáng 17/9, Fed tăng lãi suất quỹ liên bang thêm 25 điểm cơ bản, đưa phạm vi mục tiêu lên 3,75%-4,00%. Đây là lần đầu tiên Fed tăng lãi suất kể từ tháng 7/2023.
Trong báo cáo Tiền tệ, Trái phiếu phát hành ngày 16/9, VNDirect Research đã xây dựng kịch bản Fed tăng lãi suất 25 điểm cơ bản trong cuộc họp tháng 9. Tại thời điểm báo cáo, thị trường đã phản ánh mạnh khả năng này. Tính đến ngày 11/9, xác suất Fed tăng 25 điểm cơ bản lên 3,75%-4,0% vượt 90%, theo CME FedWatch, từ khoảng 60% một tuần trước đó.
Theo báo cáo, nếu Fed duy trì lập trường thắt chặt, lợi suất trái phiếu Chính phủ Mỹ và đồng USD có thể tiếp tục tăng. Điều này tạo thêm áp lực lên tỷ giá và dòng vốn tại các thị trường mới nổi, trong đó có Việt Nam.
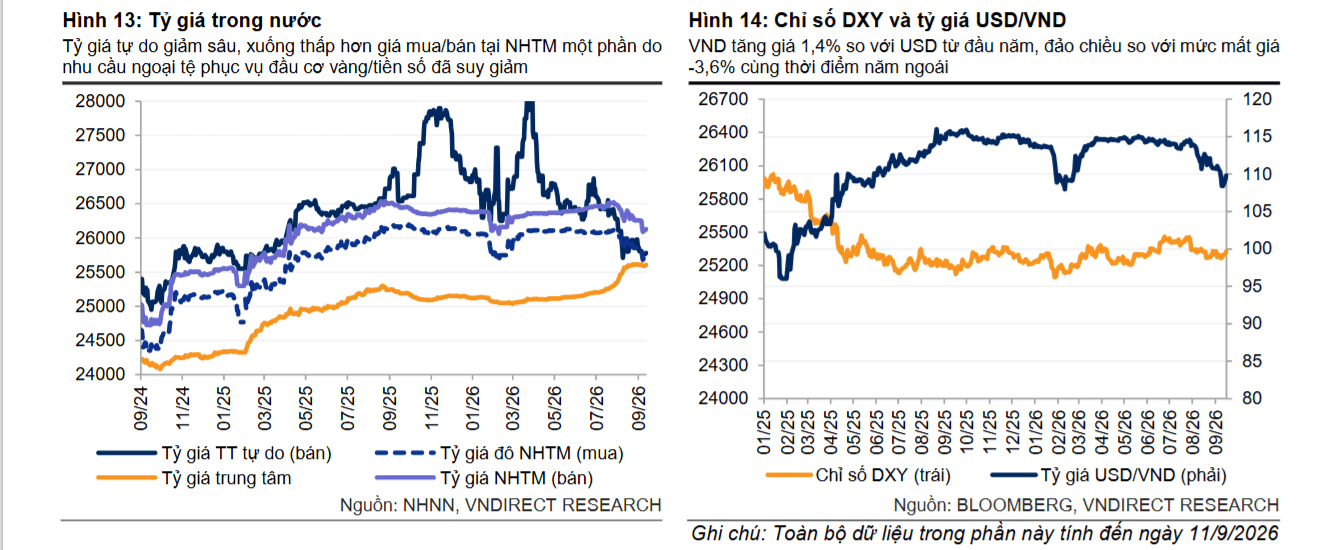
Tuy nhiên, tỷ giá trong nước hiện có bộ đệm tương đối tốt trước các cú sốc bên ngoài. NHNN đã chủ động nâng tỷ giá trung tâm lên 25.596 VND/USD, tăng khoảng 2% từ đầu năm, trong khi tỷ giá liên ngân hàng giảm khoảng 1,4%. Việc điều chỉnh tỷ giá tham chiếu từng bước giúp tăng dư địa điều hành và cho phép tỷ giá hấp thụ linh hoạt hơn các cú sốc bên ngoài.
 Nguồn: VNDirect Research
VND tăng giá hơn 1,4% so với USD từ đầu năm
Theo dữ liệu cập nhật đến ngày 11/9, tỷ giá trung tâm do NHNN công bố lên mức kỷ lục 25.596 VND/USD, tăng 475 đồng so với đầu năm.
Ở chiều ngược lại, tỷ giá liên ngân hàng giảm xuống 25.920 VND/USD, mức thấp nhất kể từ tháng 2/2026, giảm khoảng 1,4% so với đầu năm. Điều này đồng nghĩa VND tăng giá hơn 1,4% so với USD trong cùng giai đoạn.
Tại các ngân hàng thương mại, tỷ giá mua bán giảm xuống 25.700-26.110 VND/USD. Trên thị trường tự do, tỷ giá cũng giảm xuống 25.720-25.760 VND/USD.
Đáng chú ý, tỷ giá tự do thấp hơn giá bán tại ngân hàng thương mại. Báo cáo cho biết đây là xu hướng chưa từng xuất hiện trong 5 năm gần nhất.
Một trong những nguyên nhân là nguồn cung ngoại tệ trong nước được hỗ trợ bởi dòng vốn FDI, kiều hối và các khoản vay nước ngoài. Trong khi đó, nhu cầu ngoại tệ phục vụ đầu cơ vàng, tiền số và kinh doanh chênh lệch giá đã hạ nhiệt.
Tính đến ngày 11/9, VND tăng giá hơn 1,4% so với USD từ đầu năm, đảo chiều đáng kể so với mức mất giá hơn 3,6% cùng thời điểm năm 2025. Tỷ giá USD/VND cũng tương đối ổn định so với phần lớn các đồng tiền trong khu vực.
Nguồn cung ngoại tệ tạo bộ đệm cho VND
Nguồn cung ngoại tệ đang là yếu tố hỗ trợ quan trọng đối với tỷ giá.
FDI giải ngân tích cực, nguồn vốn vay nước ngoài và kiều hối ổn định tiếp tục bổ sung nguồn cung ngoại tệ. Chênh lệch lãi suất VND và USD duy trì ở mức cao cũng tạo thêm yếu tố hỗ trợ VND.
Ở phía cầu, nhu cầu găm giữ và đầu cơ ngoại tệ giảm bớt. Đây là một trong những yếu tố giúp tỷ giá tự do hạ nhiệt và giảm xuống dưới giá bán tại các ngân hàng thương mại.
Những yếu tố này giúp giảm bớt tác động từ các cú sốc bên ngoài, dù áp lực tỷ giá có thể gia tăng trở lại nếu Fed tiếp tục thắt chặt chính sách tiền tệ.
Việc NHNN chủ động điều chỉnh tỷ giá trung tâm từng bước cũng giúp tăng dư địa điều hành. Tỷ giá có thể linh hoạt hấp thụ các cú sốc từ bên ngoài, thay vì phải thực hiện những đợt điều chỉnh mạnh trong thời gian ngắn.
Báo cáo đánh giá rủi ro tỷ giá vẫn trong tầm kiểm soát nhờ sự điều hành chủ động của NHNN cùng các yếu tố hỗ trợ từ nguồn cung ngoại tệ.
Việc tỷ giá duy trì ổn định cũng tạo điều kiện để NHNN tiếp tục theo đuổi định hướng chính sách tiền tệ hỗ trợ tăng trưởng. Tuy nhiên, dư địa nới lỏng vẫn tương đối hạn chế khi áp lực lạm phát còn hiện hữu.