


Ngân hàng TMCP Xuất Nhập khẩu Việt Nam (Eximbank - Mã: EIB) mới đây đã có thông báo mời họp Đại hội đồng cổ đông (ĐHĐCĐ) bất thường vào ngày 14/10/2026.
Đại hội dự kiến diễn ra tại Hội trường Thăng Long, Tầng 7, Khách sạn Meliá Hanoi - Số 44B đường Lý Thường Kiệt, phường Cửa Nam, TP. Hà Nội.
Nội dung gồm công tác nhân sự HĐQT và các nội dung khác thuộc thẩm quyền của ĐHĐCĐ theo quy định.
Trước thềm đại hội, bức tranh kinh doanh 6 tháng đầu năm của ngân hàng đang chịu áp lực đáng kể khi lợi nhuận giảm hơn một nửa, chi phí dự phòng tăng mạnh và nợ xấu vượt 3%.
Lợi nhuận 'lao dốc' hơn 55%, chi phí dự phòng tăng vọt 143%
Quý II/2026 tiếp tục là giai đoạn khó khăn đối với Eximbank khi lợi nhuận trước thuế chỉ đạt 341 tỷ đồng, giảm 48,2% so với cùng kỳ năm trước. Lũy kế 6 tháng, lợi nhuận trước thuế đạt 678 tỷ đồng, giảm 54,5% và mới hoàn thành 44,8% kế hoạch cả năm.
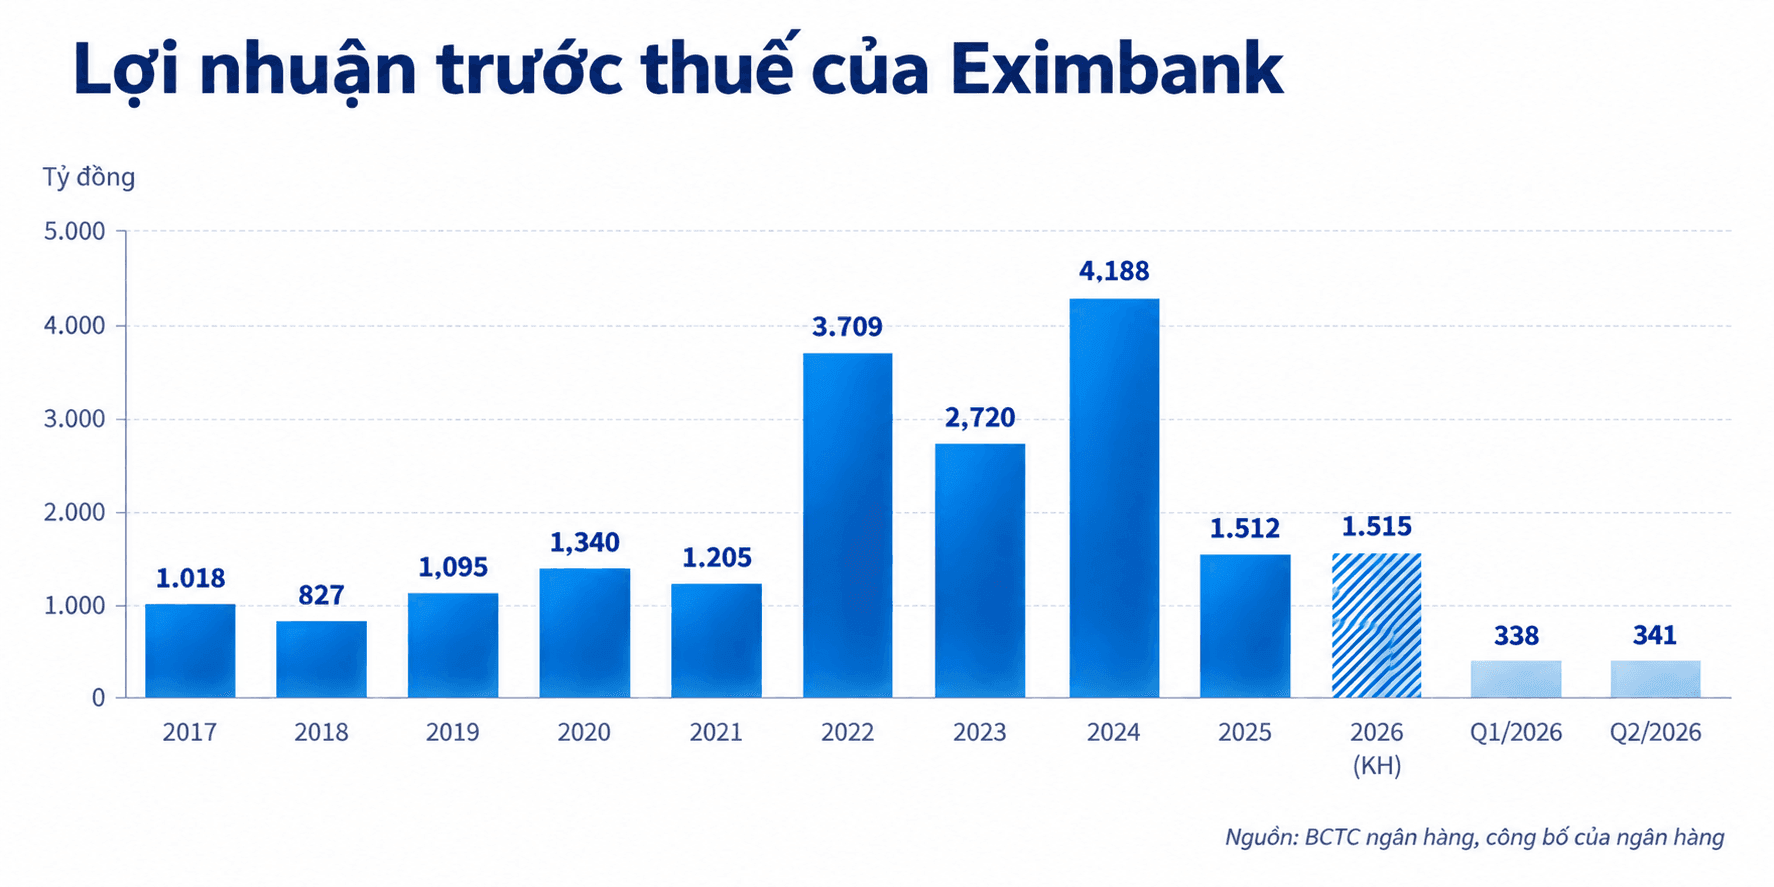 Lợi nhuận trước thuế của Eximbank năm 2017-2026
Đà giảm lợi nhuận diễn ra trong bối cảnh các nguồn thu chính đồng loạt chịu sức ép. Thu nhập lãi thuần - nguồn thu lớn nhất của Eximbank đạt 1.396 tỷ đồng trong quý II, giảm 5% so với cùng kỳ.
Đáng chú ý, lãi thuần từ hoạt động dịch vụ giảm tới 82,8%, xuống còn 33 tỷ đồng. Lãi thuần từ kinh doanh ngoại hối cũng giảm 7,4%, còn 151 tỷ đồng. Ngân hàng không còn ghi nhận khoản lãi từ hoạt động kinh doanh chứng khoán như cùng kỳ, trong khi hoạt động chứng khoán đầu tư ghi nhận khoản lỗ 11 tỷ đồng.
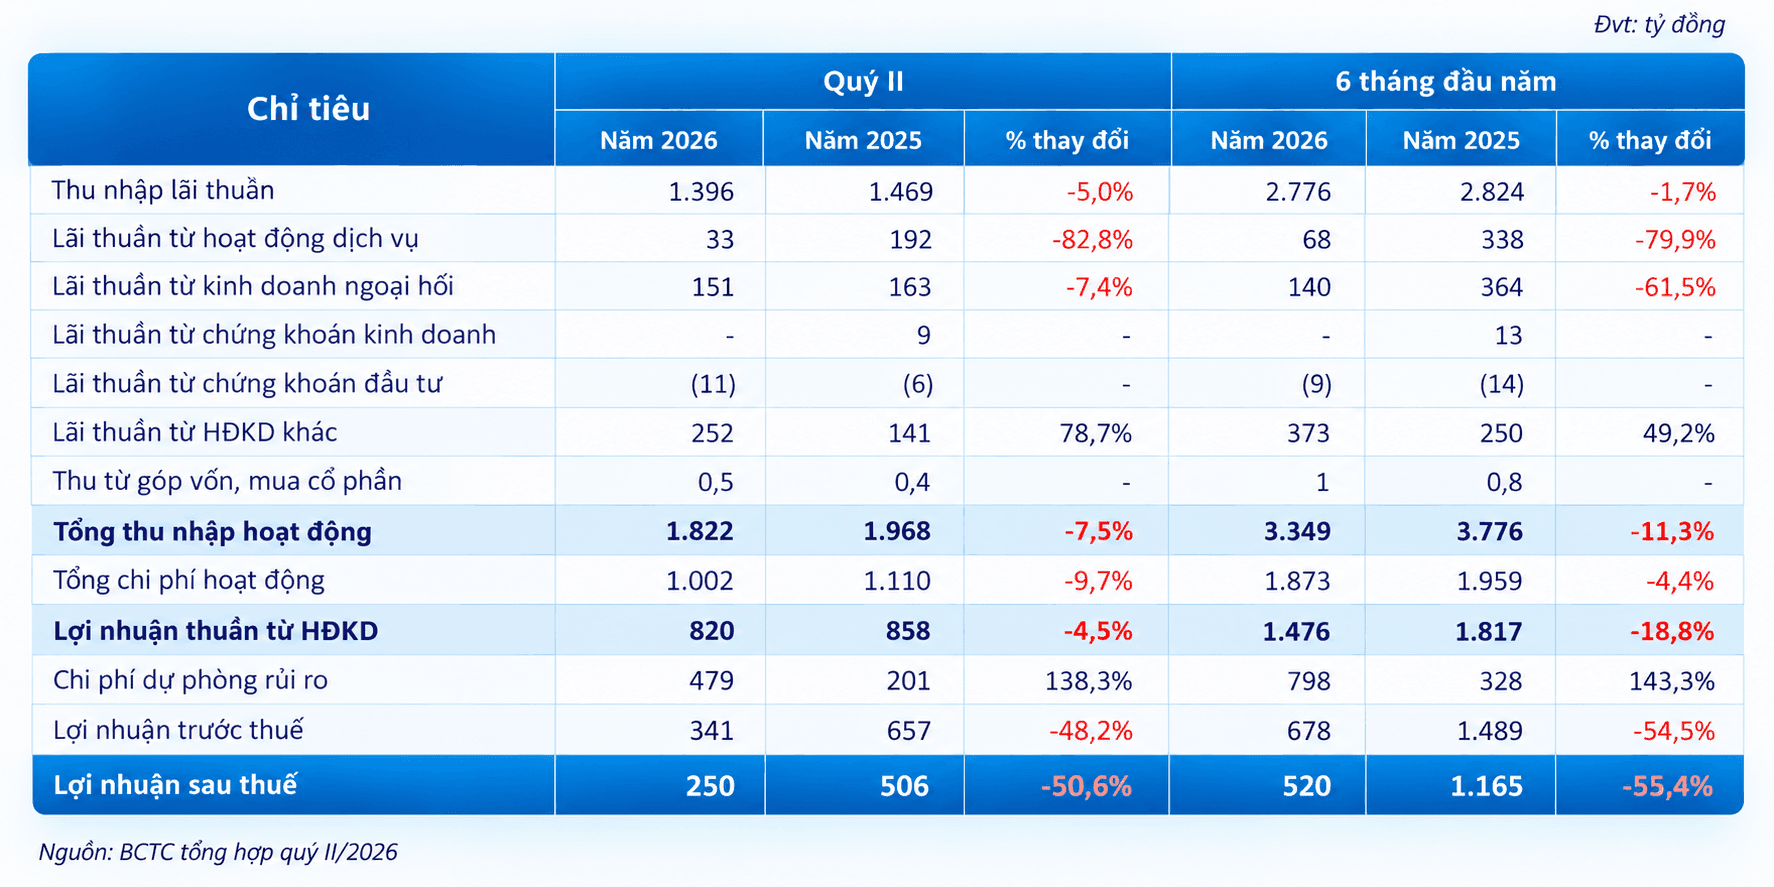 Các chỉ tiêu kinh doanh của Eximbank 6 tháng đầu năm
Ở chiều ngược lại, Eximbank đã tiết giảm 9,7% chi phí hoạt động, xuống 1.002 tỷ đồng. Nhờ đó, lợi nhuận thuần từ hoạt động kinh doanh trước dự phòng đạt 820 tỷ đồng, chỉ giảm 4,5% so với cùng kỳ.
Tuy nhiên, khoản dự phòng rủi ro tín dụng tăng mạnh đã tạo áp lực lớn lên lợi nhuận. Riêng quý II, Eximbank trích lập 479 tỷ đồng, gấp 2,4 lần cùng kỳ, tương đương mức tăng 138%. Lũy kế 6 tháng, chi phí dự phòng đạt 798 tỷ đồng, tăng 143,1%.
Việc gia tăng trích lập qua đó trở thành một trong những yếu tố chính kéo lợi nhuận trước thuế quý II giảm gần một nửa.
Bảng cân đối thu hẹp
Bảng cân đối kế toán của Eximbank cũng thu hẹp trong nửa đầu năm. Đến cuối quý II, tổng tài sản đạt 266.068 tỷ đồng, giảm 2,6% so với đầu năm.
Dư nợ cho vay khách hàng đạt 188.030 tỷ đồng, tăng 2,1% so với đầu năm. Mức tăng này còn cách khá xa mục tiêu tăng trưởng tín dụng 16,5% cho cả năm 2026 được ĐHĐCĐ thông qua.
Điều này đồng nghĩa phần lớn mục tiêu tăng trưởng còn lại sẽ phải thực hiện trong nửa cuối năm, trong đó khả năng mở rộng tín dụng thực tế còn phụ thuộc hạn mức được Ngân hàng Nhà nước cấp.
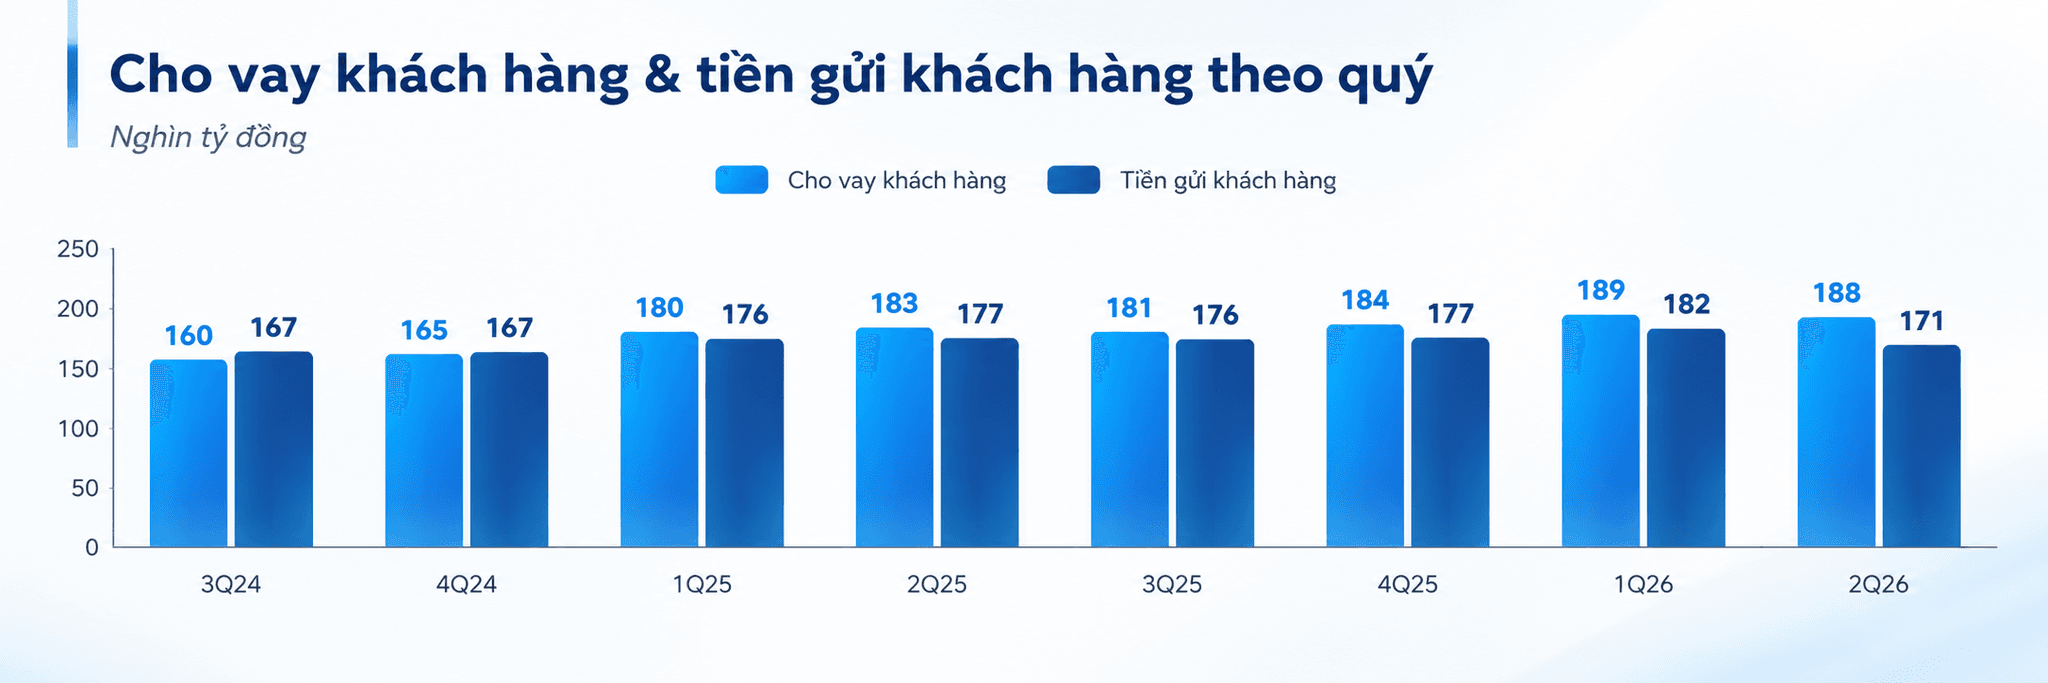 Cho vay khách hàng và tiền gửi khách hàng
Đáng chú ý, cơ cấu kỳ hạn cho vay có xu hướng dài hơn. Dư nợ dài hạn đạt 68.506 tỷ đồng, tăng 7,2% so với cùng kỳ và chiếm 36,4% tổng dư nợ, tăng từ mức 35%. Trong khi đó, dư nợ ngắn hạn gần như đi ngang ở 108.059 tỷ đồng, tăng 0,4%.
Ở phía nguồn vốn, tiền gửi khách hàng giảm đáng kể. Cuối quý II, số dư tiền gửi đạt 170.609 tỷ đồng, giảm 3,8% so với đầu năm.
Trong đó, tiền gửi có kỳ hạn giảm 10.194 tỷ đồng xuống 145.304 tỷ đồng, trong khi tiền gửi không kỳ hạn giảm 808 tỷ đồng.
Nợ xấu vượt ngưỡng 3%, tỷ lệ bao phủ giảm mạnh
Chất lượng tài sản tiếp tục là điểm đáng chú ý trong bức tranh kinh doanh của Eximbank.
Cuối quý II, tổng nợ xấu đạt 5.794 tỷ đồng, tăng 9,9% so với đầu năm, đưa tỷ lệ nợ xấu từ 2,86% lên 3,08%, vượt ngưỡng 3%.
Đáng chú ý, nợ nhóm 3 và nhóm 4 tăng mạnh. Nợ dưới tiêu chuẩn (nhóm 3) đạt 1.265 tỷ đồng, tăng 20,7% so với quý I và tăng 138,2% so với cùng kỳ. Nợ nghi ngờ (nhóm 4) ở mức 1.357 tỷ đồng, tăng 83,8% so với cùng kỳ.
Ngược lại, nợ có khả năng mất vốn (nhóm 5) giảm 5,7%, xuống 3.172 tỷ đồng.
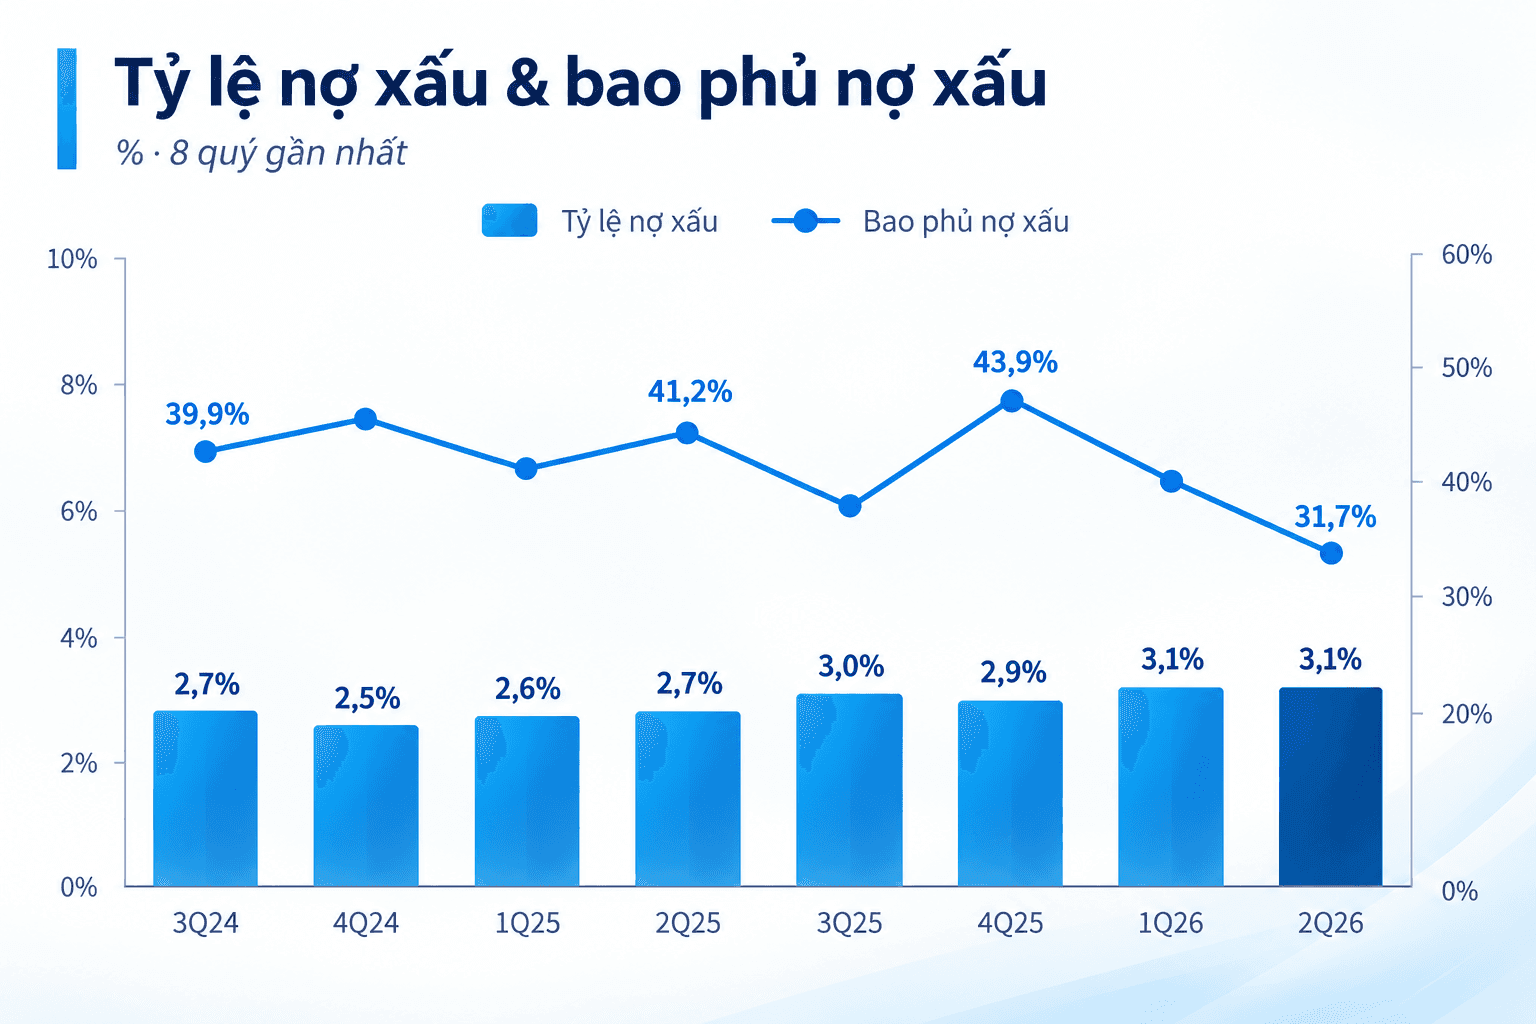 Tỷ lệ nợ xấu và bao phủ nợ xấu
Tỷ lệ bao phủ nợ xấu cũng giảm từ 125,61% đầu năm xuống 97,70% vào cuối quý II. Diễn biến này cho thấy áp lực xử lý nợ vẫn hiện hữu, trong khi bộ đệm dự phòng so với quy mô nợ xấu đã thu hẹp.
Cổ phiếu về vùng định giá thấp nhất 5 năm
Diễn biến kém tích cực của kết quả kinh doanh cũng được phản ánh trên thị trường chứng khoán khi cổ phiếu EIB đã lùi về vùng định giá thấp nhất trong 5 năm.
Theo các số liệu được nêu, P/B của EIB hiện ở khoảng 1,2 lần, thấp hơn 27% so với mức bình quân 5 năm là 1,6 lần và thấp hơn 23% so với bình quân 2 năm.
Tuy nhiên, nếu đặt trong tương quan với hiệu quả sinh lời, mức chiết khấu này chưa thực sự lớn. P/B 1,2 lần chỉ thấp hơn khoảng 6% so với mức trung vị 1,3 lần của nhóm ngân hàng niêm yết lớn, trong khi ROE trượt 4 quý của EIB chỉ ở mức 1,9%, thấp hơn đáng kể so với mức trung vị 18,4% của nhóm.
Trên tương quan P/B - ROE, EIB nằm ở vùng định giá tương đương một số ngân hàng như CTG, TCB và MBB, nhưng khả năng sinh lời thấp hơn đáng kể.