


Thị trường chứng khoán giao dịch thận trọng trước động thái về lãi suất của Fed công bố sáng ngày 17/9. Trong bối cảnh xác suất Fed tăng 25 điểm cơ bản đã lên 92,4%, câu hỏi đặt ra là động thái này sẽ tác động ra sao đến thị trường Việt Nam. Phân tích của FinSuccess cho thấy câu trả lời không đơn giản là Fed tăng lãi suất thì VN-Index sẽ giảm.
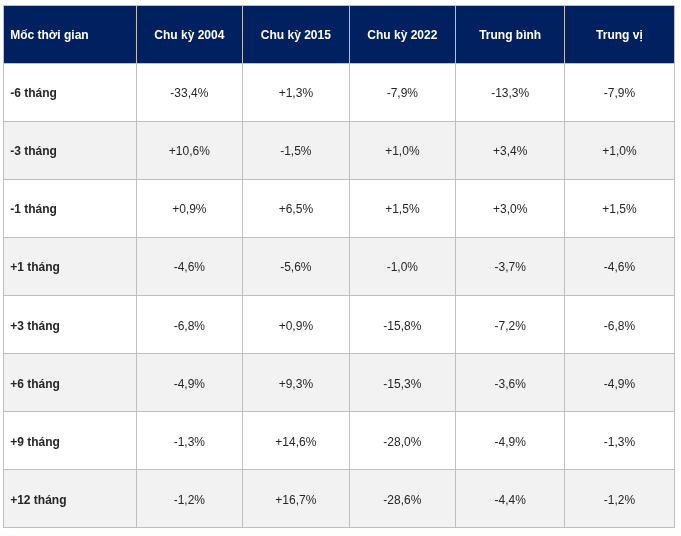
Theo thống kê, trong 3 chu kỳ Fed bắt đầu tăng lãi suất kể từ năm 2004, VN-Index đều ghi nhận mức giảm trong 1-3 tháng đầu tiên. Tuy nhiên, mức độ điều chỉnh khác nhau đáng kể giữa các chu kỳ, cho thấy không thể chỉ dựa vào một quyết định của Fed để xác định xu hướng của chứng khoán Việt Nam.
Cụ thể, trong chu kỳ năm 2004, VN-Index giảm 13,2% trong 1-3 tháng sau lần tăng lãi suất đầu tiên của Fed. Con số này là 8,8% trong chu kỳ năm 2015 và lên tới 20,9% trong năm 2022. FinSuccess lưu ý rằng từ mốc 6 tháng trở đi, diễn biến giữa các chu kỳ bắt đầu phân hóa mạnh, cho thấy các yếu tố khác ngoài chính sách tiền tệ của Mỹ có ảnh hưởng lớn đến thị trường chứng khoán Việt Nam.
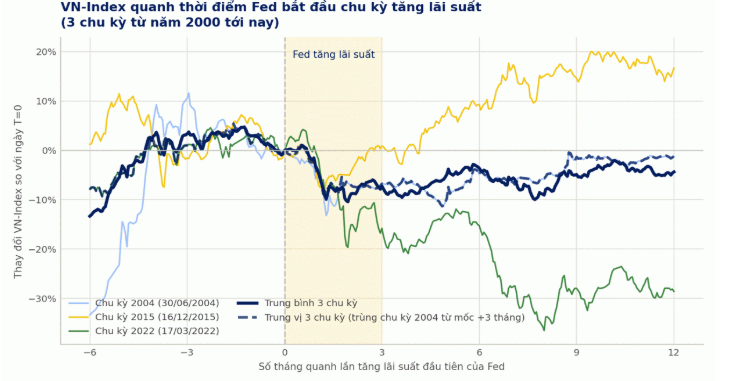
Một điểm đáng chú ý khác là thị trường thường có sự điều chỉnh kỳ vọng trước khi Fed thực sự hành động. Theo FinSuccess, trong cả ba chu kỳ, VN-Index đều có xu hướng hồi phục trước thời điểm Fed tăng lãi suất lần đầu. Điều này cho thấy phản ứng của thị trường không đơn thuần phụ thuộc vào việc Fed tăng hay giảm lãi suất, mà còn nằm ở mức độ bất ngờ của quyết định so với những gì thị trường đã định giá trước đó.
Tỷ giá cũng là một biến số được FinSuccess đặc biệt lưu ý khi đánh giá mối quan hệ giữa chính sách của Fed và chứng khoán Việt Nam. Khi đối chiếu 7 thời điểm Fed tăng hoặc giảm lãi suất với diễn biến trong nước, nhóm phân tích nhận thấy hai giai đoạn thị trường diễn biến kém nhất là những thời điểm VND chịu áp lực giảm giá mạnh. Trong chu kỳ Fed tăng lãi suất năm 2022, VN-Index giảm 32,8%, trong khi VND mất giá khoảng 8,1% trong 12 tháng. Ngược lại, ở các giai đoạn tỷ giá tương đối ổn định như năm 2015 và 2019, diễn biến của VN-Index không tiêu cực tương tự. FinSuccess đồng thời lưu ý đây là quan sát dựa trên 7 mốc và chưa phải một kiểm định thống kê.
Dòng vốn ngoại cũng không cho thấy mối quan hệ một chiều với lãi suất Fed. Theo dữ liệu FinSuccess thống kê trên 66 quý từ năm 2010 đến quý II/2026, trong 18 quý Fed tăng lãi suất, khối ngoại mua ròng bình quân 4,76 nghìn tỷ đồng mỗi quý. Riêng năm 2022, dù VN-Index giảm 32,8%, khối ngoại vẫn mua ròng gần 25 nghìn tỷ đồng. Nghiên cứu cũng ghi nhận khối ngoại từng bán ròng mạnh trong nhiều quý trước khi Fed tăng lãi suất năm 2022, sau đó đảo chiều sang mua ròng trong 4 quý tiếp theo.
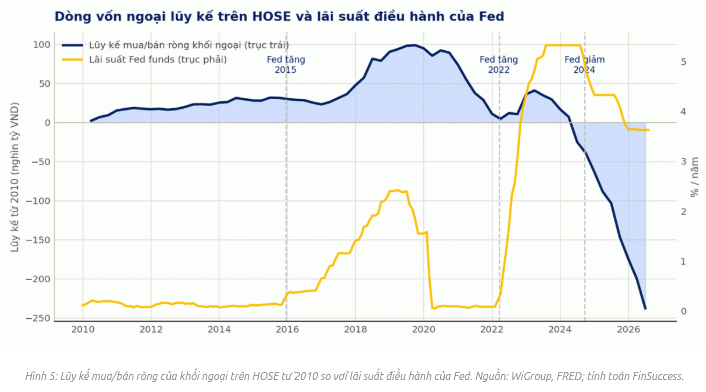
Từ những dữ liệu này, FinSuccess cho rằng không nên nhìn việc Fed tăng lãi suất theo cách đơn giản là một tín hiệu đồng nghĩa với việc chứng khoán Việt Nam sẽ giảm. Các yếu tố cần theo dõi cùng lúc gồm tỷ giá USD/VND, tiến độ nâng hạng thị trường, room ngoại và định giá của các nhóm vốn hóa lớn. Dòng tiền trong nước cũng có thể đóng vai trò quan trọng: năm 2025, khối ngoại bán ròng ở mức kỷ lục nhưng VN-Index vẫn tăng 40,9%.
Ở góc nhìn dài hơn, dữ liệu lịch sử của FinSuccess cho thấy tác động của một chu kỳ tăng lãi suất Fed không kéo dài theo cùng một khuôn mẫu. Từ 6 tháng trở đi, diễn biến giữa các chu kỳ phân hóa đáng kể; tại mốc 12 tháng, chênh lệch giữa chu kỳ có diễn biến tốt nhất và xấu nhất lên tới hơn 45 điểm phần trăm. Theo FinSuccess, sự khác biệt này đến từ bối cảnh trong nước như chu kỳ tín dụng, tăng trưởng lợi nhuận, lãi suất và những cú sốc riêng của thị trường.
Như vậy, nếu Fed tăng lãi suất, kịch bản dễ thấy nhất đối với chứng khoán Việt Nam là áp lực điều chỉnh trong ngắn hạn, phù hợp với diễn biến từng xuất hiện trong cả ba chu kỳ tăng lãi suất trước đây. Tuy nhiên, mức độ và thời gian tác động sẽ không thể xác định chỉ từ quyết định của Fed, mà cần đặt trong tương quan với diễn biến tỷ giá, dòng vốn ngoại và các yếu tố nội tại của thị trường Việt Nam.