


 BIDV có kế hoạch bổ sung khoảng 30.300 tỷ đồng vốn chủ sở hữu trong năm 2027
SHS Research vừa công bố báo cáo cập nhật BIDV sau cuộc họp nhà đầu tư, đề cập triển vọng tăng trưởng năm 2027, kế hoạch bổ sung vốn và định hướng củng cố bộ đệm dự phòng trong quý IV/2026.
Kỳ vọng tín dụng tăng 15-16%, bổ sung 30.300 tỷ đồng vốn năm 2027
BIDV kỳ vọng tín dụng năm 2027 tăng 15-16%, với hạn mức tương đương mức tăng của hệ thống, dự báo khoảng 16%. Kế hoạch chi tiết đang chờ Hội đồng quản trị (HĐQT) phê duyệt.
Trên giả định biên lãi ròng (NIM) đi ngang, SHS Research dự phóng lợi nhuận trước thuế năm 2027 của BIDV đạt 43.875 tỷ đồng, tăng 11%. Lợi nhuận sau thuế cổ đông công ty mẹ dự kiến đạt 34.469 tỷ đồng, cũng tăng 11%.
Chi phí tín dụng được dự báo quay lại khoảng 1,1%. Cùng với việc vốn chủ sở hữu tăng, tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) dự kiến giảm từ 16,8% xuống 15,1%.
Về an toàn vốn, tỷ lệ vốn cấp 1 đạt 7,14%, tăng từ 6,49% cuối năm 2025; hệ số an toàn vốn (CAR) ở mức 10,13%.
BIDV cho biết, đợt phát hành riêng lẻ tiếp theo với quy mô 780 triệu cổ phiếu (khoảng 10% cổ phần), đang trong giai đoạn lựa chọn tư vấn và chưa có thời điểm hoàn tất. Ngân hàng có kế hoạch bổ sung khoảng 30.300 tỷ đồng vốn chủ sở hữu trong năm 2027.
Chờ động lực từ 62.000 tỷ đồng cho vay mua nhà hết ưu đãi
Khoảng 62.000 tỷ đồng dư nợ cho vay mua nhà sắp hết thời gian áp dụng lãi suất ưu đãi cố định được BIDV kỳ vọng hỗ trợ NIM trong quý IV/2026 và năm 2027. Trong 12 tháng tới, các khoản vay này sẽ chuyển sang lãi suất thả nổi cao hơn 2-3%.
Quý III, NIM của BIDV đi ngang ở mức 2,07% so với quý II, khi lợi suất tài sản tăng vừa đủ bù đắp chi phí vốn. Với mức trung bình toàn hệ thống khoảng 3%, BIDV nằm trong nhóm ngân hàng có biên lãi thấp hơn trung bình ngành.
Tỷ lệ tiền gửi không kỳ hạn (CASA) giảm từ 21,1% cuối năm 2025 xuống 19,9%, do khách hàng tiếp tục chuyển sang tiền gửi có kỳ hạn.
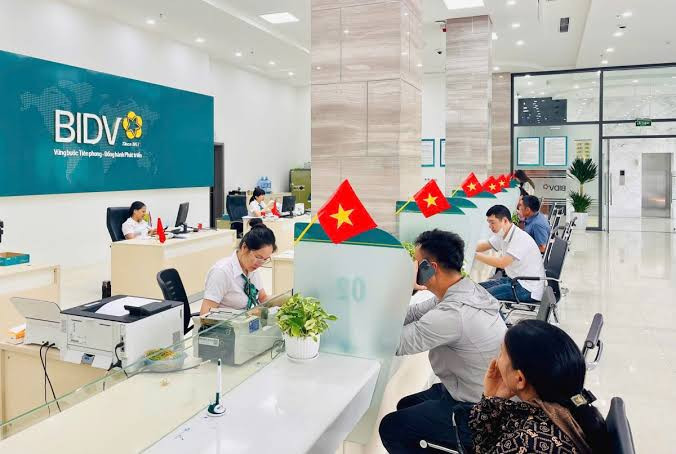 BIDV kỳ vọng 62.000 tỷ đồng dư nợ cho vay mua nhà sắp hết thời gian áp dụng lãi suất ưu đãi cố định sẽ hỗ trợ NIM (Ảnh minh họa)
Cuối quý III, dư nợ tín dụng đạt khoảng 2,56 triệu tỷ đồng, tăng 8% so với đầu năm và 2,4% so với quý trước. Hạn mức tăng trưởng tín dụng năm 2026 của ngân hàng là 10,7%.
Mảng bán buôn tăng 11,5% so với đầu năm, đóng góp khoảng 76% mức tăng dư nợ. Trong đó, tín dụng đối với khách hàng FDI tăng 54,2%, doanh nghiệp vừa tăng 23,6% và doanh nghiệp lớn tăng 12,4%. Dư nợ doanh nghiệp nhỏ và vừa (SME) giảm 6,1%, trong khi bán lẻ tăng 4%.
Chuyển trọng tâm sang củng cố bộ đệm dự phòng
Quý III/2026, lợi nhuận sau thuế thuộc cổ đông công ty mẹ của BIDV đạt 8.331 tỷ đồng, tăng 39,3% so với cùng kỳ. SHS Research đánh giá đây là mức tăng cao nhất trong nhóm ngân hàng quốc doanh.
Tổng thu nhập hoạt động tăng 9,7%, trong đó thu nhập lãi thuần tăng 12,4%, được hỗ trợ bởi tín dụng tăng 14,5% so với cùng kỳ và 8% so với đầu năm.
Chi phí hoạt động tăng 8,3%, thấp hơn tốc độ tăng tổng thu nhập, giúp lợi nhuận trước dự phòng tăng 10,4%. Tỷ lệ chi phí trên thu nhập (CIR) ở mức 34,4%.
Động lực chính thúc đẩy lợi nhuận là chi phí dự phòng rủi ro tín dụng giảm 25% so với cùng kỳ. Tuy nhiên, việc giảm trích lập cũng khiến tỷ lệ bao phủ nợ xấu hạ từ 99,9% đầu năm xuống 73,4% cuối quý III.
Lũy kế 9 tháng, lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 23.278 tỷ đồng, tăng 25,5%, phù hợp kỳ vọng và hoàn thành 75% dự phóng cả năm của SHS Research.
Từ quý IV, BIDV dự kiến chuyển trọng tâm từ tăng trưởng lợi nhuận sang củng cố bộ đệm dự phòng. Ban lãnh đạo đặt mục tiêu nâng tỷ lệ bao phủ nợ xấu lên 85% cuối năm, với chi phí dự phòng cả năm ước khoảng 24.000 tỷ đồng.
SHS Research dự báo chi phí dự phòng năm 2026 trong khoảng 24.000-25.300 tỷ đồng. Riêng quý IV, mức trích lập dự kiến đạt 8.000-9.300 tỷ đồng, gấp 1,7-2 lần quý III và tăng 31-52% so với cùng kỳ.
Với dự báo này, lợi nhuận sau thuế thuộc cổ đông công ty mẹ quý IV ước khoảng 7.800 tỷ đồng, giảm 32% so với cùng kỳ. Cả năm 2026, chỉ tiêu này dự kiến đạt 31.049 tỷ đồng, tăng 3,8%.
Về chất lượng tài sản, tỷ lệ nợ xấu theo Thông tư 31 trong quý III ở mức 1,58%, nằm trong mục tiêu không quá 1,6% của năm 2026. Tỷ lệ nợ xấu hợp nhất trên báo cáo tài chính quý III là 1,85%, tăng từ 1,5% cuối quý II.
Nợ nhóm 2 chiếm 1,54% tổng dư nợ, tăng nhẹ so với mức 1,33% vào cuối năm 2025.
Ban lãnh đạo nêu ba nguyên nhân, gồm đồng bộ phân loại nợ theo thông tin từ Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC), dòng tiền khách hàng suy yếu và các khoản từng được cơ cấu theo Thông tư 02 chuyển nhóm. Cơ chế giữ nguyên nhóm nợ đối với các khoản cơ cấu này đã áp dụng đến hết năm 2024.
Khách hàng bán buôn chiếm khoảng 69% nợ xấu, tập trung ở các lĩnh vực xây dựng, vật liệu xây dựng và thương mại. Tỷ lệ nợ xấu ở nhóm doanh nghiệp lớn khoảng 3%, SME là 2,26%, bán lẻ 1,22%, còn nhóm doanh nghiệp có vốn đầu tư nước ngoài (FDI) là 0%.